Belangrijkste inzichten
- Vaste inrichting (vaste inrichting) creëert een belastbare aanwezigheid: Uw bedrijf kan vaste inrichting activeren via een vaste bedrijfsstand, activiteit van een afhankelijke agent, bepaalde langetermijnprojecten of andere kwalificerende bedrijfsactiviteiten.
- Vaste inrichtingregels verschillen per land: Het nationale recht en toepasselijke belastingverdragen bepalen drempels, vrijstellingen en belastingverplichtingen die van toepassing zijn.
- Thuiswerken kan invloed hebben op de grote inrichtingblootstelling: Belastingautoriteiten kunnen kijken hoe vaak TEAM-leden vanaf een locatie werken, welke activiteiten ze uitvoeren en of er een commerciële reden is voor hun aanwezigheid in het land.
- Het beheren van een vast inrichtingrisico vereist voortdurende evaluatie: Houd lokale activiteiten, aandragende autoriteiten, telewerken-arrangementen en veranderingen in uw bedrijfsvoering in de gaten terwijl u over grenzen uitbreidt.
Een van de belangrijkste zaken om te overwegen voordat je een nieuwe Markt betreedt, is vaste inrichting. Vaste Inrichting kan uw bedrijf onderwerpen aan vennootschapsbelasting en een reeks nieuwe verplichtingen. De regels verschillen sterk afhankelijk van de lokale wetgeving, toepasselijke belastingovereenkomsten, hoe uw TEAM werkt en het type bedrijfsactiviteiten dat erbij betrokken is.
Naarmate uw bedrijf internationaal uitbreidt, kan het begrijpen van mogelijke vaste inrichting-triggers u helpen om belasting- en compliance problemen vroegtijdig te herkennen en verrassingen te voorkomen die uw plannen kunnen verstoren. Dit is wat u moet weten over een permanente vestiging, hoe deze werkt en welke stappen u kunt nemen om risico's te beheersen.
Wat is een permanente instelling?
Permanente vestiging is een belastingconcept dat landen gebruiken om te bepalen of uw bedrijf voldoende aanwezig is om belasting te heffen op bepaalde winsten uit lokale activiteiten. Het vestigen van een belastbare aanwezigheid in een land kan leiden tot bedrijfsinkomstenbelasting en andere compliance verplichtingen.
Vaste inrichting kan op verschillende manieren ontstaan. Sommige betreffen bewuste zakelijke activiteiten, zoals het onderhouden van een vaste bedrijfslocatie, opereren via een afhankelijke agent, of bepaalde projecten lang genoeg uitvoeren om aan een toepasselijke drempel te voldoen. Op andere momenten kan uw bedrijf onbedoeld enorme inrichting veroorzaken via grensoverschrijdende operaties of activiteiten van TEAM-leden. Exacte regels verschillen per land en per toepasselijke belastingverdrag.
Hoe belastingverdragen de permanente vestiging beïnvloeden
Belastingverdragen helpen bepalen welk land bepaalde bedrijfsinkomsten kan belasten en kunnen het risico op dubbele belasting verminderen. Veel verdragen baseren hun vaste inrichtingregels op het Modelbelastingverdrag van de Organisatie voor Economische Samenwerking en Ontwikkeling (OESO) of het Modelverdrag van Dubbele Belasting van de Verenigde Naties (VN).
Deze modellen bieden een kader. Toch stellen individuele verdragen de ultieme regels vast. Een verdrag kan verschillende drempels hebben voor bouwprojecten, diensten, afhankelijke agenten of andere activiteiten. Als er geen van toepassing verdrag bestaat, bepalen de binnenlandse belastingregels van het gastland doorgaans of de activiteiten van uw bedrijf een belastbare aanwezigheid creëren.
Hoe werkt een permanente vestiging?
Zodra bedrijven een permanente vestiging oprichten, kunnen lokale overheden belastingen heffen op de winsten die aan die enorme inrichting te danken zijn. Uw bedrijf kan ook rapportageverplichtingen hebben onder de lokale belastingwetgeving. Het niet voldoen aan die vereisten kan leiden tot compliance problemen en boetes.
Bij het betreden van een nieuwe markt moet u de toepasselijke wetten en mogelijke grote inrichting-triggers bekijken.
Een vaste bedrijfslocatie is een veelvoorkomende manier waarop vaste inrichting kan ontstaan. Als je een kantoor, fabriek, werkplaats of een andere locatie hebt die je gebruikt voor reguliere bedrijfsactiviteiten, kun je een enorme inrichting creëren.
Belastingautoriteiten zullen kijken of:
- Je hebt een specifiek kantoor of bedrijfslocatie binnen het land.
- Teamleden voeren daar regelmatig zakelijke activiteiten uit.
- Je bedrijf gebruikt de locatie doorlopend.
Uw bedrijf kan ook grote inrichting veroorzaken wanneer u met een afhankelijke makelaar werkt. In tegenstelling tot makelaars die zelfstandig opereren en doorgaans meerdere klanten vertegenwoordigen, handelt een afhankelijke agent namens uw bedrijf. In het Verenigd Koninkrijk kan vaste inrichting bijvoorbeeld ontstaan wanneer iemand gewoonlijk contracten sluit of de belangrijkste drijfveer is voor contractsluiting.
Sommige verdragen gebruiken ook tijdsgebaseerde drempels. Zo bepaalt het belastingverdrag tussen de VS en Thailand een vaste inrichting wanneer bepaalde adviesdiensten langer dan 90 dagen duren binnen een periode van 12maand. Hetzelfde verdrag geldt voor sommige bouw- of installatieprojecten een drempel van meer dan120dagen.
Vrijstellingen voor vaste inrichtingen
Bepaalde activiteiten vallen buiten de vaste regels van inrichting wanneer ze beperkt zijn in reikwijdte en als voorbereidend of ondersteunend voor je kernactiviteiten worden beschouwd. Veelvoorkomende voorbeelden zijn:
- Goederen opslaan, tentoonstellen of bezorgen.
- Het onderhouden van inventaris voor opslag of verwerking.
- Goederen kopen of informatie verzamelen.
- Een vaste werkplek gebruiken voor beperkte ondersteuningsactiviteiten.
Deze uitzonderingen zijn niet universeel. De exacte behandeling hangt af van de lokale wetgeving en het toepasselijke belastingverdrag. Sommige verdragen bevatten ook anti-fragmentatieregels die bedrijven verbieden gerelateerde bedrijfsactiviteiten over locaties of entiteiten te verdelen om vaste inrichting-vrijstellingen te claimen.
Sommige bilaterale verdragen sluiten bijvoorbeeld specifieke opslag- of leveringsactiviteiten uit van vaste inrichting-regels wanneer bedrijven aan andere verdragsvoorwaarden voldoen.
Hoe een permanente vestiging vast te stellen
Het bepalen of uw bedrijf een grote inrichting heeft, begint met het onderzoeken van wat uw bedrijf in het land doet.
Overweeg deze kernvragen:
- Fysieke aanwezigheid: Gebruikt uw bedrijf een kantoor, werkplaats of andere locaties voor doorlopende bedrijfsvoering? Heb je TEAM-leden die op afstand werken vanuit een thuiskantoor?
- Duur: Hoe lang zijn uw TEAM-leden, aannemers of projecten actief in het land?
- Contractbevoegdheid: Heeft iemand lokaal de bevoegdheid om contracten af te sluiten of een hoofdrol te spelen bij het veiligstellen ervan namens uw bedrijf?
- Zakelijke activiteiten: Voeren lokale TEAM-leden kernwerk uit dat inkomsten genereert, of zijn hun activiteiten beperkt tot voorbereidende of aanvullende functies?
- Verdragsregels: Verandert een toepasselijk belastingverdrag de binnenlandse vaste inrichting-standaard of stelt het specifieke tijdsdrempels?
Geen enkele factor bepaalt in elk geval vaste inrichting. Begrijpen of uw bedrijf een belastbare aanwezigheid in een ander land heeft, betekent dat u uw activiteiten als geheel moet bekijken. Belastingautoriteiten zullen de algemene feiten en omstandigheden bekijken. Als gevolg daarvan moet je, wanneer je bedrijf begint uit te breiden over grenzen heen, zowel de lokale wetgeving als de toepasselijke verdragen herzien voordat je aanneemt dat je activiteiten buiten de vaste inrichtingregels vallen.
Samenwerken met een werkgever of record (Employer of Record) kan wereldwijde werving vereenvoudigen terwijl uw bedrijf de risico's van permanente vestiging evalueert. G-P Employer of Record geeft je alles wat je nodig hebt om conform aan te nemen in 180+ landen — zonder entiteiten op te richten. Wij hebben het grootste TEAM van HR-experts en juridische experts in de regio om u te helpen bij het navigeren door vaste inrichting, zodat u uw wereldwijde team snel en conform kunt opbouwen en beheren.
Vestiging versus permanente vestiging
Een filiaal en een permanente vestiging kunnen beide een belastbare aanwezigheid in een ander land creëren. Ze zijn echter niet hetzelfde, en ze beïnvloeden je belastingverplichtingen en compliance op verschillende manieren.
Een geregistreerde nevenvestiging is een formele verlenging van het moederbedrijf. Meestal maken bedrijven ze door een bewuste lokale registratie. Filialen hebben geen aparte juridische identiteit van de moeder, maar fungeren als een verlengstuk van je bestaande organisatie.
Een niet-geregistreerde permanente vestiging daarentegen kan ontstaan door de activiteiten van uw bedrijf. Ook wel bekend als een "de facto permanente vestiging," kun je er per ongeluk een oprichten, zelfs als je nooit een filiaal of lokale entiteit registreert. Belastingautoriteiten beoordelen hoe uw bedrijf lokaal opereert om te bepalen of de activiteiten een voldoende belastbare aanwezigheid vormen om belastingverplichtingen te genereren.
Een volledig dochteronderneming is anders dan beide. Het is een aparte rechtspersoon die eigendom is van het moederbedrijf. Hoewel geregistreerde vestigingen een uitbreiding zijn, zijn dochterondernemingen apart. Deze structuur kan het moederbedrijf beschermen tegen bepaalde aansprakelijkheden, afhankelijk van de lokale wetgeving en de betrokken omstandigheden.
Operationele dimensie | Geregistreerd nevenvestiging | Niet-geregistreerde permanente vestiging (de facto) | Volledig eigendom van dochteronderneming |
|---|---|---|---|
Juridische persoonlijkheid | Uitbreiding van het moederbedrijf | Geen afzonderlijke rechtspersoon | Afzonderlijke juridische entiteit |
Aansprakelijkheid van een onderneming | De ouder blijft over het algemeen aansprakelijk | Parent blijft verantwoordelijk voor lokale activiteiten | De aansprakelijkheid ligt doorgaans bij de dochteronderneming |
Registratieproces | Formele lokale registratie | Kan ontstaan zonder registratie | Formele oprichting vereist |
Vennootschapsbelasting | Lokale winsten zijn over het algemeen belastingplichtig | Winsten die aan de vaste inrichting worden toegedraaid, zijn doorgaans belastingplichtig | Dochteronderneming die meestal als lokaal bedrijf wordt belast |
Winstteruggave | De winsten vloeien doorgaans rechtstreeks naar de moedermaatschappij, onder voorbehoud van lokale belastingregels | Geen afzonderlijke repatriëring; toegeschreven winsten blijven onderdeel van het moederbedrijf | Uitkeringen aan de moedermaatschappij kunnen dividenden en gerelateerde belastingregels omvatten |
Soorten vaste inrichtingen en voorbeelden
Permanente vestiging kan verschillende vormen aannemen, afhankelijk van hoe je bedrijf in een land opereert. Het begrijpen van de drie typen kan u helpen te bepalen waar belastingblootstelling kan ontstaan.
1. Fysieke vaste inrichting
Een fysieke permanente vestiging is wanneer uw bedrijf een vaste bedrijfslocatie in een ander land heeft. Veelvoorkomende voorbeelden zijn:
- Kantoren
- Werkplaatsen
- Fabrieken
- Bouw- of installatielocaties
- Locaties gebruikt om natuurlijke hulpbronnen te winnen
Thuiswerken kan de situatie ingewikkelder maken. Het thuiskantoor van een werknemer veroorzaakt niet automatisch grote inrichting. Belastingautoriteiten zullen echter kijken hoe vaak TEAM-leden vanaf de locatie werken, of uw bedrijf het effectief als bedrijfslocatie gebruikt, en of er een commerciële reden is voor een professional om vanuit dat land te werken.
Moderne OESO-richtlijnen houden rekening met de bredere commerciële context. Een thuiskantoor wordt relevanter voor vaste inrichtinganalyse wanneer de locatie effectief de bedrijfsvoering van uw bedrijf op die markt ondersteunt. Een professional kan bijvoorbeeld lokale klanten beheren, bedrijven ontwikkelen of andere marktspecifieke activiteiten uitvoeren. Het verschil is in wezen waar iemand werkt versus waar jouw bedrijf zaken doet.
Twee factoren zijn bijzonder belangrijk:
- 50% benchmark: Werken vanuit huis of een andere niet-bedrijf locatie gedurende minstens de helft van de totale werktijd van een professional gedurende een periode van 12maanden, kan een locatie relevanter maken bij grote inrichtingbeoordelingen.
- Commerciële reden: Alleen het voldoen aan het 50% benchmark veroorzaakt geen grote inrichting. Belastingdiensten overwegen ook of er een legitieme commerciële reden is voor een professional om vanuit dat land te werken in plaats van primair voor persoonlijk gemak of behoud van talent.
2. Digitale vaste inrichting
In sommige landen gelden digitale of economische nexus regels, en bedrijven kunnen belasting verschuldigd zijn als er aanzienlijke activiteit op de Markt is, zelfs zonder een traditionele fysieke aanwezigheid. Die regels kunnen van toepassing zijn als uw bedrijf aanzienlijke inkomsten genereert, digitale diensten aanbiedt of een grote gebruikersbasis in het land onderhoudt.
India gebruikt bijvoorbeeld de standaard van significante economische aanwezigheid (SEP). Volgens de huidige regels kan het gelden wanneer bepaalde transacties met mensen in India meer dan INR 20 miljoen bedragen tijdens het belastingjaar. De SEP-standaard kan ook van toepassing zijn wanneer een bedrijf systematisch contact heeft met ten minste 300000 gebruikers in India.
Een SEP hebben is niet hetzelfde als een traditionele permanente vestiging. India behandelt het als een concept van binnenlandse zakelijke verbindingen, wat betekent dat bedrijven ook moeten overwegen of een geldend belastingverdrag het resultaat verandert.
3. Vaste inrichting op basis van een agent
Uw bedrijf kan een grote invloed hebben op de activiteiten van een afhankelijke agent in een ander land. Dit gebeurt meestal wanneer een persoon of bedrijf namens u optreedt en een significante rol speelt bij het opstellen of afronden van contracten.
Makelaars hebben niet altijd formele ondertekeningsbevoegdheid nodig om een grote inrichting te creëren. Volgens moderne verdragsnormen kunnen de risico's van permanente vestiging ook toenemen wanneer iemand regelmatig de hoofdrol speelt die leidt tot contracten die uw bedrijf routinematig afsluit. Een lokale vertegenwoordiger kan bijvoorbeeld de kernvoorwaarden van een deal met een klant onderhandelen, waardoor jouw bedrijf formeel de overeenkomst kan ondertekenen met weinig of geen verdere onderhandelingen.
Onafhankelijke agenten hebben over het algemeen een lagere vaste inrichting-blootstelling wanneer zij namens zichzelf handelen en zaken doen in de normale loop van hun bedrijfsvoering. 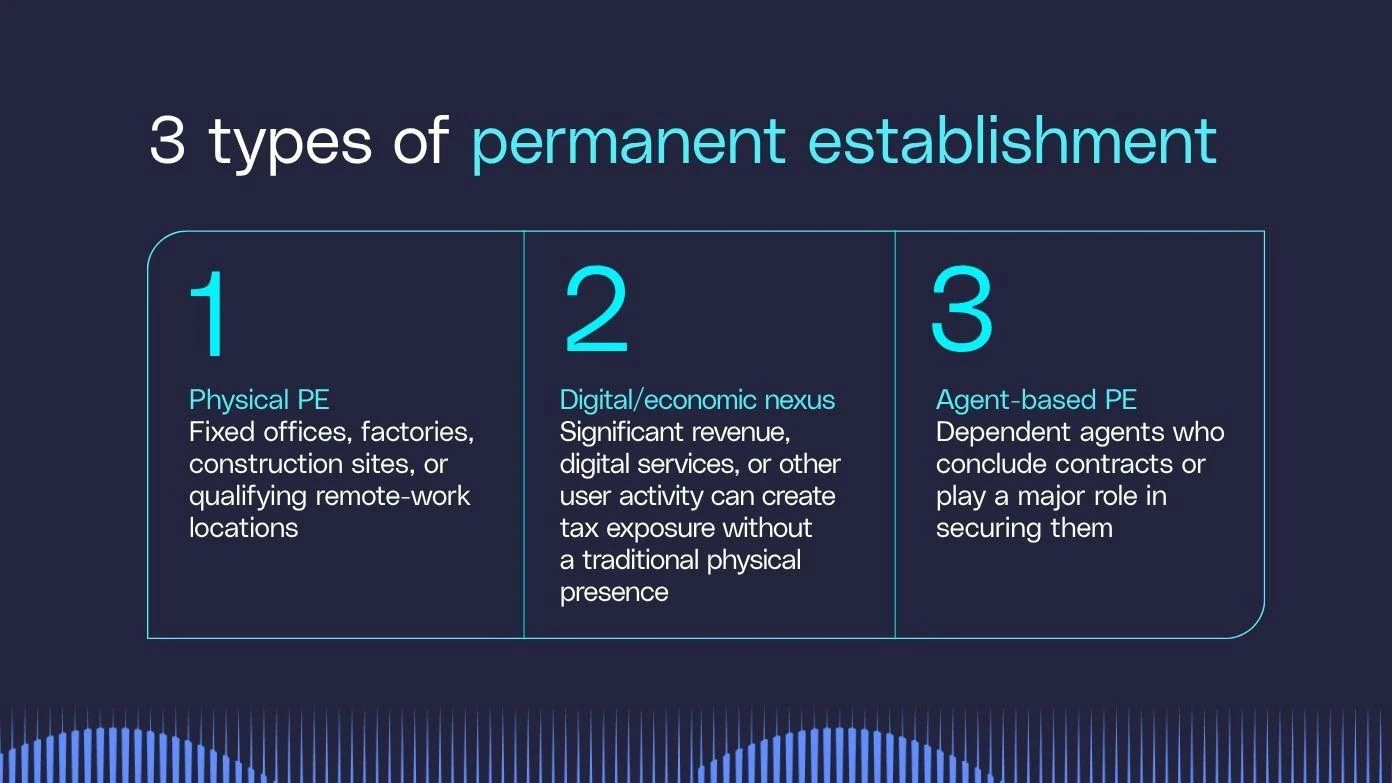
Hoe regels voor permanente vestiging verschillen tussen landen
Regels voor permanente vestiging verschillen per rechtsgebied, vooral wanneer telewerken een rol speelt. Het nationale recht en toepasselijke belastingverdragen bepalen hoe elk land beoordeelt of uw activiteiten een belastbare aanwezigheid creëren, met het nationale recht als de definitieve autoriteit als er geen van toepassing is.
Duitsland behandelt bijvoorbeeld het hoofdkantoor van een werknemer over het algemeen niet als een grote inrichting wanneer een bedrijf onvoldoende controle over de ruimte heeft. Dit kan ook zo blijven als uw bedrijf de kosten voor thuiskantoor dekt of geen extra werkplek beschikbaar stelt. Managementactiviteiten kunnen echter een andere behandeling krijgen, vooral wanneer senior executives belangrijke zakelijke beslissingen vanuit het land nemen.
Oostenrijk hanteert een meer feitelijke aanpak. Autoriteiten zullen kijken hoe vaak een werknemer thuiswerkt, of uw bedrijf een extra werkplek beschikbaar stelt, en of er een commerciële reden is voor de regeling. Thuiswerken dat 50% of meer van de werktijd van een professional uitmaakt, wordt een relevante factor, maar bepaalt niet alleen het resultaat.
Hoe regels voor permanente vestiging per sector verschillen
Vaste inrichtingregels kunnen ook verschillen afhankelijk van het type werk dat uw bedrijf uitvoert. Sommige sectoren zijn sterk afhankelijk van fysieke projecten, terwijl andere zich meer richten op diensten, contracten of lokale vertegenwoordigers.
- Bouw: Bouw- en installatieprojecten kunnen een enorme inrichting veroorzaken wanneer ze doorgaan na de verdragsspecifieke termijnen. Volgens het OESO-model is de drempel doorgaans meer dan 12 maanden, terwijl het VN-model een kortere limiet van zes maanden hanteert.
- Consultancy en diensten: Servicegerichte bedrijven kunnen voor andere uitdagingen worden geconfronteerd omdat ze vaak zonder een vast kantoor opereren. Sommige verdragen gebruiken tijdgebaseerde service vaste inrichtingregels, waaronder een drempel van 183-dagen binnen een periode van 12-maand.
- Bemiddeling en verkoop: Agentrelaties zijn belangrijker in sectoren waar lokale vertegenwoordigers onderhandelen of zaken afsluiten. Grote Inrichting-exposure kan toenemen wanneer een makelaar sterk afhankelijk is van jouw bedrijf of regelmatig een sleutelrol speelt bij het afronden van contracten.
De exacte standaard hangt nog steeds af van lokale wetgeving en een toepasselijk verdrag, maar sectorspecifieke activiteiten kunnen bepalen welke vaste inrichtingtests het belangrijkst zijn.
Risico's en voordelen van het hebben van een permanente vestiging
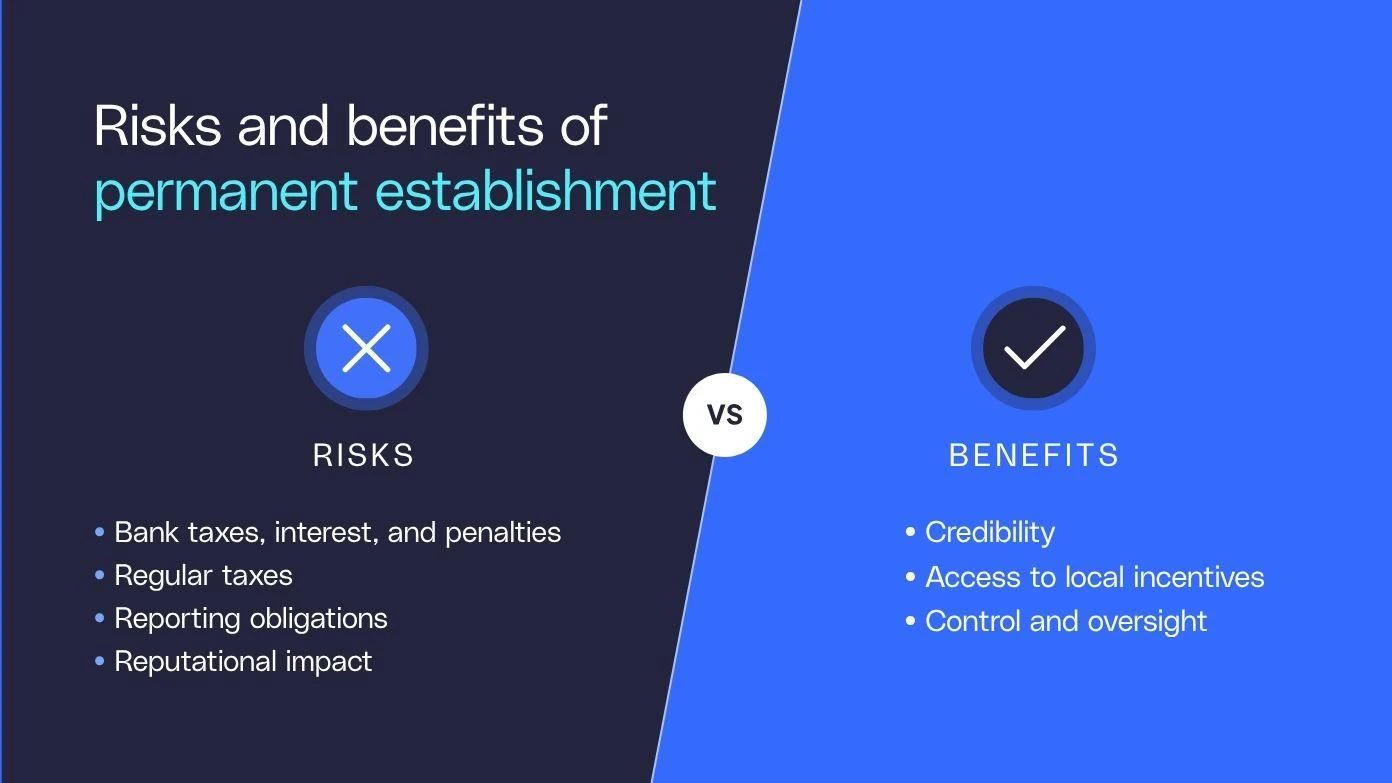
Het hebben van een permanente vestiging kan zowel compliance-lasten als strategische voordelen met zich meebrengen, vaak afhankelijk van of die aanwezigheid opzettelijk is.
Risico's
Het grootste risico is het creëren van een enorme inrichting voordat uw bedrijf de systemen heeft om lokale belasting- en rapportageverplichtingen te beheren. Mogelijke gevolgen van permanente vestiging zijn onder andere:
- Achterstallige belastingen, rente en boetes: Uw bedrijf kan belasting verschuldigd zijn voor eerdere periodes als de autoriteiten vaststellen dat vaste inrichting al bestond.
- Aanvullende compliance vereisten: vaste inrichting kan vennootschapsbelasting met zich meebrengen voor aangifte, administratie en andere lokale rapportageverplichtingen.
- Hogere administratieve kosten: Nieuwe verplichtingen kunnen de kosten voor lokale belastingen, boekhouding, juridische of PERSONEELSONDERSTEUNING verhogen.
- Reputatiezorgen: Onverwachte belasting- of compliance problemen kunnen relaties met lokale autoriteiten, TEAM-leden en zakenpartners bemoeilijken.
Voordelen
De voordelen van een vaste vestiging zijn het meest relevant wanneer uw bedrijf bewust een formele, legale aanwezigheid vestigt. Een geregistreerd filiaal of een andere geplande lokale structuur kan bredere bedrijfsdoelen ondersteunen en verschillende voordelen bieden.
- Lokale geloofwaardigheid: Een formele aanwezigheid kan de geloofwaardigheid versterken bij klanten, zakenpartners en autoriteiten.
- Toegang tot stimulansen: Sommige rechtsgebieden bieden belastingvoordelen, subsidies en andere programma's aan in aanmerking komende lokale bedrijven.
- Toegang tot de Grotere Markt: Een plaatselijke aanwezigheid kan het makkelijker maken om bankrekeningen te werven, bankrekeningen te openen of contracten veilig te stellen.
- Meer operationele controle: Het direct beheren van lokale activiteiten kan uw bedrijf meer controle geven over de dagelijkse operaties.
Wat hier het meest telt, is intentie. Een opzettelijke plaatselijke aanwezigheid kan uitbreidingsplannen ondersteunen, terwijl een onverwachte grote inrichting belasting- en compliance verplichtingen kan veroorzaken die uw bedrijf niet had voorzien.
Hoe het risico van permanente vestiging te beheren
Je kunt niet altijd de blootstelling van permanente vestigingen elimineren, maar je kunt onverwachte risico's verminderen door te begrijpen hoe je mensen en operaties over grenzen heen werken. Als uw bedrijf al een grote inrichting heeft gecreëerd, betekent het verminderen van toekomstige blootstelling dat de activiteiten of omstandigheden die het hebben veroorzaakt worden veranderd. Uw bedrijf moet mogelijk bestaande belasting- en aangifteverplichtingen apart regelen.
- Ken de lokale regels: Bekijk de binnenlandse belastingwetgeving en eventuele toepasselijke verdragen voordat je een nieuwe Markt betreedt. Let goed op tests voor vaste plaatsen, agenten, service en projectduur.
- Stel duidelijke lokale overeenkomsten op: Zorg ervoor dat arbeids-, zzp'er- en agentschapsovereenkomsten de lokale eisen weerspiegelen en dat ieders rol, bevoegdheid en werkregeling nauwkeurig worden gedefinieerd.
Hoe de blootstelling aan permanente vestigingen te beperken
U kunt ook praktische stappen ondernemen om de kans te verkleinen dat de dagelijkse bedrijfsvoering een onverwachte belastbare aanwezigheid creëert.
- Stel duidelijke aannemingsbevoegdheid vast: Definieer wie contracten kan onderhandelen, afronden en goedkeuren. Lokale TEAM-leden die regelmatig een grote rol spelen bij het binnenhalen van deals, kunnen het risico op permanente vestiging verhogen.
- Houd telewerken-arrangementen bij: Documenteer waar TEAM-leden werken, hoe vaak ze daar werken en of de regeling een zakelijk doel dient of vooral persoonlijke voorkeur weerspiegelt.
- Bekijk lokale activiteiten: Overweeg of werk in het land kerninkomsten genererende activiteiten ondersteunt of beperkt blijft tot voorbereidende of ondersteunende functies.
- Evalueer opnieuw naarmate de activiteiten groeien: Uw risico op permanente vestiging kan veranderen naarmate het personeel, de verantwoordelijkheden, de activiteit van klanten of de tijd die u in het land doorbrengt verandert.
- Overweeg een Employer of Record voor het aannemen: Als u een nieuwe Markt wilt testen voordat u zich aan uw eigen entiteit verbindt, kan een Employer of Record een flexibele aanwervingsoptie bieden terwijl u de langetermijnstructuur van uw bedrijf evalueert.
Verminder het risico op vaste inrichting met G-P Employer of Record
Het begrijpen van lokale wetgeving, het documenteren van werkafspraken en het beoordelen van hoe uw bedrijf opereert kan u helpen om risico's te identificeren voordat het onverwachte belastingverplichtingen veroorzaakt.
G-P Employer of Record geeft je een snellere weg naar het opbouwen van wereldwijde teams, zonder je vanaf dag één te hoeven vastleggen aan het oprichten van een entiteit. We hebben 14+ jaar juridische en HR-expertise geïntegreerd in onze Global Employment Platform™, waardoor u binnen enkele minuten kunt aannemen en conform kunt opschalen in 180+ landen.
Verminder compliance risico met expertise gebaseerde begeleiding in elke workflow.
Boek vandaag nog een demo om te zien hoe G-P de wereldwijde uitbreiding van uw bedrijf kan ondersteunen.
Veelgestelde vragen
Hoe voorkom ik dat ik een vaste inrichting inschakel?
U kunt het risico op permanente vestiging verminderen door lokale belastingregels en toepasselijke verdragen te herzien voordat u een nieuwe Markt betreedt. Let op vaste bedrijfslocaties, contractbevoegdheid, projectduur, telewerken-arrangementen en de activiteiten die lokale TEAM-leden uitvoeren. Uw bedrijf zou de grote inrichting-blootstelling opnieuw moeten beoordelen naarmate de bedrijfsvoering verandert.
Hoe beïnvloedt het hebben van een permanente vestiging mijn belastingverplichtingen?
Zodra uw bedrijf een vaste vestiging heeft opgericht, kan het gastland doorgaans de winst belasten die aan die grote inrichting is toegeschreven. Uw bedrijf moet mogelijk ook voldoen aan lokale vennootschapsbelasting-vereisten voor aangifte, rapportage en administratie. De exacte verplichtingen hangen af van de nationale wetgeving en eventuele toepasselijke belastingovereenkomsten.
Kan een werknemer die op afstand werkt een vaste inrichting activeren?
Het thuiskantoor van een op afstand-werknemer kan bijdragen aan grote inrichting-blootstelling, maar het hangt af van de feiten en omstandigheden. Belastingdiensten overwegen hoe vaak een teamlid vanaf de locatie werkt, of uw bedrijf deze effectief als bedrijfslocatie gebruikt, en of er een commerciële reden is om vanuit dat land te werken. Volgens de huidige OESO-richtlijnen is de 50% benchmark een belangrijke factor, maar het veroorzaakt op zichzelf geen enorme inrichting.
Wat is het verschil tussen een afhankelijke agent en een onafhankelijke agent voor doeleinden van een vaste inrichting?
Een afhankelijke agent handelt namens uw bedrijf en kan grote inrichting veroorzaken wanneer zij regelmatig contracten sluiten of een grote rol spelen bij het verkrijgen van contracten die uw bedrijf later goedkeurt. Onafhankelijke agenten vormen over het algemeen een lager vast inrichting-risico wanneer zij namens zichzelf handelen en zaken doen binnen de normale loop van hun bedrijfsvoering.
Wat is een belastingverdrag?
Een belastingovereenkomst is een overeenkomst tussen twee of meer landen die helpt bepalen welk land een bepaald inkomen kan belasten en het risico op dubbele belasting vermindert. Veel verdragen definiëren ook permanente vestiging en stellen drempels vast voor activiteiten zoals bouwprojecten, diensten of activiteiten van afhankelijke agenten.