الوجبات السريعة الرئيسية
- التأسيس الدائم (منشأة دائمة) يخلق حضورا خاضعا للضريبة: يمكن لشركتك أن تفعل منشأة دائمة من خلال مكان عمل ثابت، أو نشاط وكيل تابع، أو مشاريع طويلة الأمد معينة، أو أنشطة تجارية مؤهلة أخرى.
- تختلف قواعد منشأة دائمة حسب دولة: تحدد القانون المحلي والمعاهدات الضريبية المعمول بها العتبات والإعفاءات والالتزامات الضريبية التي تنطبق.
- يمكن أن يؤثر العمل عن بعد على التعرض لما يشبه الفريق: يمكن للسلطات الضريبية دراسة عدد مرات عمل أعضاء الفريق من موقع معين، وما الأنشطة التي يقومون بها، وما إذا كان هناك سبب تجاري لوجودهم في دولة.
- إدارة منشأة دائمة المخاطر تتطلب مراجعة مستمرة: راقب الأنشطة المحلية، وسلطة التعاقد، والعمل عن بُعد الترتيبات، والتغيرات في عملياتك أثناء توسعك عبر الحدود.
واحدة من أهم الأمور التي يجب مراعاتها قبل دخول سوق جديد هي المؤسسة الدائمة (منشأة دائمة). منشأة دائمة قد تخضع شركتك لضرائب الشركات والعديد من الالتزامات الجديدة. تختلف القواعد بشكل كبير حسب القانون المحلي، والمعاهدات الضريبية المعمول بها، وكيفية عمل فريقك، ونوع الأنشطة التجارية المعنية.
مع توسع شركتك دوليا، يمكن لفهم المحفزات المحتملة أن تساعدك في اكتشاف مشاكل الضرائب وقضايا الامتثال مبكرا وتجنب المفاجآت التي قد تعطل خططك. إليك ما تحتاج إلى معرفته حول التأسيس الدائم، وكيفية عمله، والخطوات التي يمكنك اتخاذها لإدارة المخاطر.
ما هو التأسيس الدائم؟
المنشأة الدائمة هي مفهوم ضريبي تستخدمه الدول لتحديد ما إذا كان لشركتك وجود كافٍ لفرض ضرائب على أرباح معينة من الأنشطة المحلية. إنشاء وجود خاضع للضريبة في دولة يمكن أن يؤدي إلى التزامات ضريبة دخل الشركات والتزامات أخرى.
يمكن أن تنشأ منشأة دائمة بعدة طرق. بعضها ينطوي على أنشطة تجارية متعمدة، مثل الحفاظ على مكان عمل ثابت، أو العمل من خلال وكيل تابع، أو تنفيذ مشاريع معينة لفترة كافية لتلبية عتبة معينة. وفي أوقات أخرى، قد تخلق شركتك عن غير قصد منشأة دائمة من خلال العمليات العابرة للحدود أو أنشطة أعضاء الفريق. تختلف القواعد الدقيقة حسب الدولة والمعاهدة الضريبية المعمول بها.
كيف تؤثر المعاهدات الضريبية على المنشأة الدائمة
تساعد المعاهدات الضريبية في تحديد أي دولة يمكنها فرض ضريبة على دخل أعمال معين ويمكنها تقليل خطر فرض الضرائب المزدوج. تستند العديد من المعاهدات في قواعدها إلى اتفاقية نموذج الضرائب التابعة لمنظمة التعاون الاقتصادي والتنمية (OECD) أو اتفاقية الأمم المتحدة النموذجية للضريبة المزدوجة.
توفر هذه النماذج إطارًا عامًا. ومع ذلك، فإن المعاهدات الفردية هي التي تحدد القواعد النهائية. يمكن أن تتضمن المعاهدة عتبات مختلفة لمشاريع البناء أو الخدمات أو الجهات التابعة أو الأنشطة الأخرى. إذا لم تكن هناك معاهدة ذات صلة، فإن قواعد الضرائب المحلية للمضيفة عادة ما تحدد ما إذا كانت أنشطة شركتك تخلق حضورا خاضعا للضريبة.
كيف يعمل التأسيس الدائم؟
بمجرد أن تخلق الشركات منشأة دائمة، يمكن للحكومات المحلية فرض ضرائب على الأرباح المنسوبة لذلك المنشأة دائمة. قد تكون شركتك أيضا ملزمة بتقديم التقديم والإبلاغ بموجب قانون الضرائب المحلي. عدم استيفاء هذه المتطلبات قد يؤدي إلى مشاكل وجزاءات.
عند الدخول في سوقة جديدة، عليك مراجعة القوانين المعمول بها والمحفزات المحتملة دائمة المحتملة.
مكان العمل الثابت هو أحد الطرق الشائعة التي يمكن أن تنشأ بها منشأة دائمة. إذا كان لديك مكتب، مصنع، ورشة عمل، أو موقع آخر تستخدمه للأنشطة التجارية العادية، يمكنك إنشاء منشأة دائمة.
ستنظر السلطات الضريبية فيما إذا كان:
- لديك مكتب أو موقع عمل محدد داخل الدولة.
- يقوم أعضاء الفريق بممارسة الأنشطة التجارية هناك بانتظام.
- شركتك تستخدم الموقع بشكل مستمر.
يمكن لشركتك أيضا أن تخلق منشأة دائمة عند العمل مع وكيل تابع. على عكس الوكلاء الذين يعملون بشكل مستقل وعادة ما يمثلون عدة عملاء، فإن الوكيل التابع يتصرف نيابة عن شركةك. في المملكة المتحدة، على سبيل المثال، يمكن أن تنشأ منشأة دائمة عندما يبرم الشخص عقودا بشكل معتاد أو يكون المحرك الرئيسي لإتمام العقود.
تستخدم بعض المعاهدات أيضاً عتبات زمنية. على سبيل المثال، تحدد معاهدة الضرائب بين الولايات المتحدة وتايلاند منشأة دائمة متى تمتد بعض خدمات الاستشارات إلى ما بعد 90 يوما خلال فترة 12شهرا. وتطبق المعاهدة نفسها عتبة تزيد عن120أيام لبعض مشاريع البناء أو التركيب.
إعفاءات المنشأة الدائمة
بعض الأنشطة قد تقع خارج القواعد عندما تكون محدودة النطاق وتعتبر تحضيرية أو مساعدة لعملك الأساسي. ومن الأمثلة الشائعة ما يلي:
- تخزين البضائع أو عرضها أو توصيلها.
- الحفاظ على قائمة جرد للتخزين أو المعالجة.
- شراء السلع أو جمع المعلومات.
- استخدام مكان عمل ثابت لأنشطة دعم محدودة.
هذه الاستثناءات ليست عامة. يعتمد الإجراء الدقيق على القانون المحلي ومعاهدة الضرائب المعمول بها. بعض المعاهدات تحتوي أيضا على قواعد لمكافحة التجزئة تمنع الشركات من تقسيم الأنشطة التجارية ذات الصلة بين مواقع أو جهات للمطالبة بإعفاءات دائمة.
على سبيل المثال، تستبعد بعض المعاهدات الثنائية بعض أنشطة التخزين أو التسليم من قواعد منشأة دائمة عندما تستوفي الشركات شروط معاهدة أخرى.
كيفية تحديد المنشأة الدائمة
تحديد ما إذا كانت شركتك تمتلك منشأة دائمة يبدأ بفحص ما يفعله عملك في دولة.
ضع في اعتبارك هذه الأسئلة الرئيسية:
- الحضور المادي: هل تستخدم شركتك مكتبا أو ورشة عمل أو مواقع أخرى للعمليات الجارية؟ هل لديك أعضاء في الفريق يعملون عن بعد من مكتب منزلي؟
- المدة: كم من الوقت يعمل أعضاء فريق أو مقاولوك أو مشاريعك في دولة؟
- سلطة التعاقد: هل لدى أي شخص محليا سلطة إبرام العقود أو لعب دور رئيسي في تأمينها نيابة عنك؟
- الأنشطة التجارية: هل يقوم أعضاء الفريق المحليون بأعمال أساسية لتوليد الإيرادات، أم تقتصر أنشطتهم على الوظائف التحضيرية أو المساعدة؟
- قواعد المعاهدة: هل تغير معاهدة الضرائب المعمول بها المعيار المحلي أو تحدد عتبات زمنية محددة؟
لا يوجد عامل واحد يحدد منشأة دائمة في كل حالة. فهم ما إذا كانت شركتك لها حضور خاضع للضريبة في دولة أخرى يعني النظر إلى عملياتك ككل. ستنظر السلطات الضريبية في الحقائق والظروف العامة. وبالتالي، عندما تبدأ شركتك في التوسع عبر الحدود، يجب عليك مراجعة كل من القانون المحلي والمعاهدات المعمول بها قبل افتراض أن عملياتك خارج القواعد منشأة دائمة.
العمل مع صاحب العمل المسجل (مؤسسة تُدير شؤون الموظفين) يمكن أن يساعدك في التوظيف العالمي بينما تقوم شركتك بتقييم مخاطر التأسيس الدائم. G-P مؤسسة تُدير شؤون الموظفين تمنحك كل ما تحتاجه لتوظيف بشكل متوافق في دول 180+ — دون إنشاء كيانات. لدينا أكبر فريق لموارد بشرية وخبراء قانونيون في المنطقة في الصناعة لمساعدتك على التنقل في منشأة دائمة، حتى تتمكن من بناء وإدارة فريقك عالمي بسرعة وبشكل متوافق.
الفرع مقابل المؤسسة الدائمة
يمكن لكل من الفرع والمنشأة الدائمة أن يخلقا وجودا خاضعا للضريبة في دولة أخرى. ومع ذلك، هما ليسا نفس الشيء، ويؤثران على التزاماتك الضريبية والامتثال بطرق مختلفة.
مكتب فرعي المسجل هو امتداد رسمي لشركة أم. عادةً ما تقوم الشركات بإنشائها من خلال التسجيل المحلي المتعمد. لا تتمتع الفروع بشخصية قانونية منفصلة عن الشركة الأم، بل تعمل كامتداد لمنظمتك الحالية.
أما المؤسسة الدائمة غير المسجلة، فيمكن أن تنشأ من خلال أنشطة شركةك. يُعرف أيضًا باسم "المؤسسة الدائمة بحكم الأمر الواقع"، ويمكنك إنشاء واحدة عن غير قصد حتى لو لم تقم بتسجيل فرع أو كيان محلي. تقوم السلطات الضريبية بتقييم كيفية عمل شركتك محلياً لتحديد ما إذا كانت أنشطتها تخلق وجوداً خاضعاً للضريبة بشكل كافٍ لتفعيل الالتزامات الضريبية.
شركة تابعة بالكامل تختلف عن كليهما. إنها كيان قانوني منفصل مملوك لشركة أم. بينما تُعتبر الفروع المسجلة امتداداً، فإن الشركات التابعة منفصلة. يمكن لهذا الهيكل أن يحمي الشركة أم من بعض المسؤوليات، وفقا للقانون المحلي والظروف المرتبطة به.
البعد التشغيلي | مكتب فرعي مسجل | مؤسسة دائمة غير مسجلة (بحكم الواقع) | شركة تابعة مملوكة بالكامل |
|---|---|---|---|
الشخصية الاعتبارية | امتداد للشركة الأم | لا يوجد كيان قانوني منفصل | كيان قانوني منفصل |
المسؤولية المؤسسية | يبقى الوالد مسؤولاً بشكل عام | يظل الوالد مسؤولاً عن الأنشطة المحلية | عادة ما تكون المسؤولية تقع على عاتق شركة تابعة |
عملية التسجيل | التسجيل المحلي الرسمي | قد تنشأ دون تسجيل | تأسيس رسمي مطلوب |
ضريبة دخل الشركات | تخضع الأرباح المحلية عمومًا للضريبة | الأرباح الناتجة عن منشأة دائمة عادة ما تخضع للضريبة | عادة ما تخضع الضرائب كشركة فرعية |
إعادة الأرباح إلى الوطن | عادةً ما تتدفق الأرباح مباشرةً إلى الشركة الأم، وذلك وفقًا لقواعد الضرائب المحلية. | لا إعادة منفصلة؛ تظل الأرباح المنسوبة جزءا من شركة أم | قد تشمل التوزيعات للشركة الأم أرباح الأسهم والقواعد الضريبية ذات الصلة. |
أنواع المنشآت الدائمة وأمثلة عليها
يمكن أن تأخذ المؤسسة الدائمة أشكالا مختلفة، اعتمادا على كيفية عمل شركتك في دولة. إن فهم الأنواع الثلاثة يمكن أن يساعدك في تحديد أين يمكن أن تنشأ المخاطر الضريبية.
1. منشأة مادية دائمة
المنشأة الدائمة الفعلية هي عندما تحتفظ شركتك بمكان عمل ثابت في دولة أخرى. ومن الأمثلة الشائعة ما يلي:
- مكاتب
- ورش عمل
- المصانع
- مواقع البناء أو التركيب
- المواقع المستخدمة لاستخراج الموارد الطبيعية
قد يؤدي العمل عن بعد إلى تعقيد الوضع. مكتب الموظف الرئيسي لا ينشئ منشأة دائمة تلقائيا. ومع ذلك، ستنظر السلطات الضريبية في عدد مرات عمل فريق الأعضاء من الموقع، وما إذا كانت شركتك تستخدمه فعليا كمكان عمل، وما إذا كان هناك سبب تجاري يدفع محترفا للعمل من ذلك الدولة.
تأخذ التوجيهات الحديثة لمنظمة التعاون الاقتصادي والتنمية السياق التجاري الأوسع في الاعتبار. يصبح المكتب المنزلي أكثر أهمية للتحليل الدائمة عندما يدعم الموقع عمل شركةك بشكل فعال في ذلك السوق. على سبيل المثال، قد يدير المحترف عملاء محليين، أو يطور أعماله، أو ينفذ أنشطة أخرى خاصة بالسوق هناك. الفرق الأساسي هو مكان عمل الشخص ومكان إدارة شركتك.
هناك عاملان مهمان بشكل خاص:
- 50٪ معيار: العمل من المنزل أو من موقع خارج الشركة لمدة لا تقل عن نصف وقت عمل المحترف خلال فترة 12شهرا يمكن أن يجعل الموقع أكثر أهمية في تقييمات منشأة دائمة.
- السبب التجاري: تحقيق معيار 50٪ وحده لا يثير منشأة دائمة. كما تنظر السلطات الضريبية فيما إذا كان هناك سبب تجاري مشروع لعمل المحترف من تلك الدولة بدلا من أن يكون ذلك للراحة الشخصية أو الاحتفاظ بالموهوبين.
2. المؤسسة الرقمية الدائمة
في بعض الدول، تنطبق قواعد ارتباط رقمي أو اقتصادي وثيق، وقد تدين الشركات بضرائب إذا كان هناك نشاط كبير في السوق حتى بدون وجود مادي تقليدي. يمكن تطبيق هذه القواعد إذا كانت شركتك تحقق إيرادات كبيرة، أو تقدم خدمات رقمية، أو تحتفظ بقاعدة مستخدمين كبيرة في دولة.
تستخدم الهند، على سبيل المثال، معيار الوجود الاقتصادي الكبير (SEP) . بموجب القواعد الحالية ، يمكن تطبيق ذلك عندما تتجاوز بعض المعاملات مع أشخاص في الهند 20 ملايين روبية هندية خلال السنة الضريبية. يمكن تطبيق معيار SEP أيضًا عندما تتفاعل شركة بشكل منهجي مع ما لا يقل عن 300 و 000 مستخدمين في الهند.
إن امتلاك منشأة خاصة مؤقتة لا يعني بالضرورة امتلاك منشأة دائمة تقليدية. تعتبر الهند ذلك مفهوماً للارتباط التجاري بموجب القانون المحلي، مما يعني أن الشركات تحتاج أيضاً إلى النظر فيما إذا كانت معاهدة ضريبية سارية تغير النتيجة.
3. منشأة دائمة قائمة على الوكلاء
يمكن أن تحصل شركتك على منشأة دائمة من خلال أنشطة وكيل تابع في دولة أخرى. يحدث هذا عادة عندما يتصرف شخص أو شركة نيابة عنك ويكون له دور كبير في إعداد أو إبرام العقود.
الوكلاء لا يحتاجون دائما إلى سلطة توقيع رسمية لإنشاء منشأة دائمة. وفقا لمعايير المعاهدات الحديثة، يمكن أن تزداد مخاطر التأسيس الدائم عندما يلعب شخص بانتظام الدور الرئيسي الذي يؤدي إلى عقود تقوم شركتك بإبرام بشكل روتيني. على سبيل المثال، قد يتفاوض مندوب محلي على الشروط الرئيسية للصفقة مع زبون، مما يترك شركتك لتوقيع الاتفاقية رسميا دون أي تفاوض إضافي.
عادة ما يكون لدى الوكلاء المستقلين تعرض أقل لمنشأة دائمة عند التصرف نيابة عن أنفسهم وإدارة أعمالهم في سياق عملياتهم العادية. 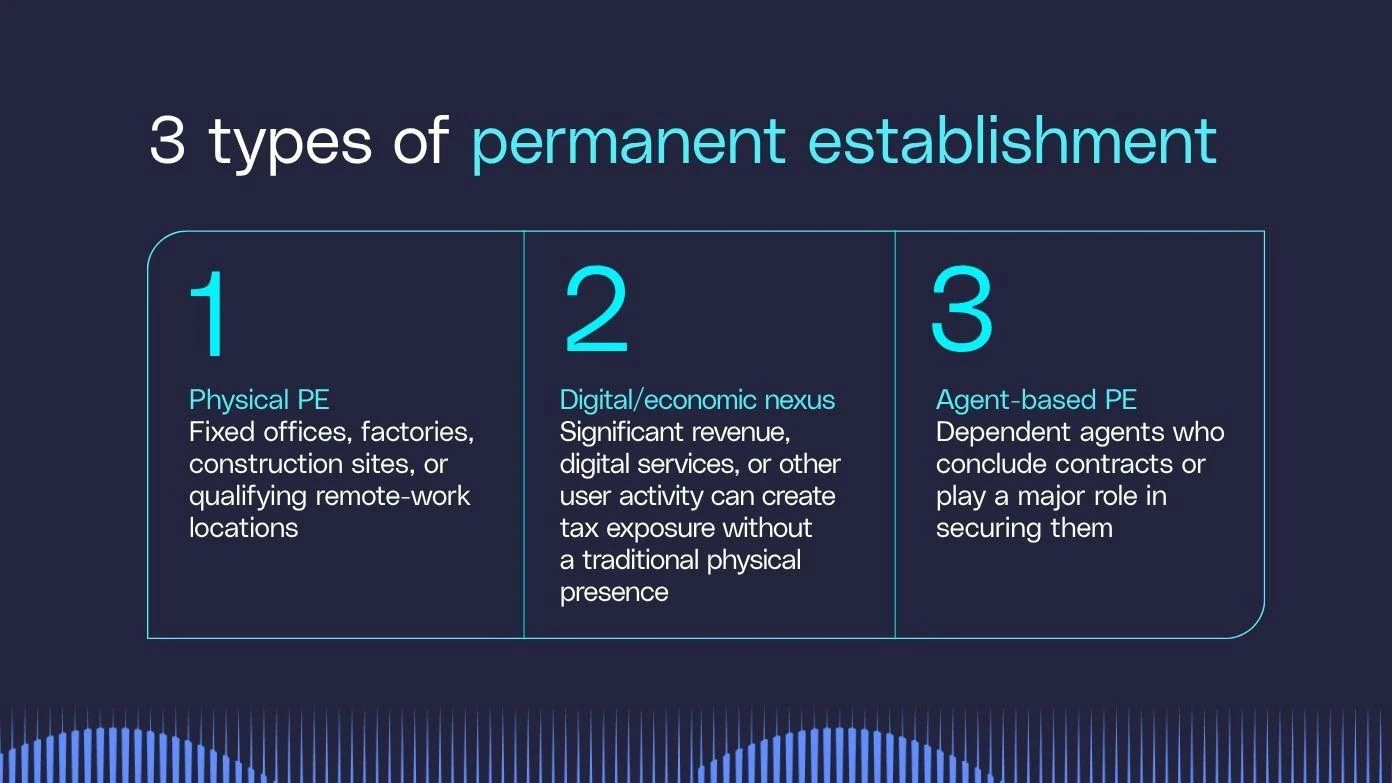
كيف تختلف قواعد التأسيس الدائم بين الدول
تختلف قواعد التأسيس الدائم بين الولايات القضائية، خاصة عندما يكون العمل عن بُعد جزءا من المعادلة. القانون المحلي والمعاهدات الضريبية المعمول بها تشكل كيف تقيم كل دولة ما إذا كانت أنشطتك تخلق وجودا خاضعا للضريبة، مع القانون المحلي كسلطة نهائية إذا لم تكن هناك معاهدة سارية الآن.
ألمانيا، على سبيل المثال، لا تعامل عادة مكتب الموظف المنزلي كمكان دائمة عندما تفتقر الشركة إلى السيطرة الكافية على المكان. يمكن أن يبقى هذا صحيحا حتى لو كانت شركتك تغطي تكاليف المكتب المنزلي أو لم توفر مكتب آخر. ومع ذلك، يمكن أن تتلقى الأنشطة الإدارية معاملة مختلفة، خاصة عندما يتخذ التنفيذيون الكبار قرارات تجارية مهمة من الدولة.
تتبنى النمسا نهجاً أكثر تحديداً للوقائع. ستنظر السلطات في عدد مرات عمل موظف من المنزل، وما إذا كانت شركتك توفر مساحة عمل أخرى، وما إذا كان هناك سبب تجاري لهذا الترتيب. يصبح العمل عن بعد الذي يمثل 50% أو أكثر من وقت عمل المحترف عاملاً مهماً، ولكنه لا يحدد النتيجة بمفرده.
كيف تختلف قواعد المنشأة الدائمة باختلاف القطاعات؟
يمكن أن تختلف قواعد منشأة دائمة أيضا بناء على نوع العمل الذي تقوم به شركتك. تعتمد بعض الصناعات بشكل كبير على المشاريع المادية، بينما تركز صناعات أخرى بشكل أكبر على الخدمات أو العقود أو الممثلين المحليين.
- البناء: يمكن لمشاريع البناء والتركيب أن تخلق منشأة دائمة عندما تستمر بعد حدود زمنية محددة للمعاهدة. في إطار نموذج منظمة التعاون الاقتصادي والتنمية، يكون الحد الأدنى بشكل عام أكثر من شهر 12 ، بينما يستخدم نموذج الأمم المتحدة حدًا أقصر مدته ستة أشهر.
- الاستشارات والخدمات: قد تواجه الشركات القائمة على الخدمات اختبارات مختلفة لأنها غالباً ما تعمل بدون مكتب ثابت. تستخدم بعض المعاهدات قواعد الخدمة المبنية على الوقت منشأة دائمة، بما في ذلك حد أقصى 183يوم خلال فترة 12شهرا.
- الوساطة والمبيعات: علاقات الوكلاء أكثر أهمية في الصناعات التي يتفاوض فيها الممثلون المحليون أو يحصلون على الأعمال. يمكن أن يزداد التعرض لما يشبه الوكيل بشكل كبير من شركتك أو يلعب دورا رئيسيا بانتظام في إبرام العقود.
لا يزال المعيار الدقيق يعتمد على القانون المحلي والمعاهدة المعمول بها، لكن النشاط الصناعي الخاص يمكن أن يحدد أي اختبارات منشأة دائمة أهم.
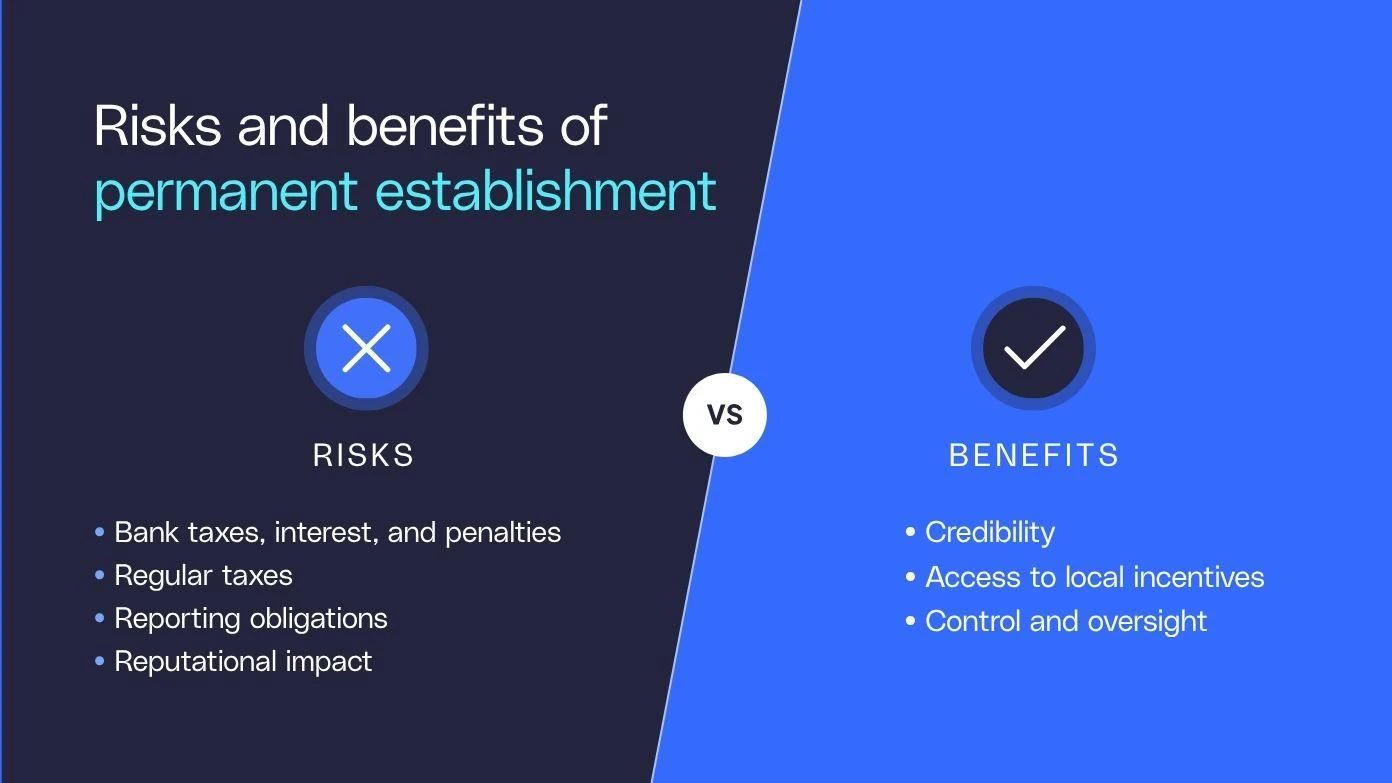
مخاطر وفوائد وجود منشأة دائمة
وجود منشأة دائمة يمكن أن يخلق أعباء الامتثال ومزايا استراتيجية، وغالبا ما يعتمد ذلك على ما إذا كان هذا الوجود مقصودا.
المخاطر
أكبر خطر هو إنشاء منشأة دائمة قبل أن تتوفر لدى شركتك الأنظمة اللازمة لإدارة الضرائب المحلية والالتزامات التقاريرية. تشمل العواقب المحتملة للتأسيس الدائم ما يلي:
- الضرائب المتأخرة، الفوائد، والجزاءات: يمكن لشركتك أن تدين بضريبة لفترات سابقة إذا قررت السلطات أن منشأة دائمة كانت موجودة بالفعل.
- متطلبات إضافية للامتثال: يمكن أن تجلب منشأة دائمة ضريبة شركات الإرفاق، وحفظ السجلات، والتزامات التقارير المحلية الأخرى.
- التكاليف الإدارية الأعلى: يمكن أن تزيد الالتزامات الجديدة من تكاليف الدعم الضريبي أو المحاسبي أو القانوني أو موارد بشرية.
- مخاوف تتعلق بالسمعة: يمكن أن تعقد القضايا الضريبية أو الامتثال غير المتوقعة العلاقات مع السلطات المحلية وأعضاء الفريق وشركاء الأعمال.
الفوائد
تكون فوائد وجود منشأة دائمة أكثر أهمية عندما تقوم شركتك بإنشاء حضور قانوني رسمي عن قصد. يمكن للفرع المسجل أو أي هيكل محلي مخطط له أن يدعم أهداف العمل الأوسع ويقدم العديد من المزايا.
- المصداقية المحلية: يمكن للتواجد الرسمي أن يعزز المصداقية لدى العملاء وشركاء الأعمال والسلطات.
- إمكانية الحصول على الحوافز: تقدم بعض السلطات القضائية حوافز ضريبية ومنحًا وبرامج أخرى للعمليات المحلية المؤهلة.
- وصول سوق أفضل: وجود محلي يمكن أن يسهل عليك توظيف، أو فتح حسابات بنكية، أو تأمين العقود.
- مزيد من السيطرة التشغيلية: إدارة الأنشطة المحلية مباشرة يمكن أن تمنح شركتك رقابة أكبر على العمليات اليومية.
الأهم هنا هو النية. وجود محلي المتعمد يمكن أن يدعم خطط التوسع، بينما يمكن أن يؤدي وجود غير متوقع دائمة إلى التزامات ضريبية والتزامات لم تكن شركتك تتوقعها.
كيفية إدارة مخاطر المنشأة الدائمة
لا يمكنك دائمًا القضاء على مخاطر المنشأة الدائمة، ولكن يمكنك تقليل المخاطر غير المتوقعة من خلال فهم كيفية عمل موظفيك وعملياتك عبر الحدود. إذا كانت شركتك قد أنشأت بالفعل منشأة دائمة، فإن تقليل التعرض المستقبلي يعني تغيير الأنشطة أو الظروف التي تسببت بها. قد تحتاج شركتك إلى تسوية التزامات الضرائب وتقديم الطلبات الحالية بشكل منفصل.
- اعرف القواعد المحلية: راجع قانون الضرائب المحلية وأي معاهدة ذات صلة قبل دخول سوق جديدة. انتبه جيدًا لاختبارات الموقع الثابت، والوكيل، والخدمة، ومدة المشروع.
- صياغة اتفاقيات محلية واضحة: تأكد من أن اتفاقيات التوظيف والمقاولين والوكالات تعكس المتطلبات المحلية وتحدد بدقة دور كل شخص، وسلطته، وترتيب عمله.
كيفية التخفيف من مخاطر التأسيس الدائم
يمكنك أيضًا اتخاذ خطوات عملية لتقليل احتمالية أن تؤدي العمليات اليومية إلى وجود خاضع للضريبة بشكل غير متوقع.
- حدد سلطة التعاقد بوضوح: حدد من يمكنه التفاوض وإبرام العقود والموافقة عليها. أعضاء الفريق المحليون الذين يلعبون دورا رئيسيا بانتظام في تأمين الصفقات يمكنهم زيادة مخاطر التأسيس الدائم.
- تتبع العمل عن بُعد الترتيبات: وثق مكان عمل أعضاء الفريق، وعدد مرات عملهم هناك، وما إذا كان الترتيب يخدم غرضا تجاريا أو يعكس بشكل أساسي تفضيلا شخصيا.
- راجع الأنشطة المحلية: فكر فيما إذا كان العمل في دولة يدعم العمليات الأساسية التي تولد الإيرادات أو يبقى مقتصرا على الوظائف التحضيرية أو المساعدة.
- أعد التقييم مع نمو العمليات: قد يتغير خطر التأسيس الدائم مع تغير عدد الموظفين أو المسؤوليات أو النشاط أو الوقت الذي يقضيه في دولة التغيير.
- فكر في مؤسسة تُدير شؤون الموظفين للتوظيف: إذا كنت ترغب في اختبار سوق جديد قبل الالتزام بكيانك الخاص، يمكن لمؤسسة تُدير شؤون الموظفين توفير خيار توظيف مرن أثناء تقييمك للهيكل التشغيلي طويل الأمد لشركة.
قلل من خطر منشأة دائمة باستخدام G-P مؤسسة تُدير شؤون الموظفين
إن فهم القوانين المحلية، وتوثيق ترتيبات العمل، ومراجعة كيفية عمل مشروعك التجاري يمكن أن يساعدك في تحديد المخاطر قبل أن تتسبب في التزامات ضريبية غير متوقعة.
G-P مؤسسة تُدير شؤون الموظفين تمنحك طريقا أسرع لبناء فرق عالمية، دون الالتزام بإنشاء الكيانات من اليوم الأول. قمنا بدمج 14+ سنوات من الخبرة القانونية وموارد بشرية في منصتنا™ العالمية للتوظيف (منصة التوظيف العالمي)، مما يتيح لك توظيف والتوسع بشكل متوافق في 180+ دول خلال دقائق.
قلل من مخاطر الامتثال من خلال التوجيه المدعوم بالخبرات في كل سير عمل.
احجز عرضا توضيحيا اليوم لترى كيف يمكن G-P دعم توسيع النطاق العالمي.
الأسئلة الشائعة
كيف أتجنب تفعيل منشأة دائمة؟
يمكنك تقليل مخاطر التأسيس الدائم من خلال مراجعة قواعد الضرائب المحلية والمعاهدات المعمول بها قبل دخول السوق الجديدة. انتبه إلى مواقع الأعمال الثابتة، سلطة التعاقد، مدة المشروع، العمل عن الترتيبات، والأنشطة التي يقوم بها أعضاء الفريق المحلي. يجب على شركتك إعادة تقييم منشأة دائمة مع تغير العمليات.
كيف يؤثر وجود منشأة دائمة على التزاماتي الضريبية؟
بمجرد أن تنشأ شركتك مؤسسة دائمة، يمكن للدولة المضيفة عادة فرض ضرائب على الأرباح الناتجة عن تلك المنشأة دائمة. قد تحتاج شركتك أيضا إلى تلبية متطلبات ضريبة شركات التسجيل المحلية والتقارير. تعتمد الالتزامات الدقيقة على القانون المحلي وأي معاهدة ضريبية سارية.
هل يمكن أن يؤدي العمل عن بعد إلى إنشاء منشأة دائمة؟
يمكن أن يساهم مكتب الموظف المنزلي في منشأة دائمة العرض، لكن ذلك يعتمد على الحقائق والظروف. تأخذ السلطات الضريبية في الاعتبار عدد مرات عمل عضو الفريق من الموقع، وما إذا كانت شركتك تستخدمه فعليا كمكان عمل، وما إذا كان هناك سبب تجاري لعملهم من ذلك الدولة. وفقا لتوجيهات منظمة التعاون الاقتصادي والتنمية الحالية، يعد معيار 50٪ عامل مهم، لكنه لا يخلق منشأة دائمة بمفرده.
ما الفرق بين الوكيل التابع والوكيل المستقل لأغراض المنشأة الدائمة؟
الوكيل التابع يتصرف نيابة عن شركةك وقد يؤدي إلى منشأة دائمة عندما يبرم عقودا بانتظام أو يلعب دورا رئيسيا في تأمين العقود التي توافق عليها شركتك لاحقا. عادة ما يشكل الوكلاء المستقلون مخاطر منشأة دائمة أقل عند التصرف نيابة عن أنفسهم وإدارة أعمالهم في سياق عملياتهم العادية.
ما هي معاهدة الضرائب؟
المعاهدة الضريبية هي اتفاقية بين دولتين أو أكثر تساعد في تحديد أي دولة يمكنها فرض ضريبة على دخل معين وتقلل من خطر فرض الضرائب المزدوجة. كما تحدد العديد من المعاهدات مفهوم المنشأة الدائمة وتضع عتبات لأنشطة مثل مشاريع البناء أو الخدمات أو أنشطة الوكلاء التابعين.