נקודות מפתח
- מוסד קבוע (מוסד קבוע) יוצר נוכחות חייבת במס: החברה שלך יכולה להפעיל מוסד קבוע דרך מקום עסק קבוע, פעילות סוכנים תלויים, פרויקטים ארוכי טווח מסוימים או פעילויות עסקיות אחרות המתאימות.
- כללי מוסד קבוע משתנים בין מדינות: החוק המקומי והסכמי המס החלים קובעים את הספים, הפטורים והחובות המס החלות.
- עבודה מרחוק יכולה להשפיע על חשיפה קבועה: רשויות המס יכולות לבדוק כמה פעמים חברי צוות עובדים ממקום מסוים, אילו פעילויות הם מבצעים, והאם יש סיבה מסחרית לנוכחותם במדינה.
- ניהול מוסד סיכון קבוע דורש בדיקה מתמשכת: עקבו אחר פעילויות מקומיות, סמכות קבלן, סידורי עבודה מרחוק ושינויים בפעילות שלכם ככל שאתם מתרחבים מעבר לגבולות.
אחד הדברים החשובים ביותר שיש לקחת בחשבון לפני שאתה נכנס לשוק חדש הוא הקמת קבע (מוסד קבוע). מוסד קבוע עלול להטיל על החברה שלך מסי חברות ומגוון חובות חדשות. הכללים משתנים מאוד בהתאם לחוק המקומי, להסכמי המס החלים, לאופן שבו הצוות שלך פועל וסוג הפעילויות העסקיות המעורבות.
ככל שהחברה שלך מתרחבת בינלאומית, הבנת טריגרים קבועים אפשריים יכולה לעזור לך לזהות בעיות מס ותאימות מוקדם ולהימנע מהפתעות שעלולות לסכל את התוכניות שלך. הנה מה שאתם צריכים לדעת על מוסד קבע, איך זה עובד, ואילו צעדים תוכלו לנקוט כדי לנהל סיכונים.
מהו מוסד קבע?
מוסד קבע הוא מושג מס בו משתמשים מדינות כדי לקבוע האם לעסק שלך יש נוכחות מספקת כדי לגבות מיסים על רווחים מסוימים מפעילויות מקומיות. הקמת נוכחות חייבת במס במדינה עלולה להפעיל מס הכנסה תאגידית וחובות תאימות נוספות.
מוסד קבוע יכול להיווצר בכמה דרכים. חלקן כוללות פעילויות עסקיות מכוונות, כגון החזקת מקום עסק קבוע, פעולה באמצעות סוכן תלוי, או ביצוע פרויקטים מסוימים למשך זמן מספיק כדי לעמוד בסף רלוונטי. בפעמים אחרות, החברה שלך עלולה ליצור מוסד קבוע בטעות דרך פעילויות חוצות גבולות או פעילויות של חברי חברים. הכללים המדויקים משתנים בהתאם למדינה ולאמנת המס הרלוונטית.
כיצד אמנות מס משפיעות על מוסד קבע
הסכמי מס מסייעים לקבוע איזו מדינה יכולה להטיל מס על הכנסה עסקית מסוימת ויכולים להפחית את הסיכון לכפול מיסוי. אמנות רבות מבססות את כללי מוסד קבוע על אמנת המס המודל של ארגון לשיתוף פעולה ופיתוח כלכלי (OECD) או על אמנת מודל המיסוי הכפול של האומות המאוחדות (UN).
מודלים אלה מספקים מסגרת. עם זאת, אמנות בודדות קובעות את הכללים הסופיים. לאמנה יכולים להיות ספים שונים עבור פרויקטים של בנייה, שירותים, סוכנים תלויים או פעילויות אחרות. אם אין הסכם רלוונטי, כללי המס המקומיים של המדינה המארחת קובעים בדרך כלל האם פעילות החברה שלך יוצרת נוכחות חייבת במס.
כיצד פועל מוסד קבע?
ברגע שחברות מקימות מוסד קבוע, הרשויות המקומיות יכולות להטיל מיסים על הרווחים המיוחסים ל-PE זה. ייתכן שלחברה שלך יש גם התחייבות להגשה ודיווח לפי חוקי המס המקומיים. אי עמידה בדרישות אלו עלולה לגרום לבעיות תאימות וקנסות.
כשאתה נכנס לשוק חדש, עליך לבחון את החוקים החלים ואת הטריגרים האפשריים של מוסד קבוע.
מקום עסק קבוע הוא דרך נפוצה שבה מוסד קבוע יכול להיווצר. אם יש לך משרד, מפעל, סדנה או מקום אחר שבו אתה משתמש לפעילויות עסקיות רגילות, תוכל ליצור מוסד קבוע.
רשויות המס יבחנו האם:
- יש לך משרד או מיקום עסק ספציפי בתוך המדינה.
- חברי הצוות מבצעים שם פעילויות עסקיות באופן קבוע.
- החברה שלך משתמשת במיקום באופן שוטף.
החברה שלך יכולה גם ליצור מוסד קבוע כשעובדים עם סוכן תלוי. בניגוד לסוכנים שפועלים באופן עצמאי ומייצגים בדרך כלל מספר לקוחות, סוכן תלוי פועל בשם החברה שלך. בבריטניה, למשל, מוסד קבוע יכול להיווצר כאשר אדם סוגר חוזים באופן קבוע או הוא הגורם העיקרי לסגירת חוזה.
חלק מהאמנות משתמשות גם בספי זמן. לדוגמה, הסכם המס בין ארה"ב לתאילנד קובע את מוסד קבוע כאשר שירותי ייעוץ מסוימים נמשכים מעבר ל- 90 ימים בתוך תקופה של 12חודשים. אותה אמנה מיישמת סף של יותר מ-120ימים עבור פרויקטים מסוימים של בנייה או התקנה.
פטורים ממפעל קבע
פעילויות מסוימות יכולות להיות מחוץ לכללים מוסד קבוע כאשר הן מוגבלות בהיקף ונחשבות כהכנה או עזר לעסק הליבה שלך. דוגמאות נפוצות כוללות:
- אחסון, תצוגה או מסירת סחורות.
- שמירה על מלאי לאחסון או עיבוד.
- רכישת סחורות או איסוף מידע.
- שימוש במקום עסק קבוע לפעילויות תמיכה מוגבלות.
יוצאים מן הכלל אלה אינם אוניברסליים. הטיפול המדויק תלוי בחוק המקומי ובאמנת המס הרלוונטית. חלק מהאמנות כוללות גם כללי אנטי-פיצול שמונעים מחברות לפצל פעילויות עסקיות קשורות בין מיקומים או גופים כדי לדרוש פטורים קבועים.
לדוגמה, חלק מהאמנות הבילטרליות מחריגות במפורש פעילויות אחסון או משלוח מסוימות מכללי מוסד קבוע כאשר החברות עומדות בתנאי הסכם אחרים.
כיצד לקבוע מוסד קבע
קביעת האם לחברה שלך יש מוסד קבוע מתחילה בבחינת מה העסק שלך עושה במדינה.
שקול את השאלות המרכזיות הבאות:
- נוכחות פיזית: האם החברה שלך משתמשת במשרד, סדנה או במקומות אחרים לפעולות עסקיות מתמשכות? האם יש לך חברי צוות שעובדים מרחוק ממשרד ביתי?
- משך: כמה זמן חברי הצוות, הקבלנים או הפרויקטים שלך פועלים במדינה?
- סמכות חוזה: האם למישהו מקומית יש סמכות לחתום על חוזים או למלא תפקיד מרכזי בהשגת חוזים מטעם החברה שלך?
- פעילויות עסקיות: האם חברי הצוות המקומיים מבצעים עבודות ליבה שמייצרות הכנסות, או שפעילותם מוגבלת לתפקידים הכנתיים או משניים?
- כללי ההסכם: האם הסכם מס חל משנה את תקן מוסד קבוע המקומי או קובע סף זמן ספציפי?
אין גורם יחיד שקובע מוסד קבוע בכל מקרה. הבנה האם לחברה שלך יש נוכחות חייבת במס במדינה אחרת משמעותה לבחון את הפעילות שלך כולה. רשויות המס יבחנו את העובדות והנסיבות הכוללות. כתוצאה מכך, כאשר החברה שלך מתחילה להתרחב מעבר לגבולות, עליך לבדוק הן את החוק המקומי והן את ההסכמים החלים לפני שאתה מניח שהפעילות שלך חורגת מהכללים הקבועים.
עבודה עם מעסיק רשום (מעסיק רשום) יכולה להקל על גיוס גלובלי בזמן שחברה שלך מעריכה סיכוני הקבעה קבועים. G-P Employer of Record מספק לך את כל מה שאתה צריך כדי לגייס בהתאם לדרישות במדינות 180+ — מבלי להקים גופים. יש לנו את צוות משאבי אנוש והמומחים המשפטיים הגדולים ביותר בתעשייה שיעזרו לכם לנווט מוסד קבוע, כך שתוכלו לבנות ולנהל את צוות גלובלי שלכם במהירות ובצייתיות.
סניף לעומת מוסד קבע
סניף ומוסד קבע יכולים שניהם ליצור נוכחות חייבת במס במדינה אחרת. עם זאת, הם לא אותו דבר, והם משפיעים על התחייבויות המס שלך, ועל תאימות בדרכים שונות.
סניף רשום הוא הרחבה פורמלית של חברת אם. בדרך כלל, חברות יוצרות אותם באמצעות רישום מקומי מכוון. לסניפים אין זהות משפטית נפרדת מהחברה האם, אלא פועלים כהרחבה של הארגון הקיים שלך.
לעומת זאת, מוסד קבוע לא רשום יכול להיווצר בעקבות פעילות החברה שלך. ידוע גם כ"מוסד קבע דה פקטו", אתה יכול ליצור אחד בטעות גם אם מעולם לא נרשמת סניף או ישות מקומית. רשויות המס מעריכות את אופן פעילות העסק שלך באופן מקומי כדי לקבוע האם פעילותו יוצרת נוכחות חייבת במס מספיקה כדי להפעיל חובות מס.
חברת בת בבעלות מלאה שונה משתי החברות. זו ישות משפטית נפרדת שבבעלות חברת אם. בעוד שסניפים רשומים הם שלוחה, חברות בנות הן נפרדות. מבנה זה יכול להגן על חברת אם מאחריות מסוימת, בכפוף לחוק המקומי ולנסיבות המעורבות.
מימד תפעולי | סניף רשום | מוסד קבע לא רשום (דה פקטו) | חברת בת בבעלות מלאה |
|---|---|---|---|
אישיות משפטית | הרחבת חברת האם | אין ישות משפטית נפרדת | ישות משפטית נפרדת |
אחריות תאגידית | ההורה בדרך כלל נשאר אחראי | ההורה נשאר אחראי על הפעילויות המקומיות | האחריות מוטלת בדרך כלל על חברת הבת |
תהליך הרישום | רישום מקומי רשמי | יכול להיווצר ללא רישום | נדרש תאגוד פורמלי |
מס הכנסה של חברות | רווחים מקומיים כפופים בדרך כלל למס | הרווחים המיוחסים למוסד קבוע בדרך כלל כפופים למס | חברה בת בדרך כלל ממוסה כחברה מקומית |
החזרת רווחים לארץ | רווחים בדרך כלל זורמים ישירות לחברה האם, בכפוף לחוקי המס המקומיים | אין החזרה נפרדת; הרווחים המיוחסים נשארים חלק מהחברה אם | חלוקות לחברה האם עשויות לכלול דיבידנדים וכללי מס קשורים |
סוגי מוסד קבע ודוגמאות
הקמה קבועה יכולה להתבטא בצורות שונות, בהתאם לאופן שבו החברה שלך פועלת במדינה. הבנת שלושת הסוגים יכולה לעזור לך לזהות היכן עלולה להיווצר חשיפה למס.
1. מוסד קבע פיזי
מוסד פיזי קבוע הוא כאשר החברה שלך מחזיקה מקום עסק קבוע במדינה אחרת. דוגמאות נפוצות כוללות:
- משרדים
- סדנאות
- מפעלים
- אתרי בנייה או התקנה
- מקומות המשמשים להפקת משאבי טבע
עבודה מרחוק יכולה לסבך את המצב עוד יותר. משרד הבית של עובדת לא יוצר אוטומטית מוסד קבוע. עם זאת, רשויות המס יבדקו כמה פעמים חברי הצוות עובדים מהמיקום הזה, האם החברה שלך משתמשת בו כמקום עסק, והאם יש סיבה מסחרית לכך שאיש מקצוע יעבוד מאותה מדינה.
הנחיות OECD מודרניות לוקחות בחשבון את ההקשר המסחרי הרחב יותר. משרד ביתי הופך לרלוונטי יותר לניתוח מוסד קבוע כאשר המיקום תומך ביעילות בעסק של חברה שלך בשוק. לדוגמה, איש מקצוע עשוי לנהל לקוחות מקומיים, לפתח עסקים או לבצע שם פעילויות אחרות ספציפיות לשוק. ההבדל הוא בעצם איפה מישהו עובד לבין איפה החברה שלך מנהלת עסקים.
שני גורמים חשובים במיוחד:
- 50% בחינת ביצועים: עבודה מהבית או ממקום שאינו חברה אחר, לפחות מחצית מזמן העבודה הכולל של איש מקצוע במשך תקופה של 12חודשים יכולה להפוך את המיקום לרלוונטי יותר בהערכות מוסד קבוע.
- סיבה מסחרית: עמידה ב- 50% בחינת ביצועים לבדה לא מפעילה מוסד קבוע. רשויות המס גם בוחנות האם יש סיבה מסחרית לגיטימית לכך שאיש מקצוע יעבוד מאותה מדינה, ולא בעיקר לנוחות אישית או לשימור כישרונות.
2. מוסד קבע דיגיטלי
במדינות מסוימות, חלים כללי קשר דיגיטליים או כלכליים, ועסקים עשויים להיות חייבים מס אם יש פעילות משמעותית בשוק גם ללא נוכחות פיזית מסורתית. כללים אלה יכולים לחול אם החברה שלך מייצרת הכנסות משמעותיות, מספקת שירותים דיגיטליים, או שומרת על בסיס משתמשים גדול במדינה.
הודו, לדוגמה, משתמשת בתקן של נוכחות כלכלית משמעותית (SEP) . על פי הכללים הנוכחיים, הדבר יכול לחול כאשר עסקאות מסוימות עם אנשים בהודו עולות על סכום של 20 מיליון רופי הודי במהלך שנת המס. תקן SEP יכול לחול גם כאשר עסק מקיים אינטראקציה שיטתית עם לפחות 300,000 משתמשים בהודו.
קיום SEP אינו זהה לקיום מוסד קבע מסורתי. הודו מתייחסת לזה כמושג קשר עסקי בחוק המקומי, מה שאומר שגם חברות צריכות לשקול האם אמנת מס רלוונטית משנה את התוצאה.
3. מוסד קבוע מבוסס סוכן
החברה שלך יכולה לקבל מוסד קבוע דרך פעילות של סוכן תלוי במדינה אחרת. זה קורה בדרך כלל כאשר אדם או עסק פועלים בשמך ויש להם מעורבות משמעותית ביצירת או בסיום חוזים.
סוכנים לא תמיד צריכים סמכות חתימה רשמית כדי ליצור מוסד קבוע. על פי תקני אמנות מודרניים, סיכוני הקמה קבועה יכולים גם לעלות כאשר מישהו ממלא באופן קבוע את התפקיד המרכזי שמוביל לחוזים שהחברה שלך סוגרת באופן שגרתי. לדוגמה, נציג מכירות מקומי עשוי לנהל משא ומתן על תנאי העסקה המרכזיים עם לקוח, ולהשאיר את החברה שלך לחתום רשמית על ההסכם עם מעט או ללא משא ומתן נוסף.
סוכנים עצמאיים בדרך כלל מפגינים חשיפה מוסד קבועה נמוכה יותר כאשר פועלים בעצמם ומנהלים את העסקים במהלך פעילותם הרגיל. 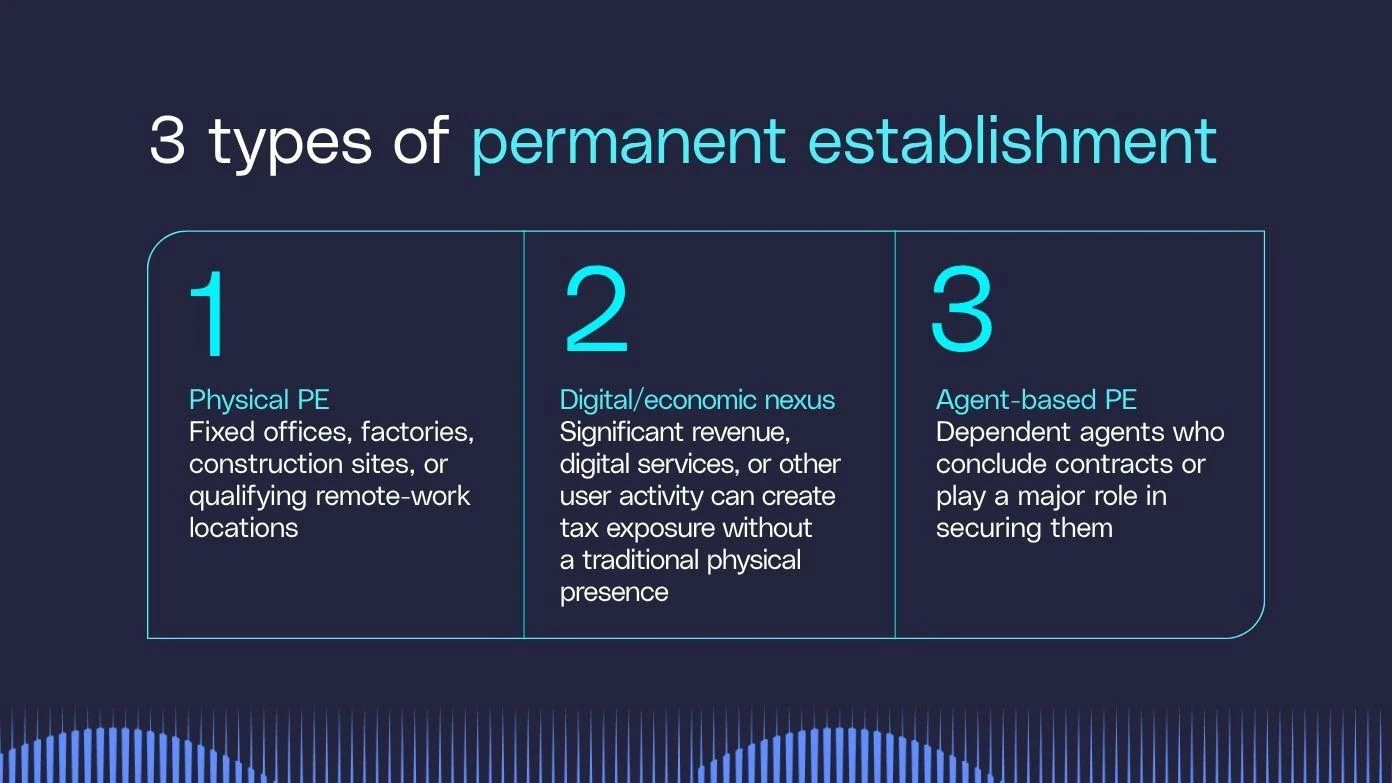
כיצד כללי הקמת קבע משתנים בין מדינות
כללי הקבע משתנים בין תחומי שיפוט, במיוחד כאשר עבודה מרחוק היא חלק מהמשוואה. החוק המקומי ואמנות המס הרלוונטיות מעצבות את האופן שבו כל מדינה מעריכה האם הפעילויות שלך יוצרות נוכחות חייבת במס, כאשר החוק המקומי הוא הסמכות הסופית אם לא קיימת אמנה רלוונטית.
גרמניה, למשל, בדרך כלל לא מתייחסת למשרד הביתי של עובד כמוסד קבוע כאשר חברה חסרה שליטה מספקת על החלל. זה יכול להישאר נכון גם אם החברה שלך מכסה עלויות משרד ביתי או לא מספקת מקום עבודה אחר. עם זאת, פעילויות ניהול יכולות לקבל יחס שונה, במיוחד כאשר מנהלים בכירים מקבלים החלטות עסקיות מרכזיות מהמדינה.
אוסטריה נוקטת גישה ספציפית יותר לעובדות. הרשויות ישקלו כמה פעמים עובד עובד מהבית, האם החברה שלך מספקת מקום עבודה נוסף, והאם יש סיבה מסחרית לסידור זה. עבודה מרחוק המהווה 50% או יותר מזמן העבודה של איש מקצוע הופכת לגורם רלוונטי, אך היא אינה קובעת את התוצאה בפני עצמה.
כיצד כללי הקמת קבע משתנים בהתאם לתעשייה
כללי מוסד קבוע יכולים להשתנות גם בהתאם לסוג העבודה שהחברה שלך מבצעת. חלק מהתעשיות מסתמכות במידה רבה על פרויקטים פיזיים, בעוד שאחרות מתמקדות יותר בשירותים, חוזים או נציגים מקומיים.
- בנייה: פרויקטים של בנייה והתקנה יכולים ליצור מוסד קבוע כאשר הם נמשכים מעבר למגבלות הזמן הספציפיות לאמנה. על פי מודל ה-OECD, הסף הוא בדרך כלל יותר מ- 12 חודשים, בעוד שמודל האו"ם משתמש במגבלה קצרה יותר של שישה חודשים.
- ייעוץ ושירותים: חברות המבוססות על שירותים עשויות להתמודד עם מבחנים שונים משום שלעתים קרובות הן פועלות ללא משרד קבוע. חלק מהאמנות משתמשות בכללי שירות מוסד קבוע מבוססי זמן, כולל סף של 183ימים בתוך תקופה של 12חודשים.
- תיווך ומכירות: יחסי סוכנים חשובים יותר בתעשיות שבהן נציגים מקומיים מנהלים משא ומתן או משיגים עסקים. חשיפה קבועה יכולה לעלות כאשר סוכן תלוי מאוד בחברה שלך או משחק תפקיד מרכזי באופן קבוע בסגירת חוזים.
התקן המדויק עדיין תלוי בחוק המקומי ובאמנה החלה, אך פעילות ספציפית לתעשייה יכולה לעצב איזו מבחנים מוסד קבוע חשובה ביותר.
סיכונים ויתרונות של קיום מוסד קבע
קיום מוסד קבוע יכול ליצור גם תאימות עול וגם יתרונות אסטרטגיים, לעיתים תלוי אם הנוכחות הזו מכוונת.
סיכונים
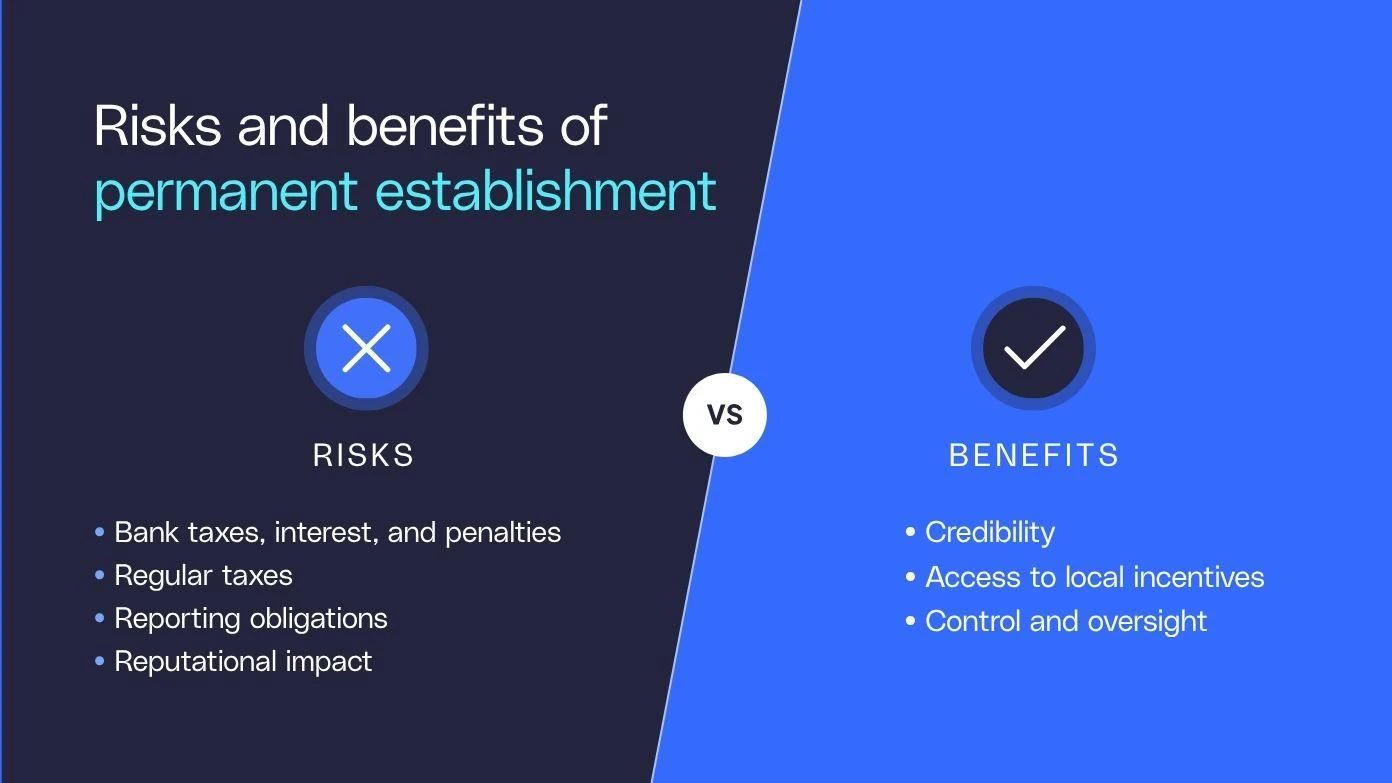
הסיכון הגדול ביותר הוא ליצור מוסד קבוע לפני שלחברה שלך יש את המערכות לניהול חובות מס ודיווח מקומיות. ההשלכות האפשריות של הקמת קבע כוללות:
- מיסים מאוחרים, ריבית וקנסות: החברה שלך יכולה להיות חייבת מס על תקופות קודמות אם הרשויות קובעות שמוסד קבוע כבר קיים.
- דרישות תאימות נוספות: מוסד קבוע יכול לכלול חובות תיוק, תיעוד ודיווח מקומי נוסף.
- עלויות אדמיניסטרטיביות גבוהות יותר: התחייבויות חדשות עלולות להעלות עלויות מיסוי מקומי, חשבונאות, משפטים או תמיכה במשאבי אנוש.
- חששות מוניטין: בעיות מס או תאימות בלתי צפויות עלולות לסבך את הקשרים עם הרשויות המקומיות, חברי צוות ושותפים עסקיים.
יתרונות
היתרונות של הקמת מוסד קבוע הם הרלוונטיים ביותר כאשר החברה שלך מקימה בכוונה נוכחות פורמלית וחוקית. סניף רשום או מבנה מקומי מתוכנן אחר יכולים לתמוך ביעדים עסקיים רחבים יותר ולהציע מספר יתרונות.
- אמינות מקומית: נוכחות רשמית יכולה לחזק את האמינות מול לקוחות, שותפים עסקיים ורשויות.
- גישה לתמריצים: תחומי שיפוט מסוימים מציעים תמריצי מס, מענקים ותוכניות אחרות לפעילות מקומית שעומדת בקריטריונים.
- גישה רחבה יותר לשוק: נוכחות מקומית יכולה להקל על גיוס עובדים, פתיחת חשבונות בנק או הבטחת חוזים.
- שליטה תפעולית מוגברת: ניהול פעילויות מקומיות ישירות יכול להעניק לחברה שלך פיקוח גדול יותר על הפעילות היומיומית.
מה שחשוב כאן הוא הכוונה. נוכחות מקומית מכוונת יכולה לתמוך בתוכניות התרחבות, בעוד מוסד קבוע בלתי צפוי עלול ליצור התחייבויות מס ותאימות שהחברה שלך לא ציפתה.
כיצד לנהל את הסיכון של מוסד קבע
לא תמיד אפשר להסיר חשיפה למוסדות קבועים, אבל אפשר להפחית סיכונים בלתי צפויים על ידי הבנת אופן פעולת האנשים והפעילות שלך מעבר לגבולות. אם החברה שלך כבר יצרה מוסד קבוע, הפחתת חשיפה עתידית משמעותה שינוי הפעילויות או התנאים שגרמו לכך. ייתכן שהחברה שלך תצטרך לפתור את התחייבויות המס וההגשה הקיימות בנפרד.
- הכר את הכללים המקומיים: עיין בחוקי המס המקומיים ובכל אמנה רלוונטית לפני כניסה לשוק חדש. שימו לב היטב לבדיקות של מקום קבוע, סוכן, שירות ומשך הפרויקט.
- ניסח הסכמים מקומיים ברורים: ודא שהסכמי תעסוקה, קבלן וסוכנות משקפים דרישות מקומיות ומגדירים במדויק את תפקידו, סמכותו וסידור העבודה של כל אדם.
כיצד להפחית חשיפה למוסד קבע
ניתן גם לנקוט צעדים מעשיים כדי להפחית את הסיכוי שפעילות יומיומית תיצור נוכחות חייבת במס בלתי צפויה.
- קבע סמכות ברורה להתקשרות: הגדירו מי יכול לנהל משא ומתן, לסיים ולאשר חוזים. חברי צוותים מקומיים שממלאים תפקיד מרכזי בהבטחת עסקאות עלולים להגדיל את הסיכון להקמה קבועה.
- עקב אחר סידורי עבודה מרחוק: תעד היכן חברי הצוות עובדים, באיזו תדירות הם עובדים שם, והאם הסידור משרת מטרה עסקית או משקף בעיקר העדפה אישית.
- סקירת פעילויות מקומיות: יש לשקול האם העבודה במדינה תומכת בפעולות ליבה המייצרות הכנסות או נותרה מוגבלת לתפקידי הכנה או עזר.
- הערכו מחדש את הפעילות להרחיב: הסיכון למיסד הקבוע שלכם יכול להשתנות ככל שמספר העובדים, האחריות, פעילות הלקוח או הזמן שהותו במדינה משתנים.
- שקול מעסיק רשום לגיוס: אם ברצונך לבדוק שוק חדש לפני שאתה מתחייב לישות שלך, מעסיק רשום יכול להציע אפשרות גיוס גמישה בזמן שאתה מעריך את מבנה התפעול ארוך הטווח של חברה.
הפחת את הסיכון למוסד קבוע עם EOR של G-P
הבנת החוקים המקומיים, תיעוד הסדרי עבודה וסקירת אופן פעילות העסק שלכם יכולים לעזור לכם לזהות חשיפות לפני שהיא תיצור התחייבויות מס בלתי צפויות.
G-P Employer of Record נותן לך דרך מהירה יותר לבניית צוותים גלובליים, מבלי להתחייב להקמת ישות מהיום הראשון. שילבנו 14+ שנים של מומחיות משפטית ומשאבי אנוש בפלטפורמת™ התעסוקה הגלובלית שלנו (פלטפורמת שירותי ההעסקה הגלובלית), המאפשרת לך לגייס ולהתרחב בהתאם לדרישות 180+ מדינות תוך דקות.
הפחת תאימות סיכון באמצעות הנחיה מומחה בכל תהליך עבודה.
הזמינו הדגמה היום כדי לראות כיצד G-P יכולים לתמוך בהתרחבות גלובלית.
שאלות נפוצות
כיצד ניתן להימנע מהפעלת מוסד קבוע?
ניתן להפחית את הסיכון של מוסד קבע על ידי סקירת כללי המס המקומיים והאמנות הרלוונטיות לפני כניסה לשוק חדש. שימו לב למיקומי עסק קבועים, רשות חוזה, משך הפרויקט, סידורי עבודה מרחוק והפעילויות שחברי הצוות המקומי מבצעים. החברה שלך צריכה להעריך מחדש את החשיפה מוסד קבוע ככל שהפעילות משתנה.
כיצד משפיעה החזקת מוסד קבע על חובות המס שלי?
ברגע שהחברה שלך יוצרת מוסד קבוע, המדינה המארחת יכולה בדרך כלל להטיל מס על רווחים המיוחסים ל-PE הזה. ייתכן שגם החברה שלך תצטרך לעמוד בדרישות מקומיות של מס תאגידים לתיוק, דיווח ושמירת רשומות. החובות המדויקות תלויות בחוק המקומי ובכל אמנת מס רלוונטית.
האם עובד מרחוק יכול להוביל להקמת קבע?
משרד הבית של עובד מרחוק יכול לתרום לחשיפה למוסד קבוע, אך זה תלוי בעובדות ובנסיבות. רשויות המס בוחנות באיזו תדירות חבר צוות עובד מהמקום, האם החברה שלך משתמשת בו כמקום עסק, והאם יש סיבה מסחרית לכך שהוא עובד מאותה מדינה. בהנחיית ה-OECD הנוכחית, 50% בחינת ביצועים היא גורם חשוב, אך היא לא יוצרת מוסד קבוע בפני עצמה.
מה ההבדל בין סוכן תלוי לסוכן עצמאי למטרות מוסד קבוע?
סוכן תלוי פועל בשם חברה שלך ויכול להפעיל מוסד קבוע כאשר הוא חותם חוזים באופן קבוע או משחק תפקיד מרכזי בהבטחת חוזים שהחברה שלך מאשרת מאוחר יותר. סוכנים עצמאיים בדרך כלל מהווים סיכון מוסד קבוע נמוך יותר כאשר הם פועלים בשמם ומנהלים עסקים במהלך פעילותם הרגילה.
מהי אמנת מס?
הסכם מס הוא הסכם בין שתי מדינות או יותר שעוזר לקבוע איזו מדינה יכולה למסות הכנסה מסוימת ומפחית את הסיכון למיסוי כפול. אמנות רבות מגדירות גם מוסד קבע וקובעות ספים לפעילויות כגון פרויקטים של בנייה, שירותים או פעילויות של סוכנים תלויים.