प्रमुख निष्कर्ष
- स्थायी प्रतिष्ठान (पीई) एक कर योग्य उपस्थिति बनाता है: आपकी कंपनी एक निश्चित व्यावसायिक स्थान, आश्रित-एजेंट गतिविधि, कुछ दीर्घकालिक परियोजनाओं या अन्य योग्य व्यावसायिक गतिविधियों के माध्यम से स्थायी प्रतिष्ठान को सक्रिय कर सकती है।
- स्थायी प्रतिष्ठान के नियम देश के अनुसार अलग-अलग होते हैं: घरेलू कानून और लागू कर संधियाँ सीमाएँ, छूटें और लागू होने वाले कर दायित्वों को निर्धारित करती हैं।
- दूरस्थ कार्य से स्थायी प्रतिष्ठान के जोखिम पर असर पड़ सकता है: कर अधिकारी इस बात पर गौर कर सकते हैं कि टीम के सदस्य कितनी बार किसी स्थान से काम करते हैं, वे कौन सी गतिविधियाँ करते हैं, और क्या देश में उनकी उपस्थिति का कोई व्यावसायिक कारण है।
- स्थायी प्रतिष्ठान जोखिम प्रबंधन के लिए निरंतर समीक्षा आवश्यक है: स्थानीय गतिविधियों, अनुबंध प्राधिकरण, स्थानीय कार्य व्यवस्थाओं और सीमाओं के पार विस्तार करते समय अपने संचालन में होने वाले परिवर्तनों की निगरानी करें।
किसी नए बाजार में प्रवेश करने से पहले विचार करने वाली सबसे महत्वपूर्ण चीजों में से एक स्थायी प्रतिष्ठान (पीई) है। स्थायी प्रतिष्ठान आपकी कंपनी को कॉर्पोरेट करों और कई नए दायित्वों के अधीन कर सकता है। स्थानीय कानून, लागू कर संधियों, आपकी टीम के काम करने के तरीके और शामिल व्यावसायिक गतिविधियों के प्रकार के आधार पर नियम व्यापक रूप से भिन्न होते हैं।
जैसे-जैसे आपकी कंपनी अंतरराष्ट्रीय स्तर पर विस्तार करती है, संभावित स्थायी प्रतिष्ठान संबंधी कारकों को समझना आपको कर और अनुपालन संबंधी मुद्दों को समय रहते पहचानने और उन अप्रत्याशित स्थितियों से बचने में मदद कर सकता है जो आपकी योजनाओं को पटरी से उतार सकती हैं। स्थायी प्रतिष्ठान के बारे में आपको जो कुछ जानने की आवश्यकता है, यह कैसे काम करता है, और जोखिमों को प्रबंधित करने के लिए आप क्या कदम उठा सकते हैं, यह सब यहाँ बताया गया है।
स्थायी प्रतिष्ठान क्या होता है?
स्थायी प्रतिष्ठान एक कर अवधारणा है जिसका उपयोग देश यह निर्धारित करने के लिए करते हैं कि क्या आपके व्यवसाय की स्थानीय गतिविधियों से होने वाले कुछ लाभों पर कर लगाने के लिए पर्याप्त उपस्थिति है। किसी देश में कर योग्य उपस्थिति स्थापित करने से कॉर्पोरेट आयकर और अन्य अनुपालन दायित्व उत्पन्न हो सकते हैं।
स्थायी प्रतिष्ठान कई तरीकों से उत्पन्न हो सकते हैं। कुछ गतिविधियों में जानबूझकर की गई व्यावसायिक गतिविधियां शामिल होती हैं, जैसे कि व्यवसाय के लिए एक निश्चित स्थान बनाए रखना, किसी आश्रित एजेंट के माध्यम से संचालन करना, या किसी लागू सीमा को पूरा करने के लिए पर्याप्त समय तक कुछ परियोजनाओं को पूरा करना। अन्य समय में, आपकी कंपनी अनजाने में सीमा पार संचालन या टीम के सदस्यों की गतिविधियों के माध्यम से प्रतिष्ठा बना सकती है। नियम अलग-अलग देशों और लागू कर संधियों के अनुसार भिन्न-भिन्न होते हैं।
कर संधियों का स्थायी प्रतिष्ठान पर क्या प्रभाव पड़ता है
कर संधियाँ यह निर्धारित करने में मदद करती हैं कि कौन सा देश किसी विशेष व्यवसाय की आय पर कर लगा सकता है और दोहरे कर लगाने के जोखिम को कम कर सकता है। कई संधियाँ अपने स्थायी नियमों को आर्थिक सहयोग और विकास संगठन (ओईसीडी) मॉडल टैक्स कन्वेंशन या संयुक्त राष्ट्र (यूएन) मॉडल डबल टैक्सेशन कन्वेंशन पर आधारित करती हैं।
ये मॉडल एक ढांचा प्रदान करते हैं। हालांकि, अंतिम नियम व्यक्तिगत संधियों द्वारा ही निर्धारित किए जाते हैं। किसी संधि में निर्माण परियोजनाओं, सेवाओं, आश्रित एजेंटों या अन्य गतिविधियों के लिए अलग-अलग सीमाएं हो सकती हैं। यदि कोई लागू संधि मौजूद नहीं है, तो मेजबान देश के घरेलू कर नियम आमतौर पर यह निर्धारित करते हैं कि आपकी कंपनी की गतिविधियां कर योग्य उपस्थिति का निर्माण करती हैं या नहीं।
स्थायी प्रतिष्ठान कैसे काम करता है?
एक बार जब कंपनियां एक स्थायी प्रतिष्ठान स्थापित कर लेती हैं, तो स्थानीय सरकारें उस स्थायी प्रतिष्ठान से होने वाले मुनाफे पर कर लगा सकती हैं। आपकी कंपनी पर स्थानीय कर कानून के तहत फाइलिंग और रिपोर्टिंग संबंधी दायित्व भी हो सकते हैं। इन आवश्यकताओं को पूरा करने में विफल रहने पर शिकायत और दंड का सामना करना पड़ सकता है।
एक नए बाजार में प्रवेश करते समय, आपको लागू कानूनों और संभावित प्रतिष्ठा ट्रिगर्स की समीक्षा करने की आवश्यकता है।
एक निश्चित व्यावसायिक स्थान, स्थायी प्रतिष्ठान (पीई) के उत्पन्न होने का एक सामान्य तरीका है। यदि आपके पास कोई कार्यालय, कारखाना, कार्यशाला या कोई अन्य स्थान है जिसका उपयोग आप नियमित व्यावसायिक गतिविधियों के लिए करते हैं, तो आप एक स्थायी प्रतिष्ठान (पीई) बना सकते हैं।
कर अधिकारी इस बात की जांच करेंगे कि क्या:
- देश के भीतर आपका एक विशिष्ट कार्यालय या व्यावसायिक स्थान है।
- टीम के सदस्य वहां नियमित रूप से व्यावसायिक गतिविधियां करते हैं।
- आपकी कंपनी इस स्थान का नियमित रूप से उपयोग करती है।
किसी आश्रित एजेंट के साथ काम करते समय आपकी कंपनी स्थायी प्रतिष्ठान भी बना सकती है। स्वतंत्र रूप से काम करने वाले और आमतौर पर कई ग्राहकों का प्रतिनिधित्व करने वाले एजेंटों के विपरीत, एक आश्रित एजेंट आपकी कंपनी की ओर से काम करता है। उदाहरण के लिए, यूके में, स्थायी प्रतिष्ठान तब उत्पन्न हो सकता है जब कोई व्यक्ति आदतन अनुबंध करता है या अनुबंध समापन का प्राथमिक चालक होता है।
कुछ संधियों में समय-आधारित सीमाएँ भी निर्धारित की जाती हैं। उदाहरण के लिए, यूएस-थाईलैंड कर संधि स्थायी प्रतिष्ठान का निर्धारण करती है जब कुछ परामर्श सेवाएं 12महीने की अवधि के भीतर 90 दिनों से आगे बढ़ जाती हैं। वही संधि कुछ निर्माण या स्थापना परियोजनाओं के लिए120दिन से अधिक की सीमा लागू करती है।
स्थायी प्रतिष्ठान छूटें
कुछ गतिविधियाँ स्थायी प्रतिष्ठान नियमों के दायरे से बाहर हो सकती हैं जब वे सीमित दायरे की हों और आपके मुख्य व्यवसाय की तैयारी या सहायक मानी जाती हों। सामान्य उदाहरणों में शामिल हैं:
- माल का भंडारण, प्रदर्शन या वितरण करना।
- भंडारण या प्रसंस्करण के लिए इन्वेंट्री को बनाए रखना।
- सामान खरीदना या जानकारी एकत्र करना।
- सीमित सहायक गतिविधियों के लिए एक निश्चित व्यावसायिक स्थान का उपयोग करना।
ये अपवाद सार्वभौमिक नहीं हैं। इसका सटीक उपचार स्थानीय कानून और लागू कर संधि पर निर्भर करता है। कुछ संधियों में विखंडन-विरोधी नियम भी होते हैं जो कंपनियों को स्थायी प्रतिष्ठान छूट का दावा करने के लिए संबंधित व्यावसायिक गतिविधियों को विभिन्न स्थानों या संस्थाओं में विभाजित करने से रोकते हैं।
उदाहरण के लिए, कुछ द्विपक्षीय संधियाँ कंपनियों द्वारा अन्य संधि शर्तों को पूरा करने पर कुछ भंडारण या वितरण गतिविधियों को स्थायी प्रतिष्ठान नियमों से विशेष रूप से बाहर रखती हैं।
स्थायी प्रतिष्ठान का निर्धारण कैसे करें
यह निर्धारित करने के लिए कि आपकी कंपनी के पास स्थायी प्रतिष्ठान है या नहीं, सबसे पहले यह जांच करनी होगी कि आपका व्यवसाय देश में क्या करता है।
इन महत्वपूर्ण प्रश्नों पर विचार करें:
- भौतिक उपस्थिति: क्या आपकी कंपनी चालू व्यापार संचालन के लिए किसी कार्यालय, कार्यशाला या अन्य स्थानों का उपयोग करती है? क्या आपकी टीम में ऐसे सदस्य हैं जो घर से दूरस्थ रूप से काम कर रहे हैं?
- अवधि: आपकी टीम के सदस्य, ठेकेदार या परियोजनाएं देश में कितने समय तक काम करती हैं?
- अनुबंध प्राधिकरण: क्या स्थानीय स्तर पर किसी व्यक्ति के पास आपकी कंपनी की ओर से अनुबंध करने या उन्हें सुरक्षित करने में प्रमुख भूमिका निभाने का अधिकार है?
- व्यावसायिक गतिविधियाँ: क्या स्थानीय टीम के सदस्य मुख्य राजस्व-उत्पादक कार्य कर रहे हैं, या उनकी गतिविधियाँ केवल तैयारी संबंधी या सहायक कार्यों तक ही सीमित हैं?
- संधि नियम: क्या लागू कर संधि घरेलू स्थायी प्रतिष्ठान मानक को बदलती है या विशिष्ट समय सीमा निर्धारित करती है?
कोई भी एक कारक हर मामले में प्रतिष्ठा निर्धारित नहीं करता है। किसी दूसरे देश में आपकी कंपनी की कर योग्य उपस्थिति है या नहीं, यह समझने के लिए आपको अपने पूरे परिचालन को देखना होगा। कर अधिकारी समग्र तथ्यों और परिस्थितियों पर गौर करेंगे। परिणामस्वरूप, जब आपकी कंपनी सीमाओं के पार विस्तार करना शुरू करती है, तो आपको यह मान लेने से पहले स्थानीय कानून और लागू संधियों दोनों की समीक्षा करने की आवश्यकता होती है कि आपका संचालन स्थायी प्रतिष्ठान नियमों के दायरे से बाहर है।
जब आपकी कंपनी स्थायी स्थापना जोखिमों का मूल्यांकन करती है, तो रिकॉर्ड के नियोक्ता (एम्प्लॉयर ऑफ रिकॉर्ड) के साथ काम करना वैश्विक भर्ती को आसान बना सकता है। G-P एम्प्लॉयर ऑफ रिकॉर्ड आपको वह सब कुछ देता है जो आपको 180+ देशों में अनुपालन के साथ काम करने के लिए चाहिए - इकाइयों को स्थापित किए बिना। हमारे पास क्षेत्र में मानव संसाधनों और कानूनी विशेषज्ञों की सबसे बड़ी टीम है जो आपको स्थायी रेस्तरां को नेविगेट करने में मदद करती है, ताकि आप जल्दी और अनुपालनपूर्वक अपनी वैश्विक टीम का निर्माण और प्रबंधन कर सकें।
शाखा बनाम स्थायी प्रतिष्ठान
एक शाखा और एक स्थायी प्रतिष्ठान, दोनों ही दूसरे देश में कर योग्य उपस्थिति का निर्माण कर सकते हैं। हालांकि, वे एक जैसे नहीं हैं, और वे आपके कर दायित्वों और कंप्लाएन्स को अलग-अलग तरीकों से प्रभावित करते हैं।
एक पंजीकृत शाखा कार्यालय मूल कंपनी का एक औपचारिक विस्तार होता है। आमतौर पर, कंपनियां जानबूझकर स्थानीय पंजीकरण के माध्यम से इन्हें बनाती हैं। शाखा कार्यालयों की मूल संस्था से कोई अलग कानूनी पहचान नहीं होती है, बल्कि वे आपके मौजूदा संगठन के विस्तार के रूप में कार्य करते हैं।
इसके विपरीत, एक अपंजीकृत स्थायी प्रतिष्ठान आपकी कंपनी की गतिविधियों के माध्यम से अस्तित्व में आ सकता है। इसे "वास्तविक स्थायी प्रतिष्ठान" के रूप में भी जाना जाता है, आप अनजाने में ही एक ऐसा प्रतिष्ठान बना सकते हैं, भले ही आप कभी किसी शाखा या स्थानीय इकाई को पंजीकृत न करें। कर अधिकारी यह आकलन करते हैं कि आपका व्यवसाय स्थानीय स्तर पर कैसे संचालित होता है ताकि यह निर्धारित किया जा सके कि उसकी गतिविधियां कर दायित्वों को पूरा करने के लिए पर्याप्त कर योग्य उपस्थिति का निर्माण करती हैं या नहीं।
पूर्ण स्वामित्व वाली सहायक कंपनी इन दोनों से भिन्न होती है। यह मूल कंपनी के स्वामित्व वाली एक अलग कानूनी इकाई है। जबकि पंजीकृत शाखाएं एक विस्तार हैं, सहायक कंपनियां अलग हैं। यह संरचना स्थानीय कानून और संबंधित परिस्थितियों के अधीन रहते हुए मूल कंपनी को कुछ देनदारियों से बचा सकती है।
परिचालनात्मक आयाम | पंजीकृत शाखा कार्यालय | अपंजीकृत स्थायी प्रतिष्ठान (वास्तविक) | पूर्ण स्वामित्व वाली सहायक कंपनी |
|---|---|---|---|
कानूनी व्यक्तित्व | मूल कंपनी का एक्सटेंशन | कोई अलग कानूनी इकाई नहीं | अलग कानूनी इकाई |
कॉर्पोरेट देयता | माता-पिता आमतौर पर उत्तरदायी बने रहते हैं | स्थानीय गतिविधियों के लिए अभिभावक ही जिम्मेदार रहेंगे। | दायित्व सामान्यतया सहायक कंपनी के पास होता है। |
पंजीकरण प्रक्रिया | औपचारिक स्थानीय पंजीकरण | बिना पंजीकरण के भी उत्पन्न हो सकता है | औपचारिक निगमन आवश्यक है |
कॉरपोरेट आय कर | स्थानीय लाभ आम तौर पर कर के अधीन होते हैं | स्थायी प्रतिष्ठान से संबंधित लाभ आमतौर पर कर के अधीन होते हैं। | सहायक कंपनी पर आमतौर पर स्थानीय कंपनी की तरह कर लगाया जाता है। |
लाभ प्रत्यावर्तन | स्थानीय कर नियमों के अधीन, लाभ आमतौर पर सीधे मूल कंपनी को जाता है। | कोई अलग से धन वापसी नहीं; आवंटित लाभ मूल कंपनी का हिस्सा बने रहते हैं। | मूल कंपनी को किए जाने वाले वितरण में लाभांश और संबंधित कर नियम शामिल हो सकते हैं। |
स्थायी प्रतिष्ठानों के प्रकार और उदाहरण
किसी देश में आपकी कंपनी के संचालन के तरीके के आधार पर स्थायी प्रतिष्ठान विभिन्न रूप ले सकते हैं। इन तीनों प्रकारों को समझने से आपको यह पहचानने में मदद मिल सकती है कि कर का बोझ कहाँ उत्पन्न हो सकता है।
1। भौतिक रूप से स्थायी प्रतिष्ठान
एक स्थायी प्रतिष्ठान वह स्थिति होती है जब आपकी कंपनी किसी दूसरे देश में व्यवसाय का एक निश्चित स्थान बनाए रखती है। सामान्य उदाहरणों में शामिल हैं:
- कार्यालयों
- कार्यशालाएं
- कारखानों
- निर्माण या स्थापना स्थल
- प्राकृतिक संसाधनों के निष्कर्षण के लिए उपयोग किए जाने वाले स्थान
दूरस्थ कार्य से स्थिति और अधिक जटिल हो सकती है। किसी कर्मचारी के घर से काम करने से स्वतः ही स्थायी प्रतिष्ठान (पीई) नहीं बन जाता। हालांकि, कर अधिकारी इस बात पर गौर करेंगे कि टीम के सदस्य उस स्थान से कितनी बार काम करते हैं, क्या आपकी कंपनी प्रभावी रूप से उस स्थान का उपयोग व्यावसायिक स्थल के रूप में करती है, और क्या किसी पेशेवर के लिए उस देश से काम करने का कोई व्यावसायिक कारण है।
आधुनिक ओईसीडी दिशानिर्देश व्यापक वाणिज्यिक संदर्भ को ध्यान में रखते हैं। एक गृह कार्यालय स्थायी प्रतिष्ठान विश्लेषण के लिए अधिक प्रासंगिक हो जाता है जब स्थान उस बाजार में आपकी कंपनी के व्यवसाय को प्रभावी ढंग से समर्थन देता है। उदाहरण के लिए, एक पेशेवर व्यक्ति स्थानीय ग्राहकों का प्रबंधन कर सकता है, व्यवसाय विकसित कर सकता है या वहां बाजार-विशिष्ट अन्य गतिविधियां कर सकता है। मूल रूप से अंतर इस बात में है कि कोई व्यक्ति कहाँ काम करता है और आपकी कंपनी कहाँ कारोबार करती है।
दो कारक विशेष रूप से महत्वपूर्ण हैं:
- 50%: 12महीने की अवधि में किसी पेशेवर के कुल कार्य समय के कम से कम आधे समय के लिए घर या किसी अन्य गैर-कंपनी स्थान से काम करने से स्थायी उद्यम आकलन में स्थान अधिक प्रासंगिक हो सकता है।
- वाणिज्यिक कारण: अकेले 50% फ़्लोरिडा को पूरा करने से स्थायी प्रतिष्ठान ट्रिगर नहीं होता है। कर अधिकारी इस बात पर भी विचार करते हैं कि क्या किसी पेशेवर के लिए उस देश से काम करने का कोई वैध व्यावसायिक कारण है, न कि मुख्य रूप से व्यक्तिगत सुविधा या प्रतिभा अवधारण के लिए।
2। डिजिटल स्थायी प्रतिष्ठान
कुछ देशों में, डिजिटल या आर्थिक बंधन नियम लागू होते हैं, और व्यवसायों को करों का भुगतान करना पड़ सकता है यदि बाजार में पर्याप्त गतिविधि होती है, भले ही उनकी पारंपरिक भौतिक उपस्थिति न हो। यदि आपकी कंपनी देश में पर्याप्त राजस्व अर्जित करती है, डिजिटल सेवाएं प्रदान करती है, या एक बड़ा उपयोगकर्ता आधार बनाए रखती है, तो ये नियम लागू हो सकते हैं।
उदाहरण के लिए, भारत महत्वपूर्ण आर्थिक उपस्थिति (एसईपी) मानक का उपयोग करता है। मौजूदा नियमों के तहत, यह तब लागू हो सकता है जब कर वर्ष के दौरान भारत में लोगों के साथ कुछ लेनदेन 20 मिलियन रुपये से अधिक हो जाते हैं। एसईपी मानक तब भी लागू हो सकता है जब कोई व्यवसाय भारत में कम से कम 300,000 उपयोगकर्ताओं के साथ व्यवस्थित रूप से जुड़ता है।
एसईपी होने का मतलब पारंपरिक स्थायी आवास होना नहीं है। भारत इसे घरेलू कानून के तहत व्यापार संबंध की अवधारणा के रूप में मानता है, जिसका अर्थ है कि कंपनियों को यह भी विचार करना होगा कि क्या कोई लागू कर संधि परिणाम को बदलती है।
3। एजेंट-आधारित स्थायी प्रतिष्ठान
किसी अन्य देश में आश्रित एजेंट की गतिविधियों के माध्यम से आपकी कंपनी का एक स्थायी प्रतिष्ठान (पीई) हो सकता है। ऐसा आमतौर पर तब होता है जब कोई व्यक्ति या व्यवसाय आपकी ओर से कार्य करता है और अनुबंधों को तैयार करने या अंतिम रूप देने में महत्वपूर्ण भूमिका निभाता है।
वेश्यावृत्ति बनाने के लिए एजेंटों को हमेशा औपचारिक हस्ताक्षर प्राधिकारी की आवश्यकता नहीं होती है। आधुनिक संधि मानकों के तहत, स्थायी प्रतिष्ठान के जोखिम तब भी बढ़ सकते हैं जब कोई व्यक्ति नियमित रूप से उन अनुबंधों में प्रमुख भूमिका निभाता है जिन्हें आपकी कंपनी नियमित रूप से संपन्न करती है। उदाहरण के लिए, एक स्थानीय बिक्री प्रतिनिधि किसी ग्राहक के साथ सौदे की मुख्य शर्तों पर बातचीत कर सकता है, जिससे आपकी कंपनी को बिना किसी अतिरिक्त बातचीत के औपचारिक रूप से समझौते पर हस्ताक्षर करने की सुविधा मिल जाती है।
स्वतंत्र एजेंट आमतौर पर अपने स्वयं के लिए कार्य करते समय और अपने संचालन के सामान्य क्रम में व्यवसाय करते समय कम स्थायी प्रतिष्ठान जोखिम प्रस्तुत करते हैं। 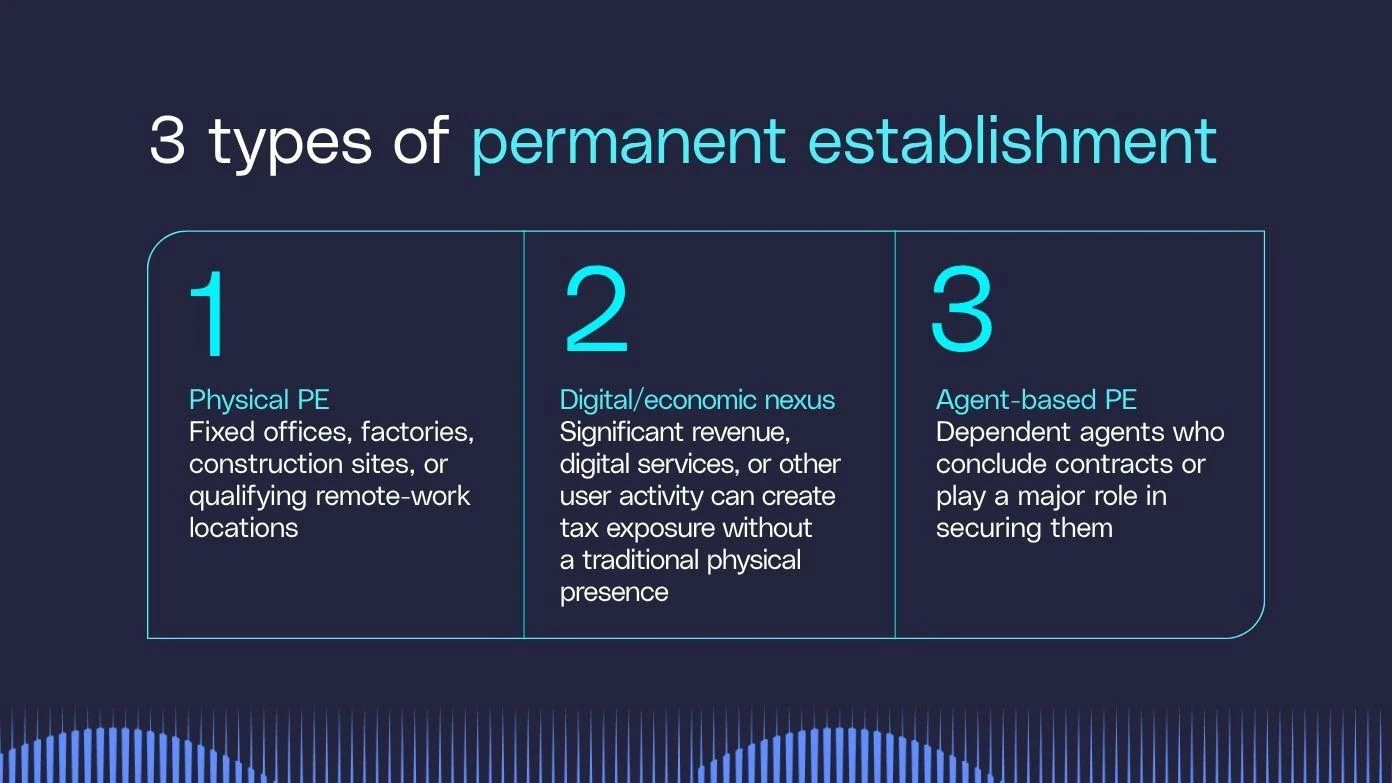
विभिन्न देशों में स्थायी नियुक्ति के नियम किस प्रकार भिन्न होते हैं
स्थायी प्रतिष्ठान के नियम विभिन्न न्यायक्षेत्रों में भिन्न-भिन्न होते हैं, विशेष रूप से जब स्थायी कार्य समीकरण का हिस्सा होता है। घरेलू कानून और लागू कर संधियाँ यह निर्धारित करती हैं कि प्रत्येक देश यह कैसे मूल्यांकन करता है कि आपकी गतिविधियाँ कर योग्य उपस्थिति का निर्माण करती हैं या नहीं, और यदि कोई लागू संधि मौजूद नहीं है तो घरेलू कानून अंतिम प्राधिकारी होता है।
उदाहरण के लिए, जर्मनी में आम तौर पर किसी कर्मचारी के घर के कार्यालय को स्थायी प्रतिष्ठान (पीई) के रूप में नहीं माना जाता है जब कंपनी के पास उस स्थान पर पर्याप्त नियंत्रण नहीं होता है। यह बात तब भी सच हो सकती है, भले ही आपकी कंपनी घर से काम करने के खर्चों को वहन करती हो या कोई अन्य कार्यस्थल प्रदान न करती हो। हालांकि, प्रबंधन गतिविधियों के साथ अलग तरह से व्यवहार किया जा सकता है, खासकर जब वरिष्ठ अधिकारी देश से महत्वपूर्ण व्यावसायिक निर्णय लेते हैं।
ऑस्ट्रिया तथ्यों पर आधारित अधिक विशिष्ट दृष्टिकोण अपनाता है। अधिकारी इस बात पर विचार करेंगे कि कोई कर्मचारी कितनी बार घर से काम करता है, क्या आपकी कंपनी कोई अन्य कार्यक्षेत्र प्रदान करती है, और क्या इस व्यवस्था के पीछे कोई व्यावसायिक कारण है। दूरस्थ कार्य जो किसी पेशेवर के कार्य समय के 50% या उससे अधिक के लिए जिम्मेदार है, एक प्रासंगिक कारक बन जाता है, लेकिन यह अपने आप में परिणाम निर्धारित नहीं करता है।
विभिन्न उद्योगों में स्थायी प्रतिष्ठान के नियम कैसे भिन्न होते हैं
आपकी कंपनी द्वारा किए जाने वाले कार्य के प्रकार के आधार पर स्थायी प्रतिष्ठा नियम भी भिन्न हो सकते हैं। कुछ उद्योग भौतिक परियोजनाओं पर बहुत अधिक निर्भर करते हैं, जबकि अन्य सेवाएं, अनुबंध या स्थानीय प्रतिनिधियों पर अधिक ध्यान केंद्रित करते हैं।
- निर्माण: निर्माण और स्थापना परियोजनाएं संधि-विशिष्ट समय सीमाओं से आगे जारी रहने पर एक स्थायी प्रतिष्ठान (पीई) का निर्माण कर सकती हैं। ओईसीडी मॉडल के तहत, सीमा आम तौर पर 12 महीने से अधिक होती है, जबकि संयुक्त राष्ट्र मॉडल छह महीने की छोटी सीमा का उपयोग करता है।
- परामर्श और सेवाएं: सेवा-आधारित कंपनियों को अलग-अलग चुनौतियों का सामना करना पड़ सकता है क्योंकि वे अक्सर बिना किसी निश्चित कार्यालय के काम करती हैं। कुछ संधियाँ समय-आधारित सेवा स्थायी प्रतिष्ठान नियमों का उपयोग करती हैं, जिसमें 12-महीने की अवधि के भीतर एक 183-दिन की सीमा भी शामिल है।
- दलाली और बिक्री: एजेंटों के साथ संबंध उन उद्योगों में अधिक मायने रखते हैं जहां स्थानीय प्रतिनिधि बातचीत करते हैं या व्यवसाय हासिल करते हैं। स्थायी संपत्ति से संबंधित जोखिम तब बढ़ सकता है जब कोई एजेंट आपकी कंपनी पर बहुत अधिक निर्भर करता है या नियमित रूप से अनुबंधों को अंतिम रूप देने में महत्वपूर्ण भूमिका निभाता है।
सटीक मानक अभी भी स्थानीय कानून और लागू संधि पर निर्भर करता है, लेकिन उद्योग-विशिष्ट गतिविधि यह निर्धारित कर सकती है कि कौन से स्थायी प्रतिष्ठान परीक्षण सबसे अधिक मायने रखते हैं।
स्थायी प्रतिष्ठान होने के जोखिम और लाभ
एक स्थायी प्रतिष्ठान होने से जटिलताएं और रणनीतिक लाभ दोनों उत्पन्न हो सकते हैं, जो अक्सर इस बात पर निर्भर करता है कि वह उपस्थिति जानबूझकर है या नहीं।
जोखिम
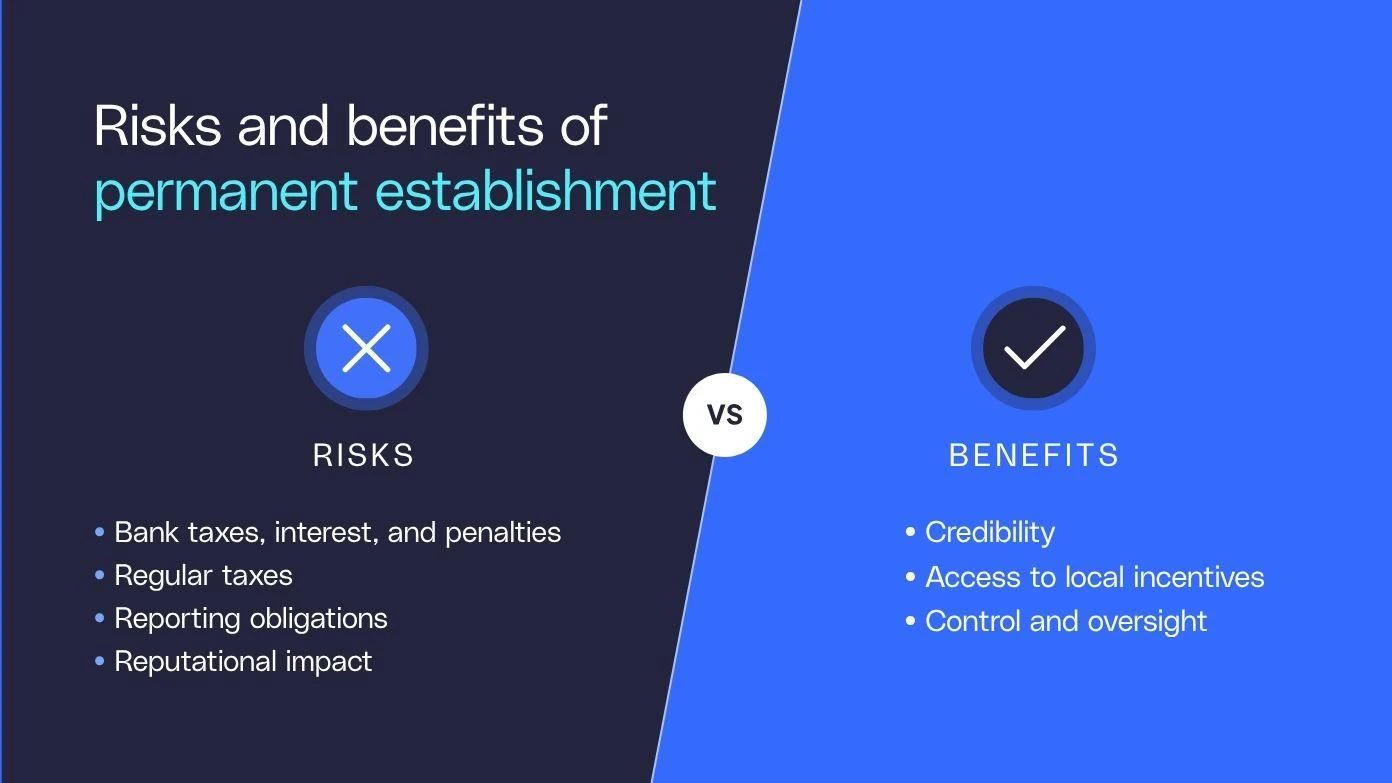
सबसे बड़ा जोखिम यह है कि आपकी कंपनी के पास स्थानीय कर और रिपोर्टिंग दायित्वों को प्रबंधित करने के लिए आवश्यक प्रणालियाँ होने से पहले ही एक स्थायी प्रतिष्ठान (पीई) का निर्माण कर लेना। स्थायी स्थापना के संभावित परिणामों में निम्नलिखित शामिल हैं:
- पिछला कर, ब्याज और दंड: यदि अधिकारी यह निर्धारित करते हैं कि प्रतिष्ठान पहले से ही मौजूद है, तो आपकी कंपनी को पूर्व अवधि के लिए कर का भुगतान करना पड़ सकता है।
- अतिरिक्त नियोक्ता आवश्यकताएँ: स्थायी प्रतिष्ठान निगमित कर फाइलिंग, रिकॉर्डकीपिंग और अन्य स्थानीय रिपोर्टिंग दायित्व ला सकते हैं।
- प्रशासनिक लागत में वृद्धि: नए दायित्वों के कारण स्थानीय कर, लेखांकन, कानूनी या मानव संसाधन सहायता की लागत बढ़ सकती है।
- प्रतिष्ठा संबंधी चिंताएँ: अप्रत्याशित कर या अनुपालन संबंधी मुद्दे स्थानीय अधिकारियों, टीम के सदस्यों और व्यावसायिक भागीदारों के साथ संबंधों को जटिल बना सकते हैं।
लाभ
स्थायी प्रतिष्ठान होने के लाभ तब सबसे अधिक प्रासंगिक होते हैं जब आपकी कंपनी जानबूझकर एक औपचारिक, कानूनी उपस्थिति स्थापित करती है। एक पंजीकृत शाखा या अन्य नियोजित स्थानीय संरचना व्यापक व्यावसायिक लक्ष्यों का समर्थन कर सकती है और कई लाभ प्रदान कर सकती है।
- स्थानीय विश्वसनीयता: औपचारिक उपस्थिति ग्राहकों, व्यापारिक साझेदारों और अधिकारियों के साथ विश्वसनीयता को मजबूत कर सकती है।
- प्रोत्साहनों तक पहुंच: कुछ क्षेत्राधिकार योग्य स्थानीय व्यवसायों को कर प्रोत्साहन, अनुदान और अन्य कार्यक्रम प्रदान करते हैं।
- अधिक बाज़ार पहुंच: एक स्थानीय उपस्थिति से काम चलाना, बैंक खाते खोलना या अनुबंध सुरक्षित करना आसान हो सकता है।
- अधिक परिचालन नियंत्रण: स्थानीय गतिविधियों का सीधे प्रबंधन करने से आपकी कंपनी को दिन-प्रतिदिन के संचालन पर बेहतर निगरानी रखने में मदद मिल सकती है।
यहां सबसे महत्वपूर्ण बात इरादा है। एक जानबूझकर स्थानीय उपस्थिति विस्तार योजनाओं का समर्थन कर सकती है, जबकि एक अप्रत्याशित रेस्तरां कर और कंप्लान्स दायित्वों का निर्माण कर सकता है जिनकी आपकी कंपनी ने आशा नहीं की थी।
स्थायी प्रतिष्ठान जोखिम का प्रबंधन कैसे करें
आप स्थायी प्रतिष्ठान के जोखिम को हमेशा खत्म नहीं कर सकते, लेकिन सीमाओं के पार आपके लोग और संचालन कैसे काम करते हैं, इसे समझकर आप अप्रत्याशित जोखिम को कम कर सकते हैं। यदि आपकी कंपनी ने पहले ही एक स्थायी प्रतिष्ठान बना लिया है, तो भविष्य में इसके जोखिम को कम करने का अर्थ है उन गतिविधियों या स्थितियों को बदलना जिनके कारण यह बना था। आपकी कंपनी को मौजूदा कर और फाइलिंग संबंधी दायित्वों को अलग से निपटाने की आवश्यकता हो सकती है।
- स्थानीय नियमों को जानें: किसी नए बाजार में प्रवेश करने से पहले घरेलू कर कानून और लागू संधि की समीक्षा करें। निश्चित स्थान, एजेंट, सेवा और परियोजना अवधि परीक्षणों पर विशेष ध्यान दें।
- स्पष्ट स्थानीय समझौते तैयार करें: सुनिश्चित करें कि रोजगार, ठेकेदार और एजेंसी समझौते स्थानीय आवश्यकताओं को दर्शाते हैं और प्रत्येक व्यक्ति की भूमिका, अधिकार और कार्य व्यवस्था को सटीक रूप से परिभाषित करते हैं।
स्थायी प्रतिष्ठान के जोखिम को कैसे कम किया जाए
आप ऐसे व्यावहारिक कदम भी उठा सकते हैं जिनसे दैनिक कार्यों के कारण अप्रत्याशित रूप से कर योग्य उपस्थिति उत्पन्न होने की संभावना कम हो जाए।
- स्पष्ट अनुबंध प्राधिकरण निर्धारित करें: यह परिभाषित करें कि कौन अनुबंधों पर बातचीत कर सकता है, उन्हें अंतिम रूप दे सकता है और अनुमोदित कर सकता है। स्थानीय टीम के सदस्य जो नियमित रूप से सौदों को सुरक्षित करने में महत्वपूर्ण भूमिका निभाते हैं, वे स्थायी प्रतिष्ठान के जोखिम को बढ़ा सकते हैं।
- दूरस्थ कार्य व्यवस्थाओं पर नज़र रखें: दस्तावेज़ में दर्ज करें कि टीम के सदस्य कहाँ काम करते हैं, वे वहाँ कितनी बार काम करते हैं, और क्या यह व्यवस्था किसी व्यावसायिक उद्देश्य की पूर्ति करती है या मुख्य रूप से व्यक्तिगत पसंद को दर्शाती है।
- स्थानीय गतिविधियों की समीक्षा करें: विचार करें कि क्या देश में किया गया कार्य मुख्य राजस्व-उत्पादक कार्यों का समर्थन करता है या तैयारी या सहायक कार्यों तक ही सीमित रहता है।
- जैसे-जैसे परिचालन बढ़ता है, वैसे-वैसे पुनर्मूल्यांकन करें: कर्मचारियों की संख्या, जिम्मेदारियों, ग्राहक गतिविधि या देश में बिताए गए समय में बदलाव के साथ आपके स्थायी प्रतिष्ठान का जोखिम भी बदल सकता है।
- नियुक्ति के लिए एंप्लॉयर ऑफ रिकॉर्ड पर विचार करें: यदि आप अपनी इकाई के लिए प्रतिबद्ध होने से पहले एक नए बाजार का परीक्षण करना चाहते हैं, तो एंप्लॉयर ऑफ रिकॉर्ड आपकी कंपनी की दीर्घकालिक परिचालन संरचना का मूल्यांकन करते समय एक लचीला नियुक्ति विकल्प प्रदान कर सकता है।
G-P एम्प्लॉयर ऑफ रिकॉर्ड के ज़रिये स्थायी प्रतिष्ठान के जोखिम को कम करें
स्थानीय कानूनों को समझना, कार्य व्यवस्थाओं का दस्तावेजीकरण करना और अपने व्यवसाय के संचालन के तरीके की समीक्षा करना आपको अप्रत्याशित कर दायित्वों के उत्पन्न होने से पहले ही जोखिमों की पहचान करने में मदद कर सकता है।
G-P ब्रोकरॉयर ऑफ रिकॉर्ड आपको पहले दिन से ही संस्था की स्थापना के लिए प्रतिबद्ध हुए बिना, वैश्विक टीमें बनाने का एक तेज़ मार्ग प्रदान करता है। हमने अपने ग्लोबल एम्प्लॉयमेंट प्लेटफ़ॉर्म ™ (वैश्विक रोज़गार रोज़गार) में 14+ वर्षों की कानूनी और मानव संसाधन विशेषज्ञता को शामिल किया है, जो आपको मिनटों में 180+ देशों में अनुपालनपूर्वक काम करने और स्केल करने की अनुमति देता है।
हर कार्यप्रवाह में विशेषज्ञता-समर्थित मार्गदर्शन के साथ जोखिम को कम करें।
यह देखने के लिए आज ही एक डेमो बुक करें कि G-P आपकी कंपनी के वैश्विक विस्तार का समर्थन कैसे कर सकता है।
अक्सर पूछे जाने वाले प्रश्न
मैं स्थायी प्रतिष्ठान को ट्रिगर करने से कैसे बचूँ?
नए बाजार में प्रवेश करने से पहले स्थानीय कर नियमों और लागू संधियों की समीक्षा करके आप स्थायी प्रतिष्ठान के जोखिम को कम कर सकते हैं। निश्चित व्यावसायिक स्थानों, अनुबंध प्राधिकरण, परियोजना अवधि, स्थानीय कार्य व्यवस्थाओं और स्थानीय टीम के सदस्यों द्वारा की जाने वाली गतिविधियों पर ध्यान दें। परिचालन में बदलाव के साथ आपकी कंपनी को स्थायी प्रतिष्ठा जोखिम का पुनर्मूल्यांकन करना चाहिए।
स्थायी प्रतिष्ठान होने से मेरे कर दायित्वों पर क्या प्रभाव पड़ता है?
एक बार जब आपकी कंपनी एक स्थायी प्रतिष्ठान स्थापित कर लेती है, तो मेजबान देश आम तौर पर उस स्थायी प्रतिष्ठान से संबंधित मुनाफे पर कर लगा सकता है। आपकी कंपनी को स्थानीय निगमित कर फाइलिंग, रिपोर्टिंग और रिकॉर्डकीपिंग संबंधी आवश्यकताओं को भी पूरा करने की आवश्यकता हो सकती है। वास्तविक दायित्व घरेलू कानून और लागू कर संधि पर निर्भर करते हैं।
क्या कोई रिमोट कर्मचारी स्थायी प्रतिष्ठान को ट्रिगर कर सकता है?
एक मैनचेस्टर कर्मचारी का गृह कार्यालय स्थायी प्रतिष्ठान प्रदर्शन में योगदान दे सकता है, लेकिन यह तथ्यों और परिस्थितियों पर निर्भर करता है। कर अधिकारी इस बात पर विचार करते हैं कि टीम के सदस्य उस स्थान से कितनी बार काम करते हैं, क्या आपकी कंपनी प्रभावी रूप से उस स्थान का उपयोग व्यावसायिक स्थल के रूप में करती है, और क्या उनके लिए उस देश से काम करने का कोई व्यावसायिक कारण है। वर्तमान ओईसीडी मार्गदर्शन के तहत, 50% फ़्लोरिडा एक महत्वपूर्ण कारक है, लेकिन यह अपने आप में स्थापन का निर्माण नहीं करता है।
स्थायी प्रतिष्ठान के उद्देश्यों के लिए एक आश्रित एजेंट और एक स्वतंत्र एजेंट के बीच क्या अंतर है?
एक आश्रित एजेंट आपकी कंपनी की ओर से कार्य करता है और स्थायी प्रतिष्ठान को सक्रिय कर सकता है जब वे नियमित रूप से अनुबंध संपन्न करते हैं या आपकी कंपनी द्वारा बाद में अनुमोदित अनुबंधों को सुरक्षित करने में प्रमुख भूमिका निभाते हैं। स्वतंत्र एजेंट आमतौर पर अपने स्वयं के लिए कार्य करते समय और अपने संचालन के सामान्य क्रम में व्यवसाय करते समय कम स्थायी प्रतिष्ठान जोखिम उत्पन्न करते हैं।
कर संधि क्या होती है?
कर संधि दो या दो से अधिक देशों के बीच एक समझौता है जो यह निर्धारित करने में मदद करता है कि कौन सा देश किसी विशेष आय पर कर लगा सकता है और दोहरे कर लगाने के जोखिम को कम करता है। कई संधियाँ स्थायी प्रतिष्ठान को भी परिभाषित करती हैं और निर्माण परियोजनाओं, सेवाओं या आश्रित-एजेंट गतिविधियों जैसी गतिविधियों के लिए सीमाएँ निर्धारित करती हैं।