主要心得
- 預算總額,而不是費用:加上總薪資、雇主稅、法定福利、雇主服務費和任何額外費用,以獲得每位僱用員工的每月成本。
- 比較同等方案:在評估固定費用和按百分比收費時,保持招募方案和服務範圍一致。
- 將現金與支出分開:在製定營運預算的同時,建立現金預測,以考慮資金到位時間。
- 在地化可選福利:在保留權利和承諾的同時,引導可自由支配的支出用於適合當地的保險。
雇主定價應評估為每月就業總額,涵蓋總薪資、雇主稅金和福利、服務費以及適用的額外費用。
名義雇主是指代表其他企業合法僱用團隊成員並管理其僱傭關係的組織。對於美國的人力資源和財務領導者來說,規劃挑戰是將國際僱用計畫轉化為可用的預算和現金預測。
根據全部成本公式建立您的名目雇主定價預算
您的僱用國家和薪酬方案決定了僱用成本基線。 將美國工資假設應用於國際化招聘可能會忽略當地的義務。
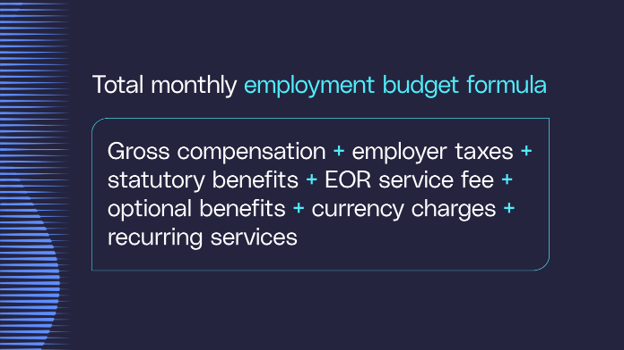
使用以下月度計劃公式:
每月總就業金額 = 總報酬 + 雇主稅 + 法定福利 + 名譽雇主服務費 + 可選福利 + 適用貨幣和支付費用 + 單獨定價的定期服務。
每個部件都有其獨特的用途:
- 總報酬:這是團隊成員扣除前的報酬。 這些扣除項仍包含在總工資中;它們不是雇主的額外支出。
- 雇主稅和法定福利:包括僱傭國適用的雇主義務。正如社交網路安全管理局的國際化框架所解釋的那樣,一項社會安全捐款可以涵蓋多個福利類別,因此該捆綁捐款僅計算一次。
- 雇主服務費:這為提供者規定的就業管理範圍提供資金。 報價單上會列明包含哪些服務。
- 可選福利:包括您選擇的補充保險的保費和雇主繳款。
- 貨幣和支付費用:根據您的付款安排,包括適用的交易費用,包括相關的貨幣轉換費。
- 單獨定價的定期服務:只有當您的招募計畫需要時,才可新增報價範圍以外的持續服務。
即使付款發生在其他月份,年度報告報酬或福利義務也可能需要每月進行規劃。這項津貼有助於您進行計劃;它不會改變發票日期。
這份明細列出了您所需的就業資金。下一個差異在於服務費背後的管理範圍。
區分雇主薪資與僅薪資處理
服務範圍決定了兩個與薪資相關的價格是否具有可比性。雇主薪資單是對雇主記錄就業服務中團隊成員薪資、扣除額和相關備案的管理。
- 僅提供薪資服務:處理現有薪資安排的薪資。 處理報價的範圍比成為合法雇主要窄。
- 最適合:您的企業已有僱用管道,需要薪資處理支援。
- 雇主服務:將薪資與法律雇主角色和更廣泛的就業管理結合。 此範圍涵蓋僱傭合約和福利保障。
- 最適合:您想在不建立自己的本地實體的情況下進行國際化僱用。
當工資處理與雇主費用捆綁在一起時,第二次處理重複了相同的管理工作。適用的報價決定了任何與工資相關的服務是否不在該套餐內,因此單獨的工資價格無法告訴你雇主僱用的全部成本。
一旦服務範圍明確,您的現金預測就可以顯示何時必須為這些成本提供資金。
將經常性支出與前期資金和退出成本分開。
您的每月營運預算列出了用工費用。現金流預測顯示資金何時流出企業。同時考慮這兩種觀點有助於你規劃前期資金,而不會高估經常性成本。
將款項分為三類:
- 經常性支出:這些是按月計算的持續性成本,付款時間單獨追蹤。
- 一次性費用:如適用,設定費或退出費應計入相關事件。服務費中包含的入職培訓不會自動產生額外的設定費用。
- 可退還押金和工資預付款:在規定的條件下退還押金,就不是成本。預付款用於支付您已列入預算的工資成本,因此不要重複計算。
適用的報價會提供完成現金預測所需的金額和結算時間。考慮到資金到位時間,您可以將成本控制工作重點放在支出選擇上,包括可選福利。
控制圍繞當地需求的可選福利支出
適合當地的福利待遇比重複一攬子計劃為可自由支配的支出提供了更明確的目的。 您的福利預算用於支付保險費用,而管理費則用於支付支持該保險的費用。
三種預算選擇可幫助您指導可選資金的分配:
- 制定國別預算:先確定法定權利和現有承諾,然後再分配補充資金。全球福利預算應反映各地成本的差異。
- 以本地基準為參考: 將補充保險與當地預期和團隊成員需求進行比較,以評估保險方案是否適合接受保險的人員。
- 將參保情況與支出情況進行比較:投保情況可以幫助識別值得進一步評估的計劃。參保人數少表示需要調查投保資格,現有承諾將指導任何有關參保範圍的決定。
這種方法為人力資源和財務部門提供了一個共同的基礎,用於決定可選資金的用途。它還使所選套餐成為您提案的一部分:較低的總價可能反映的是不同的覆蓋範圍,而不是更優惠的價格服務。
比較基於相同招聘計劃和服務範圍的方案
當供應商針對同等方案進行報價時,費用差異就變得有意義了。在評估收費機制之前,請先統一比較輸入資料:
- 招募範圍:採用相同的國家和員工人數。
- 僱用方案:匹配報告費用假設和福利保障。
- 服務範圍:比較同等管理服務和選定的附加服務。
表格將實際用工成本與費用組成分開列出:
|
成本構成或考慮因素 |
平價人均模型 |
薪資百分比模型 |
|---|---|---|
|
總報酬 |
同意借款基線 |
相同資金基線 |
|
雇主繳款和法定福利 |
適用的國家義務 |
同一國家義務 |
|
可選福利 |
選定方案和資金 |
同等方案和資金 |
|
每月服務費 |
員工人數 × 報價月薪 |
報價百分比 × 定義的月度報價基數 |
|
適用的定期額外費用 |
選定範圍的收費及付款安排 |
同等範圍的收費及付款安排 |
|
條件最佳擬合 |
薪資無關的服務費規劃,費率不變。 |
接受隨既定報酬基數變動的費用方案,費率不變。 |
對於以百分比定價,方案必須明確計算中使用的是哪個報酬。先應用所有規定的最低限額或上限,然後再考慮折扣。兩種模式本身並無孰便宜孰便宜之分;報價和匹配範圍決定了最終價格。
服務品質應與成本明細放在一起考慮,因為它會影響團隊的日常工作:
- 薪資可靠性:穩定的處理流程有助於確保薪資的可靠性,並減少解決問題所需的時間。
- 便捷的在地支援:相關的人力資源指導可協助您解決特定國家/地區的就業問題。
- 明確問題責任:明確責任有助於推動問題解決。
- 可預測的過渡支持: 在過渡期間制定同等福利政策有助於避免保障缺口。
類似的方案可以讓你了解財務基礎,並清楚了解背後的服務。然後,您可以根據自身業務需求來評估服務提供者的起步費用。
與G-P一起規劃您的國際化就業預算
G-P名義雇主協助您在不建立本地實體的情況下進行國際化僱用僱員,並為您提供明確的服務-預算基線。 G-P是您國際化團隊成員的合法雇主。
對於美國買家, G-P雇主採用統一平台費用模式,每團隊成員每月599美元起。 我們為規模化團隊提供批量折扣和客製化定價方案。
預算範圍分為三個類別:
- 包含的管理服務:平台費用涵蓋入職培訓、薪資處理和稅務申報、福利管理以及持續的法律和人力資源支援。
- 額外就業資金:除特定國家的就業成本外,還包括薪資和法定稅費。您計劃招聘的人員將決定每月用工預算的這一部分。
- 可選附加服務:您可以新增背景調查、簽證支援、股權薪資發放、員工協助方案、辦公空間和 IT 設備。
在諮詢過程中, G-P使用雇主負擔資料提供詳細的雇主繳費明細。 這項細節有助於在做出決定之前將您的國家/地區組成轉化為招聘預算,將服務價格與相關的僱用義務聯繫起來。
為了讓談話內容與你的計畫緊密相關,請準備:
- 招募地點:您計劃增加團隊成員的國家。
- 薪酬和規模:計劃薪酬和團隊規模。
- 預算優先事項:您的用工預算以及您的團隊所需的支援。
對話還可以明確適用的貨幣和支付費用,以及任何設定或退出費用。討論任何存款或預付款金額及其處理方式,以便與用工預算一起完成現金預測。
預約G-P演示。
常見問題
隨著團隊規模的擴大,僱用一個雇主要花多少錢?
僱用成本隨著僱用員工的薪資和雇主義務的增加而增加。 服務費依固定比例模式隨員工人數增加而增加,並依百分比模式隨報告費基數增加而增加。詢問批量折扣:起始價格乘以人數可能並非最終報價。
計算員工成本的基本公式是什麼?
根據招聘國的義務和約定的僱用方案,計算每個計劃招聘的成本,然後將每個招聘的金額相加,建立你的團隊預算。這樣可以保留單一混合津貼可能掩蓋的本地成本差異。
雇主可以採取哪些策略來控制員工福利成本?
除了在當地制定方案外,還可以詢問服務提供者是否會集中其客戶的需求來協商更好的福利條款,例如更短的等待期。這樣既能控製成本,又不會預設降低保險覆蓋範圍。
當支付涉及多種貨幣時,每位員工的薪資成本是多少?
金額取決於管理範圍和交易成本,例如貨幣兌換。請每位供應商顯示每筆付款的匯率和費用,以便您可以將實際成本與您的預期成本進行比較。
與現有的人力資源系統相比,名義雇主薪資的角色是什麼?
名義雇主薪資單涵蓋名義雇主僱用人員的薪資、扣除額和申報。 您自己的人力資源和薪資系統仍然保存著其餘勞動力的數據,因此請檢查哪些整合和報告將人力資源和財務的兩者連接起來。