נקודות מפתח
- הון מושך כישרונות גלובליים: פרסי מניות יכולים לעזור להפוך את החברה שלך לתחרותית יותר ולמשוך כישרונות מובילים ככל שתתרחב גלובלית.
- הון מעסיק לרשומות דורש מבנה קפדני: בעת הצעת הון עצמי לאנשי מקצוע המועסקים דרך מעסיק רשום, השתמש בתיעוד נפרד ובוחן דרישות תעסוקה, מס, ניירות ערך ודיווח מקומיים.
- הכללים המקומיים מעצבים את הפרסים: כל מדינה שונה בחוקי פיצוי השוויון שלה ובאופן שבו היא מפקחת את המענקים הללו, ולכן הבנת הדרישות המקומיות חיונית כדי לספק לעובדים הטבות שוויון שאינן יוצרות בעיות תאימות בלתי צפויות.
פיצוי הון יכול להיות דרך עוצמתית למשוך ולשמר כישרונות. זה נותן לעובדים פוטנציאליים סיבה נוספת להישאר בחברה שלך לטווח ארוך ומשמש כתמריץ בעל ערך גבוה מבלי להעמיס על תזרים המזומנים שלך, ולעיתים מאפשר לך להתחרות מול חברות מבוססות יותר.
מאמר זה דן כיצד פועל פיצוי הון, כיצד ניתן להציע אותו לעובדים שלך, וכיצד מעסיק רשומה (מעסיק רשום) יכול לעזור.
מה זה פיצוי הון עצמי?
פיצוי הון מעניק בעלות על חברה לעובדים דרך אופציות מניות, מניות מוגבלות, מניות דמיון או חלופות אחרות. זה מדרבן עובדים לתרום לצמיחה ארוכת הטווח שלך, משום שיש להם חלק בהצלחתה.
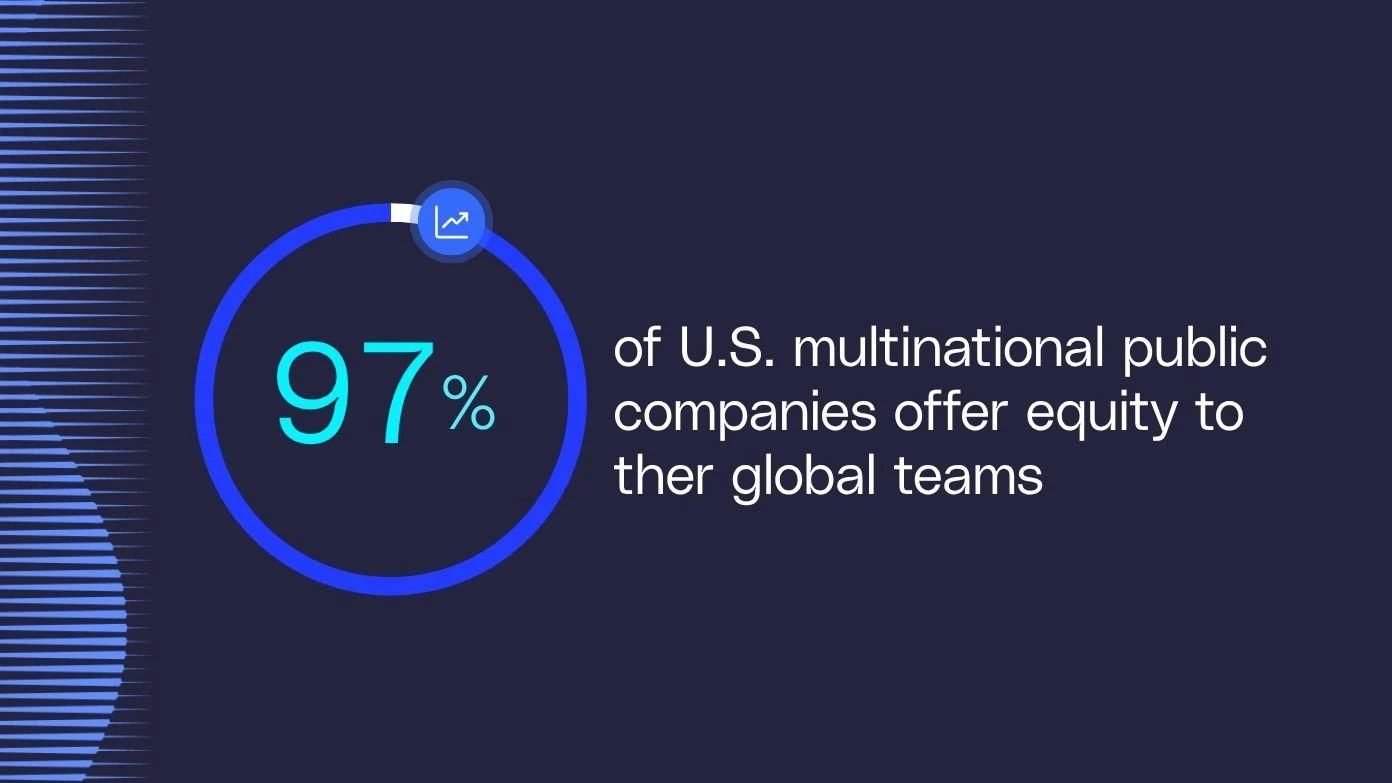
חברות ציבוריות ופרטיות מציעות הון עצמי. סוג זה של פיצוי יכול לסייע לעסקים גלובליים למשוך כישרונות מובילים. על פי האיגוד הלאומי של אנשי מקצוע בתחום תוכניות המניות (NASPP), 97% מהחברות הרב-לאומיות הציבוריות בארה"ב מציעות הון לצוותים הגלובליים שלהן.
למה להציע שוויון לעובדים
חבילת הון יוצרת ערך הדדי עבור מעסיקים ועובדים גלובליים על ידי:
- חיזוק התחברות והשתתפות: ערך המניות מבוסס על שווי השוק או מחיר המניה של חברה. זה נותן לעובדים מוטיבציה נוספת להצטיין כאשר ההטבות שלהם קשורות להצלחת החברה שלך. בניגוד לבונוסים במזומן קבוע, ההון יכול להציע פוטנציאל לעלייה משמעותית ככל שערך החברה גדל.
- משיכה ושימור של כישרונות בינלאומיים מובילים: מעסיקים המציעים הון משיגים יתרון תחרותי במשיכת כישרונות מובילים. זה יכול להפוך את הצעות העבודה לאטרקטיביות יותר על ידי הוספת ערך מעבר למשכורת. בנוסף, מכיוון שהון עצמי מושג לאורך זמן, זה מעודד תעסוקה לטווח ארוך.
- הצעת תגמולים חסכוניים לסטארטאפים ולחברות מתפתחות: פיצוי הון יכול לאזן שכר מזומן נמוך יותר. סטארטאפים או חברות מתפתחות יכולים להשלים את מבנה המשכורת שלהם עם פוטנציאל לרווחים עתידיים, ולתת להם יתרון מול מתחרים מבוססים יותר.
הענקת שוויון דרך מעסיק רשום
האופן שבו אתה מציע לעובדים שלך הון תלוי באופן שבו אתה מגייס אותם, שכן הגישה שונה בין עובדים ישירים לאלו שמתקבלים דרך מעסיק רשומה (מעסיק רשום). כשעובד מצטרף לחברה שלך דרך מעסיק רשום, אתה לא מעסיק. המעסיק הרשום הוא. וזו הסיבה שצריך להיות זהירים במיוחד במבנה חבילת ההון כדי שלא תטשטש בטעות את הגבול בין החברה שלך לבין מעסיק האחרון.
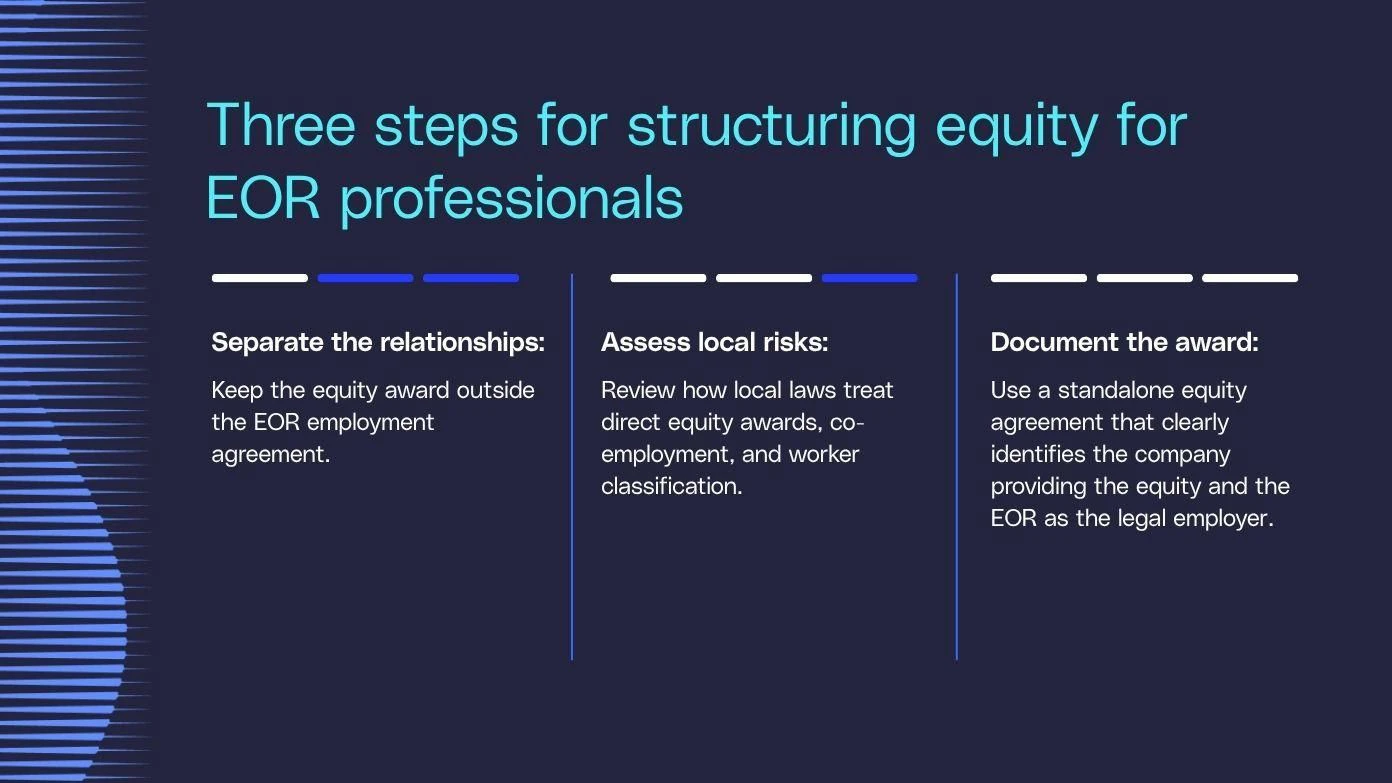
- הבנת ההפרדה המשפטית:
- החוזה המסחרי קיים בין הלקוח חברה לבין ספק מעסיק הרישום: אתה בעצם לא שוכר את העובד. במקום זאת, אתה שוכר מעסיק רשות כדי להעסיק את העובד בשמך. החוזה המסחרי בינך לבין המעסיק צריך להיות מפורט מאוד ולהסביר את כל האחריות המוטלת על המעסיק הרשום, כולל שכר, הטבות ותאימות תעסוקה. כל הון עצמי שתציעו לעובד יימצא בדרך כלל מחוץ למערכת יחסים מסחרית זו.
- הסכם העסקה עומד בין ספק מעסיק הרישום לבין האדם: הסכם העסקה שהעובד חותם עליו הוא בינו לבין המעסיק הרשום, לא ביניהם לבין חברה. על ידי שמירה על הפרדה בין ההון להסכם זה, אתה מבטיח שהעובד יבין את ההבחנה בין מעסיק החוקי לבין החברה שלך כזו שמספקת את ההון.
- מענק ההון מגיע ישירות מהחברה: החברה שלך היא זו שמעניקה את ההון גם אם המעסיק הרשום פועל כמעסיק החוקי של העובד. ובגלל זה אתה חייב להחליט איזה סוג הון אתה רוצה להציע ואיזה מבנה (אופציות מניות, יחידות מניות מוגבלות, הון דמי וכו') להשתמש בו כדי להעניק את ההון באופן שיישאר תואם לחוקי המס, ניירות הערך והתעסוקה המקומיים.
- מלכודת התעסוקה המשותפת וסיווג שגוי:
- מתן שוויון ישיר יכול להפוך את יחסי התעסוקה לפחות ברורים: חשוב להבין לעומק את עמדות המדינה והכללים בנוגע לעבודה משותפת וסיווג עובדים. גם כאשר מעסיק רשום הוא מעסיק משפטי של עובד, הרשויות המקומיות עשויות לראות את הקשר בצורה שונה אם החברה שלך מעניקה פיצוי שוויון ישיר לעובד. הרשויות עשויות לראות בפיצוי השוויון כהוכחה לכך שאתה פועל כמעסיק של העובד.
- השלכות אפשריות: אם רשות מקומית תקבע שהענקת שוויון לעובד שהועסק דרך מעסיק רשום תגרום לכך שחברה שלך תתייחס למעסיק, ייתכן שתהפוך לאחראי על חובות תעסוקה מסוימות שלא ציפית לקחת על עצמך בתחילה. התחייבויות אלו יכולות לנוע מהטבות סטטוטוריות ותשלומים בדיעבד ועד מיסי עבודה או אפילו חששות מס של הקמעה (מוסד קבוע).
- שיטות עבודה מומלצות לניסוח מגן:
- שמירה על זכיית ההון עצמאית לחלוטין מהסכם העסקה של המעסיק המקומי: במקום להוסיף את חבילת ההון לחוזה העסקה המקומי של העובד, שמור על הפרדה באמצעות הסכם שוויון עצמאי בין החברה שלך לעובד. בכך, קל יותר לראות היכן מתחיל ומסתיים יחסי העסקה עם מעסיק הרשומות וכיצד פסק ההון עומד מחוץ להסדר זה.
- הסבר בבירור שההענק לא הופך את האדם לעובד הישיר שלך: כאשר החוק מאפשר, צור הסכם הון שמציין את הדברים הבאים: קבלת אופציות מניות או הון עצמי אחר אינה יוצרת יחסי תעסוקה בין העובד לחברה שלך. אך עליך לבנות את ההסכם בקפידה ובהתאם לחוקים המקומיים, אחרת תיתקלו בבעיות של עבודה משותפת או סיווג שגוי. רק כי ההסכם אומר שאתה לא המעסיק של העובד, זה לא בהכרח מונע מהרשויות המקומיות לראות בך כזה. שימוש בשפה הנכונה ומבנה נכון של הסכם ההון חיוניים להפחתת סיכונים אלה.
סוגי פיצויים להון עצמי לעובדים גלובליים
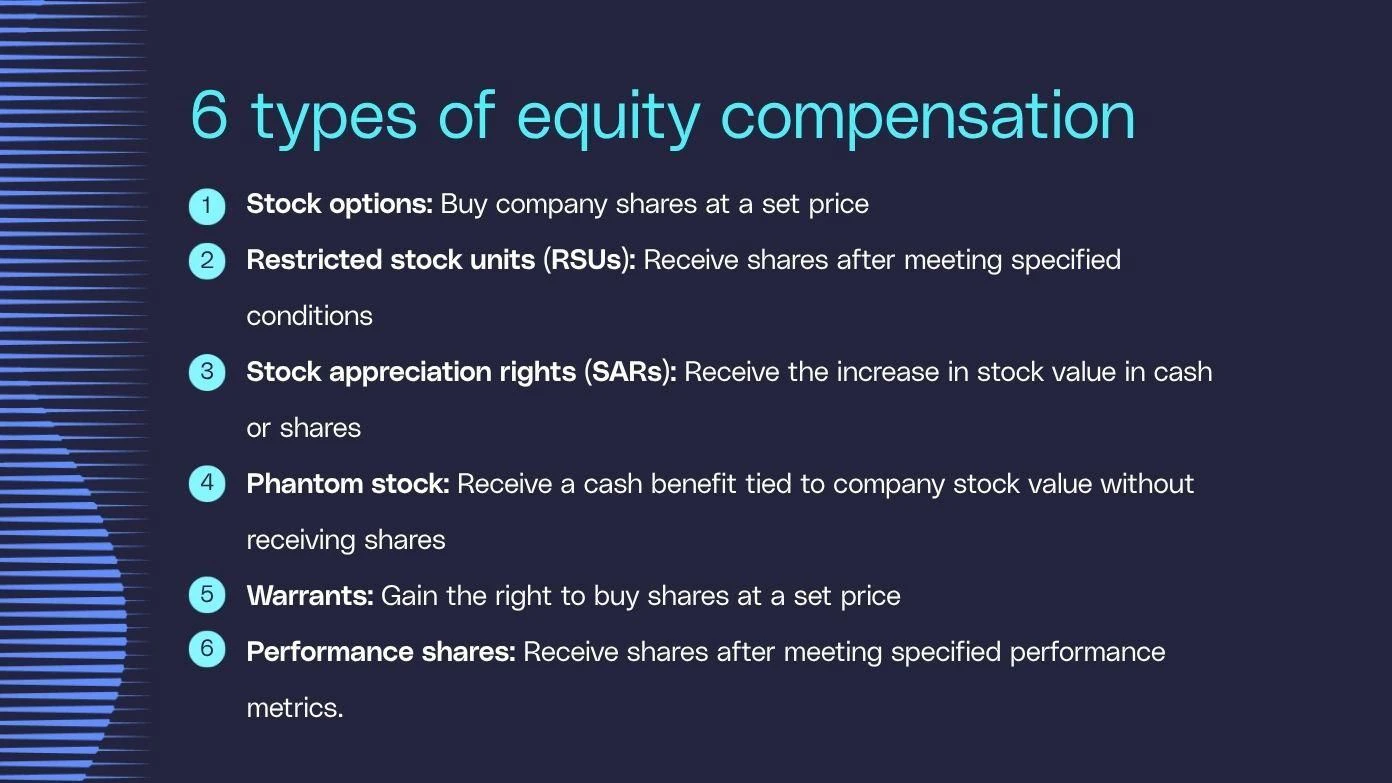
חלק מהצורות של פיצוי הון עצמי מתאימות יותר מאחרות, בהתאם ליכולת החברה שלך ולתקנות המקומיות. הסוגים הנפוצים של עובדים גלובליים כוללים:
- אופציות למניות: אופציות מניות מאפשרות לעובדים לרכוש מניות חברה במחיר קבוע לאחר זמן מוגדר. אתה יכול להציע תמריץ אופציה למניה (ISO) או אופציה לא מוסמכת למניה (NSO), שמשתנים בתמריצי מס. אנשי מקצוע המועסקים דרך מעסיק רשום עשויים להיות זכאים ל-NSO. ה-ISO זמינים בדרך כלל רק לעובדי החברה המנפיקה או חברת אם או חברה בת זכאים, ולכן אנשי מקצוע המועסקים דרך מעסיק עצמאי בדרך כלל לא יהיו זכאים.
- יחידות מניות חסומות (RSU): RSU היא התחייבות להעניק מניות במועד עתידי או באבן דרך ספציפית. לדוגמה, ייתכן שתדרוש מהעובדים להישאר איתך במשך שנה ולהשיג אבן דרך בביצועים לפני שיקבלו RSU. בניגוד לאופציות למניות, עובדים לא יצטרכו לקנות את המניות - המניות מוענקות להם.
- זכויות עליית ערך במניות (SARs): SARs הם בונוסים המשולמים במזומן או באמצעות מניות. לעובדים יש את הזכות לקבל את העלייה בערך הכספי של מניית החברה שלך בתוך פרק זמן מוגדר. כמו RSUs, עובדים אינם צריכים לקנות מניות באמצעות SARs.
- מניות פנטום: מניית פנטום היא הבטחה לשלם לעובדים בונוסים בעתיד בשווי השווה לעלייה בערך מניית החברה או לערך המלא של כל המניות. בניגוד ל-RSUs ו-SARs, העובדים לא מקבלים את המניות האמיתיות של החברה שלך.
- אופציות: אופציות, המתאימות למדינות סקנדינביות, פועלות באופן דומה לאופציות למניות. עם אופציות, לעובדים יש את הזכות, אך לא את החובה, לרכוש את המניות במחיר קבוע לאחר זמן מסוים. לאופני אופציה יש פרמיות, שהן אחוז ממחיר המניה. על העובדים לשלם גם את העמלה הקטנה הזו כדי לקבל את הזכות לרכוש את המניות.
- מניות ביצועים: מניות ביצועים הן סוג של פיצוי הון עצמי שניתן לעובדים לאחר שהם עומדים במדדים מסוימים. לדוגמה, ייתכן שתקבעו יעד רווח למניה (EPS) או תשואה על ההון העצמי (ROE). תקופות הביצוע נמשכות בדרך כלל מספר שנים.
תאימות מס ורגולציה גלובלית בהון פיצוי
ניתן להציע הטבות הון עצמי גלובליות ברוב המדינות. עם זאת, עליך להבין את השלכות המס שלו כדי להימנע מקנסות ולציית לתקנות שונות. הנה מה שאתה יכול לעשות:
- חקור חוקים וכללי מס מקומיים: ראשית, עליך לחקור את אחריות המס שלך במדינות היעד שלך. G-P Gia™, הסוכן הגלובלי שלנו המופעל על ידי מלאכותית, משאבי אנוש, יכול לעזור לך לחקור דרישות תעסוקה וחוק ספציפיות למדינה שעשויות להשפיע על מניות פיצוי, כולל אופציות מניות ו-RSUs. מכיוון שחובות דיווח וטיפול במס משתנים בהתאם למדינה ולמבנה המענק, יש לוודא את הדרישות עם יועצים משפטיים ויועצי מס מוסמכים לפני הנחיית עובדים בנוגע לחובותיהם וזכויותיהם. לדוגמה, RSUs שהושווים בארה" ב נחשבים בדרך כלל כהכנסה שכר בהתבסס על שווי השוק ההוגן שלהם ועשויות להיות כפופות למס הכנסה מניעה ו-FICA פדרליים. דרישות התזמון והדיווח הרלוונטיות תלויות במבנה המענק.
- עיין במסמכי התוכנית לצורך שפת זכאות לעובדים: בעת יצירת התנאים לתוכנית ההון שלך, ודא שהיא מציעה הזדמנויות הוגנות, שבהן כל העובדים הממוקדים יכולים להשתתף. על העובדים להבין היטב מה נדרש, מתי הם יכולים לרכוש את המניות וכיצד הם יכולים למכור אותן. לחברות פרטיות יש אמצעי מכירה מוגבלים בהשוואה לחברות ציבוריות.
- ציות לתקנות הספציפיות למדינה: לכל מדינה יש תקנות שונות לפיצוי הון עצמי. לדוגמה, תקנת התשקיפים של האיחוד האירופי עשויה לדרוש ממך להנפיק תשקיף כאשר אתה מציע ניירות ערך לעובדים, אלא אם כן חל פטור רלוונטי. מסמך זה מכיל את פרטי החברה שלך, הכספים, הזכויות הקשורות לניירות הערך, ואת הסיבות שלך להצעתם. בברזיל, הטיפול המסי באופציות למניות תלוי במבנה התוכנית. פסיקה ברזילאית עדכנית התייחסה לתוכניות אופציה למניה כעסקיות ולא כהסדרי פיצוי למטרות מס הכנסה אישית, כאשר המס בדרך כלל עולה כאשר מניות נמכרות ברווח. אי ציות עלול להיות בעל השלכות משפטיות וכלכליות.
- יש לגשת למומחיות תאימות מקומית דרך מעסיק רשום: מעסיק רשום מפשט היבטים רבים של תעסוקה גלובלית. השתמש ב-G-P מעסיק רשום כדי ליצור חוזי עבודה תואם ולנהל הטבות תחרותיות מקומית במדינות 180+. G-P Employer of Record מציע גם תכונות תמיכה נוספות משאבי אנוש, כגון ניתוח שכר הון והטבות, מה שמקל על ניהול צוות גלובלי.
תקנות ניירות ערך חוצי גבולות ובקרות הון
רק בגלל שחבילת הון עובדת מצוין במדינה אחת, זה לא אומר שהיא מתאימה לעובדים במדינות אחרות. זו הסיבה שצוותי משאבי אנוש, פיננסים ומשפטיים חייבים לחקור ולאמת בקפידה כללים הנוגעים להון עצמי, ניירות ערך תאימות, והעברת כספים מעבר לגבולות עבור כל מדינה שבה תרצה לגייס. חשוב במיוחד לעיין בחוקי העבודה המקומיים כדי לדעת האם העסקת עובד דרך מעסיק רשום תשפיע על האופן שבו יש לבנות או לטפל בפיצוי ההון.
- אובדן פטורים סטנדרטיים לעובדים:
- טופס S-8 של ה-SEC לעומת כלל 701 (ארה"ב): לחברות בארצות הברית יש דרכים שונות להציע הון עצמי מבלי להשלים הנפקה מסורתית של ניירות ערך לציבור. כלל 701, המספק פטור מדרישות רישום ניירות ערך פדרליות מסוימות עבור מענקי פיצויים, חל על חברות פרטיות זכאיות. טופס S-8, המאפשר לחברות זכאיות לרשום ניירות ערך המוצעים דרך תוכניות הטבות לעובדים, חל על חברות מדווחות זכאיות, לא על חברות פרטיות התלויות בכלל 701. ואף על פי ששניהם מכסים עובדים, יועצים ויועצים מסוימים, זה לא בהכרח אומר שכל עובדי מעסיק רישום יהיו זכאים. עליך לבדוק את מערכת היחסים של העובד עם החברה שלך וכיצד היא משתלבת בדרישות הזכאות לפני שתוכל להחליט איזו אפשרות, אם אחת מהן, חלה.
- תקנת תשקיף האיחוד האירופי: באיחוד האירופי קיימים כללים המאפשרים פטור מפרוספקטוס לניירות ערך מסוימים, כל עוד הם מוצעים לעובדים על ידי המעסיק שלהם או חברה קשורה. ובכל זאת, גם אם יש לך מעסיק רשום שמספק לך עובדים, אי אפשר להניח אוטומטית שהעובדים האלה יהיו זכאים לפטור הזה. ייתכן שתצטרכו לנצל פטור נוסף, כמו פטור ההנפקה הקטנה, שחל כאשר ניירות ערך מוצעים לפחות מ- 150 אנשים בכל מדינה חברה, למעט משקיעים כשירים.
- שווקים מחמירים: גם בקנדה וגם בסינגפור יש תקנות ניירות ערך מחמירות כדי להגן על משקיעים ולסדר את האופן שבו ניתן להציע ולהפיץ ניירות ערך. לדוגמה, בקנדה, עליך לקבוע איזה פטור מחוקי ניירות ערך חל על המענק ולהתחשב בדרישות המחוזיות או הטריטוריאליות. בסינגפור, עליך להעריך האם ההצעה זכאית לפטור, כגון פטור להצעה קטנה לפי סעיף 272א' או פטור למשקיע מוסמך לפי סעיף 275 לחוק ניירות ערך וחוזים עתידיים, ואילו דרישות הצעה והגשת ניירות ערך חלות. האם באמת מגישים בקשה לעובד רשום מסוים ולפיצוי שוויון תלוי בתנאי ההסדר.
- כללי מט"ח והשבת מטבעות לארץ:
- הודו (FEMA): בהודו, חוק ניהול מטבע חוץ (FEMA) מסדיר את אופן תנועת הכספים אל תוך המדינה וממנה, כולל קרנות הקשורות להשקעות בחו"ל כגון אופציות למניות וחלוקות מניות. על פי כללי ההשקעות בחו"ל של הודו, מניות מסוימות שנרכשו על ידי אנשים תושבים זכאים דרך תוכנית בעלות על מניות או תוכנית הטבות של העובדים עשויות להיחשב כהשקעות תיק בחו"ל (OPI) כאשר ההחזקה היא פחות מ- 10% מההון העצמי של הישות הזרה ואינה מספקת שליטה. במקרים אלה, יש לפעול לפי דרישות הדיווח הרלוונטיות של OPI לצד כל הכללים המסדירים את תוכנית ההון עצמה. לוחות זמנים מחייבים להחזרה לארץ עשויים לדרוש גם החזרת התמורה ממכירת מניות בחו"ל להודו בתוך פרק זמן מוגדר.
- סין (חוזר SAFE 7): חוזר SAFE 7 הוא תקנה הקובעת דרישות מט"ח לתושבים סינים המשתתפים בתוכניות תמריצים למניות המוצעות על ידי חברות הרשומות בחו"ל, כמו אופציות למניות, מניות מוגבלות או מענקי מניות אחרים. למרות שמעסיק רשום יכול להעסיק עובדים בסין, ייתכן שחברה שלך תצטרך לנקוט צעדים נוספים כדי לקבוע אם אותם עובדים יכולים להשתתף, מכיוון שרישום SAFE בדרך כלל חייב לעבור דרך סוכנות מקומית זכאה. אם קבעת שעובד אינו יכול לעמוד בדרישות הרישום לבעלות או למימוש הון זר, תוכל לשקול אפשרויות פיצוי אחרות, כמו הון עצמי דמי במזומן או זכויות הערכת מניות (SARs).
כיצד להציע הון גלובלי פיצוי
כך תוכלו להציע פיצוי תחרותי באמצעות הטבות הון עצמי:
- הבינו את התקנות המקומיות והתייעצו עם מומחים: מומחים יעזרו לכם ללמוד את חוקי התעסוקה, ניירות הערך והמיסים של מדינת היעד שלכם. תכנון קפדני עוזר לך להימנע מקנסות אי-עמידה, כפול מיסוי ותביעות.
- צור תוכנית אחידה, תחרותית וברורה: השתמש בשפה פשוטה וברורה כדי שהעובדים יבינו במלואם את הערך והתנאים של התגמולים שלהם. תוכנית מאוחדת בין אזורים מונעת בלבול כתוצאה ממדיניות מקומית שונה. עבור כישרונות גלובליים, תחרותיות היא להציע תנאים הוגנים, שקופים ומשמעותיים בכל שוק.
- בחרו את סוג ההון המתאים לכל תחום שיפוט ומודל העסקה: חשבו היכן וכיצד אתם פועלים בעת בחירת ההון המתאים. לדוגמה, עובדים מרחוק דרך מעסיק רשומה בדרך כלל לא יכולים לבחור ב-ISOs. אתה יכול להציע NSOs או RSUs במקום זאת.
- שתפו פעולה עם המעסיק הרשום שלכם לצורך הקמה ומינהל: EORs עוזרים לכם לנהל את כוח העבודה גלובלי דרך תמיכה בשכר, מס והטבות.
- יש לחנך את העובדים ולדווח על אבני דרך, הבשלה ואירועי מס: על העובדים להבין כיצד הם יכולים להפיק תועלת מחבילת ההון שלכם. עבדו עם המעסיק הרשום שלכם כדי ליידע את העובדים על אבני דרך מרכזיות ודרישות מסגרת זמן, והסבירו כיצד ניתן לקבל סיוע בנוגע להגשת דוחות מס.
ייעול פיצוי הון עם G-P
G-P שותף עסקי שלך בתעסוקה גלובלית. עם G-P Employer of Record, תוכל לגייס, לגייס ולנהל אנשי מקצוע במדינות 180+ מבלי להקים גופים מקומיים. מוצרי התעסוקה הגלובליים שלנו תומכים בשכר, בניהול הטבות ובתאימות תעסוקה, כך שתוכלו להתמקד בהרחבת העסק שלכם ובבניית צוות. במדינות נתמכות, G-P יכול גם לסייע לך לספק פיצוי מבוסס הון עצמי ולנהל את דיווחי השכר והניכויים במס הנלווים.
צרו איתנו קשר כדי ללמוד עוד על מוצרי התעסוקה הגלובליים שלנו ופתרונות מעסיק רישום או להזמין דמו עוד היום.
שאלות נפוצות
האם עובדים שנשכרו דרך מעסיק רשום יכולים לקבל אופציות למניות או מניות?
כן, עובדים שנשכרו דרך סיווג עובדים) יכולים לקבל אופציות למניות דרך אופציות מניות לא מוסמכות (NSOs). צורות נוספות זמינות של פיצויי הון עצמי כוללות:
יחידות מניות חסומות (RSUs) זכויות עלייה במניות (SARs) מניות פנטום כתבי אופציה מניות ביצועים
הזמינות והניהול תלויים בחוקים המקומיים, במבנה תוכנית ההון שלך, וביכולות של Employer of Record בכל מדינה. תמיד בדוק את דרישות תאימות, מס ודיווח מקומיות לפני מתן הון לעובדי מעסיק רשום.
איך מעסיק שיא עוזר עם הון עולמי פיצוי תאימות?
EORs פשטים את ההון הגלובלי פיצוי תאימות על ידי מתן חוזי עבודה חוקיים תואם בין מדינות 180+ במספר שפות. תכונות מיוחדות — כגון פתרונות שכר הון עצמי — מסייעות לעסקים לספק פיצוי מבוסס הון עצמי תוך טיפול בדיווחי שכר, ניכויי מס ותקנים משפטיים מקומיים.
מה ההבדל בין NSO ל-RSU?
אופציות מניות לא מוסמכות (NSOs) מעניקות לעובדים את הזכות לרכוש מניות חברה במחיר קבוע מראש לאחר תקופה מוגדרת, כלומר העובד נושא בעלויות רכישה מראש. RSUs (יחידות מניות מוגבלות) הן התחייבות להענקת מניות בעתיד; העובדים אינם רוכשים מניות אלו, שכן החברה מעניקה אותן ישירות לאחר עמידת התנאים.