Hal-hal penting yang dapat diambil
- Bentuk Usaha Tetap, perusahaan tetap menciptakan kehadiran kena pajak: Perusahaan Anda dapat mengaktifkan Bentuk Usaha Tetap melalui tempat usaha tetap, aktivitas agen tanggungan, proyek jangka panjang tertentu, atau aktivitas bisnis lain yang memenuhi syarat.
- Aturan Bentuk Usaha Tetap berbeda-beda di setiap negara: Hukum domestik dan perjanjian pajak yang berlaku menentukan ambang batas, pengecualian, dan kewajiban pajak yang berlaku.
- Kerja jarak jauh dapat memengaruhi eksposur Bentuk Usaha Tetap: Otoritas pajak dapat melihat seberapa sering anggota TIM bekerja dari suatu lokasi, aktivitas apa yang mereka lakukan, dan apakah ada alasan komersial di balik kehadiran mereka di negara tersebut.
- Mengelola risiko Bentuk Usaha Tetap memerlukan tinjauan berkelanjutan: Pantau aktivitas lokal, otoritas kontrak, pengaturan pekerjaan jarak jauh, dan perubahan operasi Anda saat Anda berekspansi lintas batas.
Salah satu hal terpenting yang perlu dipertimbangkan sebelum Anda memasuki pasar baru adalah pendirian permanen (Bentuk Usaha Tetap). Bentuk Usaha Tetap dapat membuat perusahaan Anda dikenakan pajak perusahaan dan berbagai kewajiban baru. Aturan sangat bervariasi tergantung pada hukum setempat, perjanjian pajak yang berlaku, cara kerja TIM Anda, dan jenis aktivitas bisnis yang terlibat.
Seiring perusahaan Anda berkembang secara internasional, memahami potensi pemicu Bentuk Usaha Tetap dapat membantu Anda mengenali masalah pajak dan kepatuhan sejak dini serta menghindari kejutan yang dapat menggagalkan rencana Anda. Berikut adalah hal-hal yang perlu Anda ketahui tentang pendirian permanen, cara kerjanya, dan langkah-langkah apa yang dapat Anda ambil untuk mengelola risiko.
Apa itu pendirian permanen?
Pendirian permanen adalah konsep pajak yang digunakan negara-negara untuk menentukan apakah bisnis Anda memiliki kehadiran yang cukup untuk memungut pajak atas keuntungan tertentu dari aktivitas lokal. Membangun kehadiran kena pajak di suatu negara dapat memicu pajak pendapatan korporasi dan kewajiban kepatuhan lainnya.
Bentuk Usaha Tetap dapat muncul dengan beberapa cara. Beberapa melibatkan aktivitas bisnis yang disengaja, seperti mempertahankan tempat usaha tetap, beroperasi melalui agen tanggungan, atau melaksanakan proyek tertentu cukup lama untuk memenuhi ambang batas yang berlaku. Di lain waktu, perusahaan Anda dapat secara tidak sengaja membuat Bentuk Usaha Tetap melalui operasi lintas batas atau aktivitas anggota TIM. Aturan pasti berbeda-beda tergantung negara dan perjanjian pajak yang berlaku.
Bagaimana perjanjian pajak memengaruhi usaha tetap
Perjanjian pajak membantu menentukan negara mana yang dapat mengenakan pajak atas pendapatan bisnis tertentu dan dapat mengurangi risiko perpajakan ganda. Banyak perjanjian mendasarkan aturan Bentuk Usaha Tetap mereka pada Konvensi Pajak Model Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD) atau Konvensi Model Pajak Berganda Perserikatan Bangsa-Bangsa (PBB).
Model-model ini menyediakan kerangka kerja. Namun, perjanjian individual menetapkan aturan akhir. Sebuah perjanjian dapat memiliki ambang batas yang berbeda untuk proyek konstruksi, jasa, agen tanggungan, atau aktivitas lainnya. Jika tidak ada perjanjian yang berlaku, aturan pajak domestik negara tuan rumah biasanya menentukan apakah aktivitas perusahaan Anda menciptakan kehadiran kena pajak.
Bagaimana cara kerja sebuah tempat usaha permanen?
Setelah perusahaan membentuk usaha tetap, pemerintah daerah dapat mengenakan pajak atas keuntungan yang menjadi hak atas Bentuk Usaha Tetap tersebut. Perusahaan Anda juga mungkin memiliki kewajiban pengajuan dan pelaporan berdasarkan hukum pajak setempat. Gagal memenuhi persyaratan tersebut dapat menyebabkan masalah kepatuhan dan penalti.
Saat memasuki pasar baru, Anda perlu meninjau hukum yang berlaku dan potensi pemicu Bentuk Usaha Tetap.
Tempat usaha tetap adalah salah satu cara umum Bentuk Usaha Tetap dapat muncul. Jika Anda memiliki kantor, pabrik, bengkel, atau lokasi lain yang Anda gunakan untuk aktivitas bisnis rutin, Anda dapat membuat Bentuk Usaha Tetap.
Otoritas pajak akan melihat apakah:
- Anda memiliki kantor atau lokasi bisnis tertentu di dalam negeri.
- Anggota tim secara rutin menjalankan aktivitas bisnis di sana.
- Perusahaan Anda menggunakan lokasi tersebut secara berkelanjutan.
Perusahaan Anda juga dapat membuat Bentuk Usaha Tetap saat bekerja dengan agen tanggungan. Berbeda dengan agen yang beroperasi secara independen dan biasanya mewakili beberapa klien, agen tanggungan bertindak atas nama perusahaan Anda. Di Inggris, misalnya, Bentuk Usaha Tetap dapat muncul ketika seseorang secara rutin membuat kontrak atau menjadi penggerak utama penutupan kontrak.
Beberapa perjanjian juga menggunakan ambang batas berdasarkan waktu. Misalnya, perjanjian pajak AS-Thailand menentukan Bentuk Usaha Tetap ketika layanan konsultasi tertentu berlangsung lebih dari 90 hari dalam periode 12bulan. Perjanjian yang sama menerapkan ambang batas lebih dari120hari untuk beberapa proyek konstruksi atau instalasi.
Pengecualian Bentuk Usaha Tetap
Beberapa aktivitas bisa berada di luar aturan Bentuk Usaha Tetap ketika terbatas cakupannya dan dianggap sebagai persiapan atau tambahan untuk bisnis inti Anda. Contoh umum meliputi:
- Menyimpan, memamerkan, atau mengantarkan barang.
- Memelihara inventaris untuk penyimpanan atau pemrosesan.
- Membeli barang atau mengumpulkan informasi.
- Menggunakan tempat usaha tetap untuk aktivitas dukungan terbatas.
Pengecualian ini tidak universal. Perlakuan yang tepat tergantung pada hukum lokal dan perjanjian pajak yang berlaku. Beberapa perjanjian juga memiliki aturan anti-fragmentasi yang mencegah perusahaan membagi aktivitas bisnis terkait di berbagai lokasi atau entitas untuk mengklaim pengecualian Bentuk Usaha Tetap.
Misalnya, beberapa perjanjian bilateral secara khusus mengecualikan beberapa aktivitas penyimpanan atau pengiriman dari aturan Bentuk Usaha Tetap ketika perusahaan memenuhi syarat perjanjian lain.
Cara menentukan tempat usaha tetap
Menentukan apakah perusahaan Anda memiliki Bentuk Usaha Tetap dimulai dengan memeriksa apa yang dilakukan bisnis Anda di negara tersebut.
Pertimbangkan pertanyaan-pertanyaan kunci berikut:
- Kehadiran fisik: Apakah perusahaan Anda menggunakan kantor, bengkel, atau lokasi lain untuk operasi bisnis yang sedang berlangsung? Apakah Anda memiliki anggota TIM yang bekerja secara remote dari kantor rumah?
- Durasi: Berapa lama anggota, kontraktor, atau proyek TIM Anda beroperasi di negara ini?
- Kewenangan kontrak: Apakah ada yang secara lokal memiliki wewenang untuk membuat kontrak atau memainkan peran utama dalam mengamankannya atas nama perusahaan Anda?
- Kegiatan bisnis: Apakah anggota TIM lokal melakukan pekerjaan inti yang menghasilkan pendapatan, atau aktivitas mereka terbatas pada fungsi persiapan atau tambahan?
- Aturan perjanjian: Apakah perjanjian pajak yang berlaku mengubah standar domestik Bentuk Usaha Tetap atau menetapkan ambang waktu tertentu?
Tidak ada satu faktor tunggal yang menentukan Bentuk Usaha Tetap dalam setiap kasus. Memahami apakah perusahaan Anda memiliki kehadiran kena pajak di negara lain berarti melihat operasi Anda secara keseluruhan. Otoritas pajak akan melihat fakta dan keadaan secara keseluruhan. Akibatnya, ketika perusahaan Anda mulai berkembang lintas batas, Anda perlu meninjau baik hukum lokal maupun perjanjian yang berlaku sebelum menganggap operasi Anda berada di luar aturan Bentuk Usaha Tetapin.
Bekerja dengan perusahaan of record (Employer of Record) dapat memudahkan perekrutan global saat perusahaan Anda mengevaluasi risiko pendirian permanen. G-P Employer of Record memberikan semua yang Anda butuhkan untuk mempekerjakan secara patuh di negara 180+ — tanpa perlu membentuk entitas. Kami memiliki TIM terbesar dari SUMBER DAYA MANUSIA dan pakar hukum di wilayah ini untuk membantu Anda menavigasi Bentuk Usaha Tetap, sehingga Anda dapat membangun dan mengelola tim Anda secara global, cepat dan sesuai dengan kepatuhan.
Cabang vs. pendirian permanen
Cabang dan tempat usaha tetap keduanya dapat menciptakan kehadiran kena pajak di negara lain. Namun, keduanya tidak sama, dan memengaruhi kewajiban pajak serta kepatuhan Anda dengan cara yang berbeda.
Kantor cabang terdaftar adalah perluasan formal dari perusahaan induk. Biasanya, perusahaan membuatnya melalui pendaftaran lokal yang disengaja. Kantor cabang tidak memiliki identitas hukum terpisah dari induk, melainkan bertindak sebagai perpanjangan dari organisasi Anda yang sudah ada.
Sebaliknya, usaha permanen yang tidak terdaftar dapat muncul melalui aktivitas perusahaan Anda. Juga dikenal sebagai "pendirian permanen de facto," Anda dapat secara tidak sengaja membuatnya meskipun Anda tidak pernah mendaftarkan cabang atau entitas lokal. Otoritas pajak menilai bagaimana bisnis Anda beroperasi secara lokal untuk menentukan apakah aktivitasnya menciptakan kehadiran kena pajak yang cukup untuk memicu kewajiban pajak.
Anak perusahaan yang dimiliki sepenuhnya berbeda dari keduanya. Ini adalah entitas hukum terpisah yang dimiliki oleh perusahaan induk. Sementara cabang terdaftar merupakan perpanjangan, anak perusahaan terpisah. Struktur ini dapat melindungi perusahaan induk dari tanggung jawab tertentu, sesuai dengan hukum setempat dan keadaan yang terlibat.
Dimensi operasional | Kantor cabang terdaftar | Pendirian permanen tidak terdaftar (de facto) | Anak perusahaan yang sepenuhnya dimiliki |
|---|---|---|---|
Kepribadian hukum | Perpanjangan perusahaan induk | Tidak ada entitas hukum terpisah | Badan hukum terpisah |
Tanggung jawab perusahaan | Orang tua umumnya tetap bertanggung jawab | Parent tetap bertanggung jawab atas aktivitas lokal | Tanggung jawab umumnya berada di tangan anak perusahaan |
Proses pendaftaran | Pendaftaran lokal formal | Dapat muncul tanpa registrasi | Pendirian formal diperlukan |
Pajak pendapatan perusahaan | Keuntungan lokal umumnya dikenakan pajak | Keuntungan yang dapat diatribusikan kepada Bentuk Usaha Tetap biasanya dikenakan pajak | Anak perusahaan biasanya dikenakan pajak sebagai perusahaan lokal |
Repatriasi keuntungan | Keuntungan biasanya mengalir langsung ke induk, sesuai dengan aturan pajak lokal | Tidak ada repatriasi terpisah; laba yang dialokasikan tetap menjadi bagian dari perusahaan induk | Distribusi kepada induk dapat melibatkan dividen dan aturan pajak terkait |
Jenis Bentuk Usaha Tetap dan contoh
Pendirian tetap dapat berbentuk berbeda, tergantung pada bagaimana perusahaan Anda beroperasi di suatu negara. Memahami ketiga jenis ini dapat membantu Anda mengidentifikasi di mana paparan pajak dapat muncul.
1. Bentuk Usaha Tetap fisik
Pendirian fisik permanen adalah ketika perusahaan Anda memiliki tempat usaha tetap di negara lain. Contoh umum meliputi:
- Kantor
- Lokakarya
- Pabrik
- Lokasi konstruksi atau instalasi
- Lokasi yang digunakan untuk mengekstrak sumber daya alam
Kerja jarak jauh dapat membuat situasi menjadi lebih rumit. Kantor rumah karyawan tidak secara otomatis membuat Bentuk Usaha Tetap. Namun, otoritas pajak akan melihat seberapa sering anggota TIM bekerja dari lokasi tersebut, apakah perusahaan Anda benar-benar menggunakannya sebagai tempat usaha, dan apakah ada alasan komersial bagi seorang profesional untuk bekerja dari negara tersebut.
Panduan OECD modern mempertimbangkan konteks komersial yang lebih luas. Kantor rumah menjadi lebih relevan untuk analisis Bentuk Usaha Tetap ketika lokasi tersebut secara efektif mendukung bisnis perusahaan Anda di pasar tersebut. Misalnya, seorang profesional dapat mengelola pelanggan lokal, mengembangkan bisnis, atau melakukan aktivitas khusus pasar lainnya di sana. Perbedaannya pada dasarnya adalah di mana seseorang bekerja dengan di mana perusahaan Anda menjalankan bisnis.
Dua faktor yang sangat penting:
- 50% tolok ukur: Bekerja dari rumah atau lokasi non-perusahaan lainnya setidaknya setengah dari total waktu kerja profesional selama periode 12bulan dapat membuat lokasi lebih relevan dalam penilaian Bentuk Usaha Tetapi.
- Alasan komersial: Memenuhi 50% tolok ukur saja tidak memicu Bentuk Usaha Tetap. Otoritas pajak juga mempertimbangkan apakah ada alasan komersial yang sah bagi seorang profesional untuk bekerja dari negara tersebut, bukan terutama untuk kenyamanan pribadi atau bakat retensi.
2. Bentuk Usaha Tetap digital
Di beberapa negara, aturan digital atau ekonomi neksus berlaku, dan bisnis mungkin berutang pajak jika ada aktivitas substansial di pasar meskipun tanpa kehadiran fisik tradisional. Aturan-aturan tersebut dapat berlaku jika perusahaan Anda menghasilkan pendapatan signifikan, menyediakan layanan digital, atau mempertahankan basis pengguna yang besar di negara tersebut.
India, misalnya, menggunakan standar signifikan kehadiran ekonomi (SEP). Menurut aturan saat ini, peraturan ini dapat berlaku ketika transaksi tertentu dengan orang-orang di India melebihi INR 20 juta selama tahun pajak. Standar SEP juga dapat diterapkan ketika sebuah bisnis secara sistematis berinteraksi dengan setidaknya 300,000 pengguna di India.
Memiliki SEP tidak sama dengan memiliki tempat tinggal permanen tradisional. India memperlakukannya sebagai konsep hubungan bisnis dalam negeri, yang berarti perusahaan juga perlu mempertimbangkan apakah perjanjian pajak yang berlaku mengubah hasilnya.
3. Bentuk Usaha Tetap berbasis agen
Perusahaan Anda dapat memiliki Bentuk Usaha Tetap melalui aktivitas agen tanggungan di negara lain. Hal ini biasanya terjadi ketika seseorang atau bisnis bertindak atas nama Anda dan terlibat secara signifikan dalam pembuatan atau penyelesaian kontrak.
Agen tidak selalu memerlukan otoritas penandatanganan formal untuk membuat Bentuk Usaha Tetap. Menurut standar perjanjian modern, risiko pendirian permanen juga dapat meningkat ketika seseorang secara rutin memainkan peran utama yang menyebabkan kontrak yang rutin dibuat perusahaan Anda. Misalnya, seorang penjual lokal mungkin menegosiasikan syarat kunci kesepakatan dengan pelanggan, sehingga perusahaan Anda harus secara resmi menandatangani perjanjian dengan sedikit atau tanpa negosiasi lebih lanjut.
Agen independen umumnya menunjukkan paparan Bentuk Usaha Tetap yang lebih rendah saat bertindak atas nama mereka sendiri dan menjalankan bisnis dalam kegiatan operasional normal. 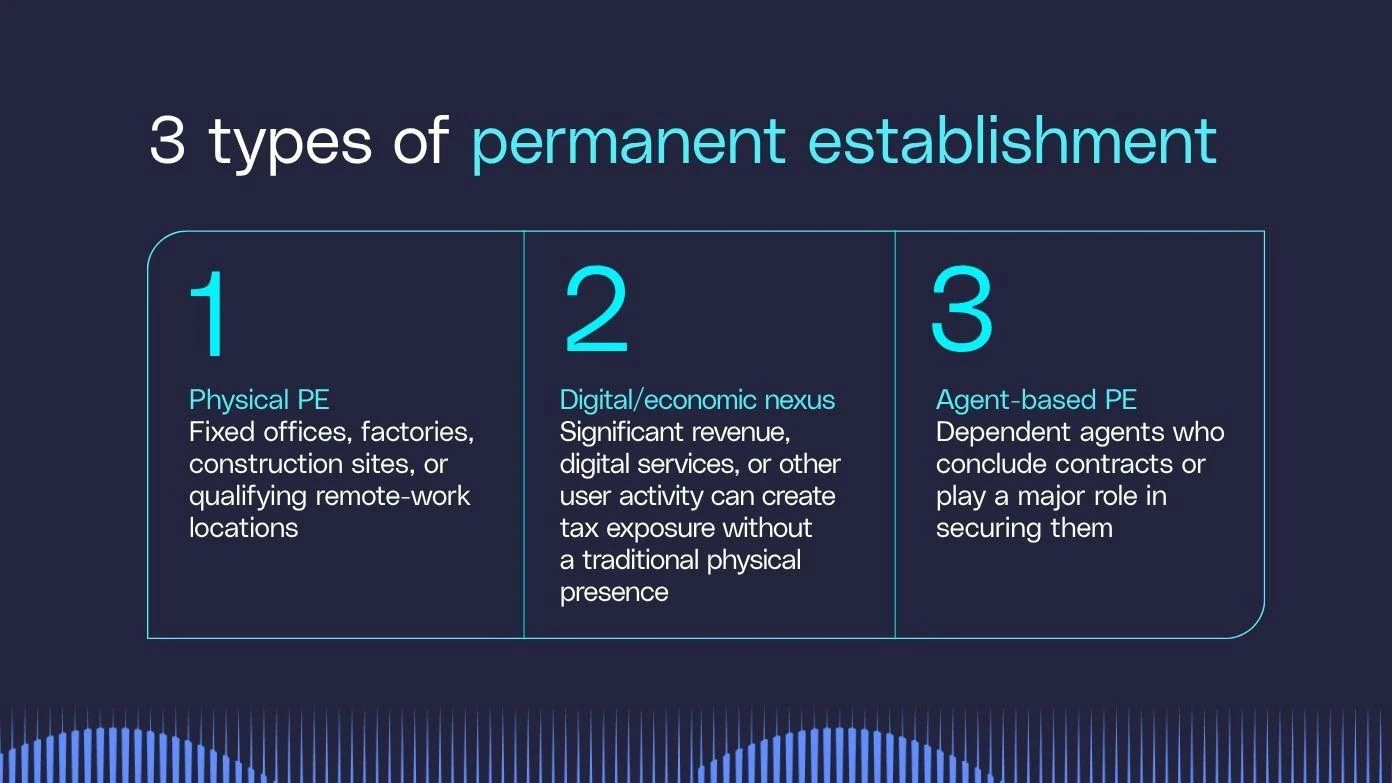
Bagaimana aturan pendirian permanen bervariasi antar negara
Aturan tempat usaha permanen berbeda-beda di setiap yurisdiksi, terutama ketika pekerjaan jarak jauh menjadi bagian dari persamaan. Hukum domestik dan perjanjian pajak yang berlaku membentuk bagaimana setiap negara menilai apakah aktivitas Anda menciptakan kehadiran kena pajak, dengan hukum domestik sebagai otoritas akhir jika tidak ada perjanjian yang berlaku.
Jerman, misalnya, umumnya tidak memperlakukan kantor rumah karyawan sebagai Bentuk Usaha Tetap ketika perusahaan tidak memiliki kontrol yang cukup atas ruangnya. Hal ini tetap berlaku meskipun perusahaan Anda menanggung biaya kantor dari rumah atau tidak menyediakan tempat kerja lain. Namun, aktivitas manajemen dapat menerima perlakuan berbeda, terutama ketika eksekutif senior membuat keputusan bisnis penting dari negara tersebut.
Austria mengambil pendekatan yang lebih spesifik pada fakta. Pihak berwenang akan mempertimbangkan seberapa sering seorang karyawan bekerja dari rumah, apakah perusahaan Anda menyediakan ruang kerja lain, dan apakah ada alasan komersial untuk pengaturan tersebut. Kerja jarak jauh yang menyumbang 50% atau lebih dari waktu kerja profesional menjadi faktor yang relevan, tetapi tidak menentukan hasilnya sendiri.
Bagaimana aturan penetapan tetap bervariasi menurut industri
Aturan Bentuk Usaha Tetap juga dapat berbeda tergantung pada jenis pekerjaan yang dilakukan perusahaan Anda. Beberapa industri sangat bergantung pada proyek fisik, sementara yang lain lebih fokus pada layanan, kontrak, atau perwakilan lokal.
- Konstruksi: Proyek konstruksi dan instalasi dapat menciptakan Bentuk Usaha Tetap jika berlanjut melewati batas waktu yang ditetapkan oleh perjanjian. Di bawah Model OECD, ambang batas umumnya lebih dari 12 bulan, sedangkan Model PBB menggunakan batas enam bulan yang lebih singkat.
- Konsultasi dan layanan: Perusahaan berbasis layanan mungkin menghadapi berbagai ujian karena sering beroperasi tanpa kantor tetap. Beberapa perjanjian menggunakan aturan layanan berbasis waktu Bentuk Usaha Tetap, termasuk ambang batas 183hari dalam periode 12bulan.
- Broker dan penjualan: Hubungan agen lebih penting di industri di mana perwakilan lokal bernegosiasi atau mengamankan bisnis. Bentuk Usaha Paparan tetap dapat meningkat ketika seorang agen sangat bergantung pada perusahaan Anda atau secara rutin memainkan peran kunci dalam menyelesaikan kontrak.
Standar pasti masih bergantung pada hukum lokal dan perjanjian yang berlaku, tetapi aktivitas spesifik industri dapat menentukan tes Bentuk Usaha Tetap mana yang paling penting.
Risiko dan manfaat memiliki tempat usaha permanen
Memiliki tempat tetap dapat menimbulkan beban kepatuhan sekaligus keuntungan strategis, sering kali tergantung pada apakah kehadiran tersebut disengaja.
Risiko
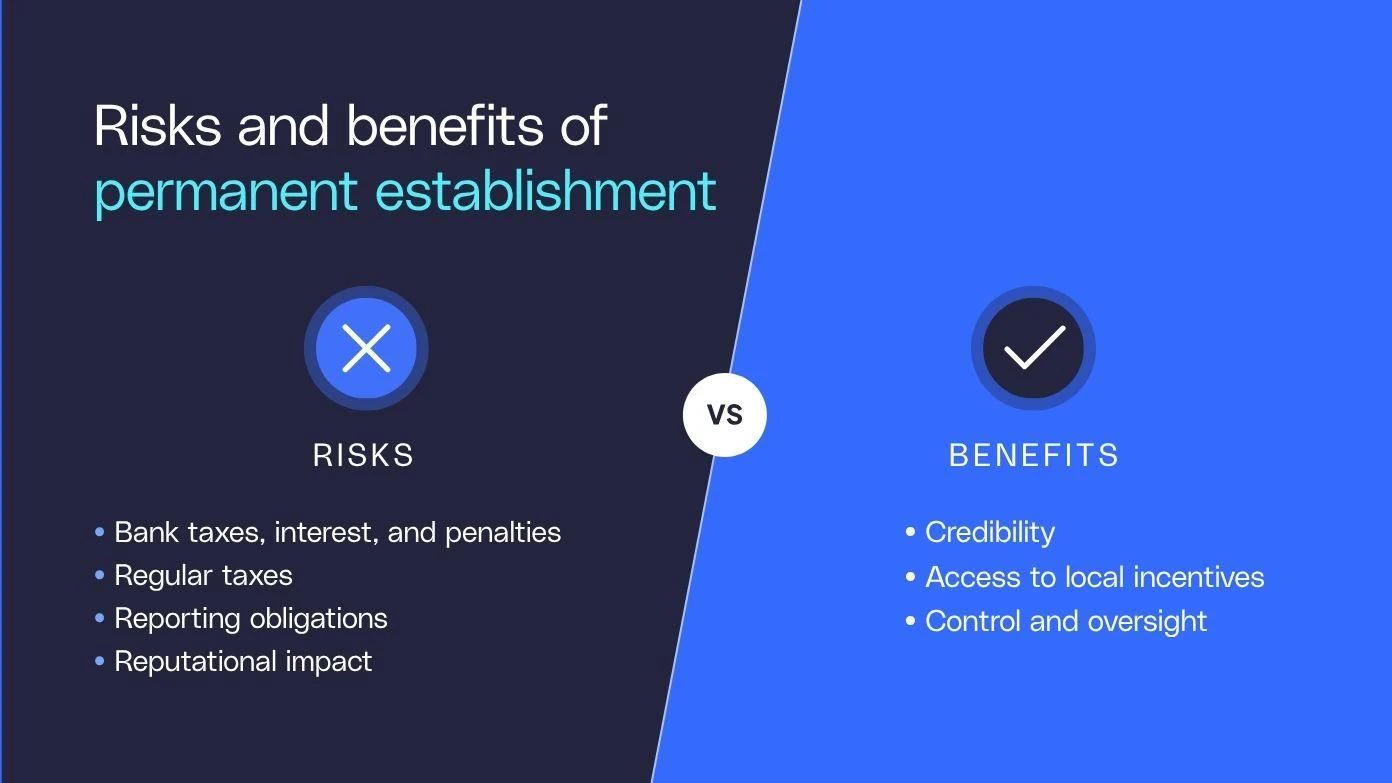
Risiko terbesar adalah membuat Bentuk Usaha Tetap sebelum perusahaan Anda memiliki sistem untuk mengelola pajak lokal dan kewajiban pelaporan. Konsekuensi potensial dari pendirian permanen meliputi:
- Pajak tertunggak, bunga, dan denda: Perusahaan Anda dapat berutang pajak untuk periode sebelumnya jika otoritas menentukan bahwa Bentuk Usaha Tetap sudah ada.
- Persyaratan kepatuhan tambahan: Bentuk Usaha Tetap dapat membawa pajak perusahaan untuk pengajuan, pencatatan, dan kewajiban pelaporan lokal lainnya.
- Biaya administrasi yang lebih tinggi: Kewajiban baru dapat meningkatkan biaya pajak lokal, akuntansi, hukum, atau dukungan SUMBER DAYA MANUSIA.
- Kekhawatiran reputasi: Masalah pajak atau kepatuhan yang tidak terduga dapat memperumit hubungan dengan otoritas lokal, anggota TIM, dan mitra bisnis.
Manfaat
Manfaat memiliki tempat usaha permanen paling relevan ketika perusahaan Anda sengaja membangun kehadiran formal dan legal. Cabang terdaftar atau struktur lokal terencana lainnya dapat mendukung tujuan bisnis yang lebih luas dan menawarkan beberapa keuntungan.
- Kredibilitas lokal: Kehadiran formal dapat memperkuat kredibilitas di mata pelanggan, mitra bisnis, dan otoritas.
- Akses ke insentif: Beberapa yurisdiksi menawarkan insentif pajak, hibah, dan program lain kepada operasi lokal yang memenuhi syarat.
- Akses pasar yang lebih luas: Kantor setempat dapat memudahkan mempekerjakan, membuka rekening bank, atau mengamankan kontrak.
- Kontrol operasional yang lebih besar: Mengelola aktivitas lokal secara langsung dapat memberikan perusahaan Anda pengawasan yang lebih besar atas operasional sehari-hari.
Yang paling penting di sini adalah niat. Kantor setempat yang sengaja dapat mendukung rencana ekspansi, sementara Bentuk Usaha Tetap yang tak terduga dapat menimbulkan kewajiban pajak dan kepatuhan yang tidak diprediksi oleh perusahaan Anda.
Cara mengelola risiko pendirian permanen
Anda tidak selalu bisa menghilangkan paparan tempat usaha permanen, tetapi Anda dapat mengurangi risiko tak terduga dengan memahami bagaimana orang dan operasi Anda bekerja lintas batas. Jika perusahaan Anda sudah membuat Bentuk Usaha Tetap, mengurangi paparan di masa depan berarti mengubah aktivitas atau kondisi yang menyebabkannya. Perusahaan Anda mungkin perlu menyelesaikan kewajiban pajak dan pengajuan yang ada secara terpisah.
- Ketahui aturan lokal: Tinjau hukum pajak domestik dan perjanjian yang berlaku sebelum memasuki pasar baru. Perhatikan dengan seksama pengujian di tempat tetap, agen, layanan, dan durasi proyek.
- Susun perjanjian lokal yang jelas: Pastikan perjanjian ketenagakerjaan, kontraktor, dan agensi mencerminkan kebutuhan lokal serta secara akurat mendefinisikan peran, otoritas, dan pengaturan kerja setiap orang.
Cara mengurangi paparan tempat usaha permanen
Anda juga dapat mengambil langkah praktis untuk mengurangi kemungkinan operasi sehari-hari menciptakan kehadiran pajak yang tidak terduga.
- Tetapkan otoritas kontrak yang jelas: Tentukan siapa yang dapat bernegosiasi, menyelesaikan, dan menyetujui kontrak. Anggota TIM lokal yang secara rutin memainkan peran besar dalam mengamankan kesepakatan dapat meningkatkan risiko pendirian permanen.
- Lacak pekerjaan jarak jauh arrangements: Dokumentasikan di mana anggota TIM bekerja, seberapa sering mereka bekerja di sana, dan apakah pengaturan tersebut melayani tujuan bisnis atau terutama mencerminkan preferensi pribadi.
- Tinjau kegiatan lokal: Pertimbangkan apakah pekerjaan di negara ini mendukung operasi inti yang menghasilkan pendapatan atau tetap terbatas pada fungsi persiapan atau tambahan.
- Evaluasi ulang seiring pertumbuhan operasi: Risiko usaha permanen Anda dapat berubah seiring perubahan jumlah karyawan, tanggung jawab, aktivitas pelanggan, atau waktu yang dihabiskan di negara tersebut.
- Pertimbangkan Employer of Record untuk perekrutan: Jika Anda ingin menguji pasar baru sebelum berkomitmen pada entitas sendiri, Employer of Record dapat memberikan opsi perekrutan yang fleksibel saat Anda mengevaluasi struktur operasional jangka panjang perusahaan Anda.
Mengurangi risiko Bentuk Usaha Tetap dengan G-P Employer of Record
Memahami hukum lokal, mendokumentasikan pengaturan kerja, dan meninjau bagaimana bisnis Anda beroperasi dapat membantu Anda mengidentifikasi risiko sebelum menciptakan kewajiban pajak yang tak terduga.
G-P Employer of Record memberi Anda jalur yang lebih cepat untuk membangun tim global, tanpa harus berkomitmen pada pendirian entitas sejak hari pertama. Kami telah mengintegrasikan 14+ tahun keahlian hukum dan SUMBER DAYA MANUSIA ke dalam Platform™ Ketenagakerjaan Global kami, memungkinkan Anda mempekerjakan dan berkembang sesuai standar di 180+ negara hanya dalam hitungan menit.
Kurangi risiko kepatuhan dengan panduan berbasis keahlian di setiap alur kerja.
Pesan demo hari ini untuk melihat bagaimana G-P dapat mendukung ekspansi global perusahaan Anda.
Pertanyaan Umum
Bagaimana cara menghindari memicu Bentuk Usaha Tetap?
Anda dapat mengurangi risiko usaha tetap dengan meninjau aturan pajak lokal dan perjanjian yang berlaku sebelum memasuki pasar baru. Perhatikan lokasi bisnis tetap, otoritas kontrak, durasi proyek, pengaturan pekerjaan jarak jauh, dan aktivitas yang dilakukan anggota TIM lokal. Perusahaan Anda harus menilai kembali eksposur Bentuk Usaha Tetap seiring perubahan operasional.
Bagaimana memiliki tempat usaha tetap memengaruhi kewajiban pajak saya?
Setelah perusahaan Anda membuat usaha tetap, negara tuan rumah umumnya dapat mengenakan pajak atas keuntungan yang diatribusikan ke Bentuk Usaha Tetap tersebut. Perusahaan Anda juga mungkin perlu memenuhi persyaratan pengajuan, pelaporan, dan pencatatan pajak perusahaan lokal. Kewajiban yang tepat tergantung pada hukum domestik dan perjanjian pajak yang berlaku.
Bisakah pekerja jarak jauh memicu Bentuk Usaha Tetap?
Kantor rumah pekerja jarak jauh dapat berkontribusi pada eksposur Bentuk Usaha Tetap, tetapi itu tergantung pada fakta dan situasi. Otoritas pajak mempertimbangkan seberapa sering anggota tim bekerja dari lokasi tersebut, apakah perusahaan Anda benar-benar menggunakannya sebagai tempat usaha, dan apakah ada alasan komersial bagi mereka untuk bekerja dari negara tersebut. Menurut panduan OECD saat ini, 50% tolok ukur adalah faktor penting, tetapi hal itu tidak menciptakan Bentuk Usaha Tetap sendirian.
Apa perbedaan antara agen dependen dan agen independen untuk tujuan Bentuk Usaha Tetap?
Agen tanggungan bertindak atas nama perusahaan Anda dan dapat memicu Bentuk Usaha Tetap ketika mereka secara rutin membuat kontrak atau berperan besar dalam mengamankan kontrak yang kemudian disetujui perusahaan Anda. Agen independen umumnya menimbulkan risiko Bentuk Usaha Tetap yang lebih rendah ketika bertindak atas nama mereka sendiri dan menjalankan bisnis dalam kegiatan operasional mereka secara normal.
Apa itu perjanjian pajak?
Perjanjian pajak adalah kesepakatan antara dua atau lebih negara yang membantu menentukan negara mana yang dapat mengenakan pajak atas pendapatan tertentu dan mengurangi risiko perpajakan ganda. Banyak perjanjian juga mendefinisikan pendirian permanen dan menetapkan ambang batas untuk aktivitas seperti proyek konstruksi, jasa, atau aktivitas agen tanggungan.