Principaux enseignements
- L’établissement stable crée une présence imposable : Votre entreprise peut déclencher un établissement stable via un lieu d’affaires fixe, une activité d’agent à charge, certains projets à long terme ou d’autres activités commerciales éligibles.
- Les règles de l’établissement stable varient selon les pays : Le droit national et les conventions fiscales applicables déterminent les seuils, les exonérations et les obligations fiscales applicables.
- Le télétravail peut affecter la stabilité de l’exposition des établissements : Les autorités fiscales peuvent examiner la fréquence à laquelle les membres de l’équipe travaillent depuis un lieu, les activités qu’ils effectuent, et s’il existe une raison commerciale de leur présence dans le pays.
- La gestion du risque stable de l’établissement mérite un examen continu : Surveiller les activités locales, les autorités contractantes, les arrangements de travail à distance et les évolutions de vos opérations au fur et à mesure de votre expansion au-delà des frontières.
L’un des éléments les plus importants à considérer avant d’entrer dans un nouveau marché est l’établissement stable (établissement stable). Un établissement stable peut soumettre votre entreprise à des impôts sur les sociétés et à une série de nouvelles obligations. Les règles varient considérablement selon la législation locale, les conventions fiscales applicables, le fonctionnement de votre équipe et le type d’activités commerciales impliquées.
À mesure que votre entreprise s’étend à l’international, comprendre les déclencheurs potentiels de l’établissement peut vous aider à repérer rapidement les problèmes fiscaux et de conformité et à éviter des surprises qui pourraient compromettre vos plans. Voici ce que vous devez savoir sur un établissement permanent, son fonctionnement et les mesures que vous pouvez entreprendre pour gérer les risques.
Qu’est-ce qu’un établissement permanent ?
L’établissement permanent est un concept fiscal utilisé par les pays pour déterminer si votre entreprise a suffisamment de présence pour imposer des impôts sur certains bénéfices issus d’activités locales. Établir une présence imposable dans un pays peut déclencher des obligations d’impôt sur le revenu et d’autres obligations de conformité.
L’établissement stable peut naître de plusieurs façons. Certains impliquent des activités commerciales délibérées, telles que le maintien d’un lieu d’activité fixe, l’exploitation par l’intermédiaire d’un agent dépendant, ou la réalisation de certains projets suffisamment longtemps pour atteindre un seuil applicable. Parfois, votre entreprise peut involontairement rendre l’établissement stable via des opérations transfrontalières ou des activités des membres de l’équipe. Les règles exactes varient selon le pays et le traité fiscal applicable.
Comment les conventions fiscales impactent l’établissement permanent
Les conventions fiscales aident à déterminer quel pays peut taxer certains revenus d’entreprise et peuvent réduire le risque de double fiscalité. De nombreux traités fondent leurs règles d’établissement sur la Convention Modèle de Fiscalité de l’Organisation de coopération et de développement économiques (OCDE) ou sur la Convention Modèle des Nations Unies (ONU) sur la double imposition.
Ces modèles fournissent un cadre. Cependant, les traités individuels fixent les règles ultimes. Un traité peut avoir différents seuils pour les projets de construction, les services, les agents dépendants ou d’autres activités. Si aucun traité applicable n’existe, les règles fiscales nationales du pays d’accueil déterminent généralement si les activités de votre entreprise créent une présence imposable.
Comment fonctionne un établissement permanent ?
Une fois que les entreprises créent un établissement permanent, les gouvernements locaux peuvent imposer des taxes sur les bénéfices attribuables à cette stable. Votre entreprise peut également avoir des obligations de déclaration et de déclaration en vertu de la législation fiscale locale. Ne pas respecter ces exigences pourrait entraîner des problèmes de conformité et des pénalités.
Lorsque vous entrez dans un nouveau marché, vous devez examiner les lois applicables et les éventuels facteurs de stabilité de l’établissement.
Un établissement fixe est un moyen courant de créer une stable d’établissement. Si vous avez un bureau, une usine, un atelier ou un autre lieu que vous utilisez pour des activités commerciales régulières, vous pouvez créer un établissement stable.
Les autorités fiscales examineront si :
- Vous avez un bureau ou un lieu d’activité spécifique dans le pays.
- Les membres de l’équipe y mènent régulièrement des activités commerciales.
- Votre entreprise utilise ce site de façon continue.
Votre entreprise peut également rendre l’établissement stable en travaillant avec un agent dépendant. Contrairement aux agents qui agissent de manière indépendante et représentent généralement plusieurs clients, un agent à charge agit au nom de votre entreprise. Au Royaume-Uni, par exemple, l’établissement stable peut surgir lorsqu’une personne conclut habituellement des contrats ou est le principal moteur de la clôture d’un contrat.
Certains traités utilisent également des seuils basés sur le temps. Par exemple, la convention fiscale américano-thaïlandaise détermine la stabilité de l’établissement lorsque certains services de conseil dépassent 90 jours dans une période de 12mois. Le même traité applique un seuil de plus de120jours pour certains projets de construction ou d’installation.
Exemptions pour les établissements stables
Certaines activités peuvent échapper aux règles établies de l’établissement lorsqu’elles sont limitées dans leur champ d’action et considérées comme préparatoires ou auxiliaires à votre activité principale. Exemples courants incluent :
- Stockage, exposition ou livraison de marchandises.
- Maintenir l’inventaire pour le stockage ou le traitement.
- Acheter des biens ou collecter des informations.
- Utiliser un lieu fixe pour des activités de soutien limitées.
Ces exceptions ne sont pas universelles. Le traitement exact dépend de la législation locale et de la convention fiscale applicable. Certains traités comportent également des règles anti-fragmentation qui empêchent les entreprises de diviser les activités commerciales liées entre sites ou entités pour obtenir des exemptions d’établissement stable.
Par exemple, certains traités bilatéraux excluent spécifiquement certaines activités de stockage ou de livraison des règles d’établissement stable lorsque les entreprises remplissent d’autres conditions de traité.
Comment déterminer un établissement permanent
Déterminer si votre entreprise dispose d’un établissement stable commence par examiner ce que votre entreprise fait dans le pays.
Considérez ces questions clés :
- Présence physique : Votre entreprise utilise-t-elle un bureau, un atelier ou d’autres lieux pour des activités commerciales en cours ? Avez-vous des membres d’équipe qui travaillent à distance depuis un bureau à domicile ?
- Durée : Combien de temps vos membres d’équipe, entrepreneurs ou projets opèrent-ils dans le pays ?
- Autorité contractuelle : Est-ce que quelqu’un localement a l’autorité de conclure des contrats ou de jouer un rôle principal pour les obtenir au nom de votre entreprise ?
- Activités commerciales : Les membres des équipes locales effectuent-ils des tâches principales génératrices de revenus, ou leurs activités sont-elles limitées à des fonctions préparatoires ou auxiliaires ?
- Règles du traité : Un traité fiscal applicable modifie-t-il la norme stable des établissements nationaux ou fixe-t-il des seuils de temps spécifiques ?
Aucun facteur unique ne détermine la stabilité de l’établissement dans chaque cas. Comprendre si votre entreprise a une présence imposable dans un autre pays signifie examiner votre ensemble de vos opérations. Les autorités fiscales examineront les faits et circonstances dans l’ensemble. Par conséquent, lorsque votre entreprise commence à s’étendre au-delà des frontières, vous devez examiner à la fois le droit local et les traités applicables avant de supposer que vos opérations ne se situent pas en dehors des règles stables de l’établissement.
Travailler avec un employeur de référence (portage salaire (EOR)) peut simplifier le recrutement mondial pendant que votre entreprise évalue les risques liés à l’établissement permanent. G-P salaire de portage (EOR) vous donne tout ce dont vous avez besoin pour être conforme à l’embauche dans 180+ pays — sans créer d’entités. Nous disposons de la plus grande équipe régionale de RESSOURCES HUMAINES et d’experts juridiques du secteur pour vous aider à naviguer dans un établissement stable, afin que vous puissiez construire et gérer votre équipe internationale rapidement et en conformité.
Succursale vs. établissement permanent
Une succursale et un établissement permanent peuvent tous deux créer une présence imposable dans un autre pays. Cependant, ce n’est pas la même chose, et ils affectent vos obligations fiscales et la conformité de différentes manières.
Une succursale enregistrée est une extension formelle de la société mère. En général, les entreprises les créent par une inscription locale délibérée. Les succursales n’ont pas d’identité juridique distincte de celle de la société mère, agissant plutôt comme une extension de votre organisation existante.
Un établissement permanent non enregistré, en revanche, peut naître grâce aux activités de votre entreprise. Également appelé « établissement permanent de facto », vous pouvez en créer un par inadvertance même si vous n’enregistrez jamais de succursale ou d’entité locale. Les autorités fiscales évaluent le fonctionnement local de votre entreprise afin de déterminer si ses activités créent une présence imposable suffisante pour déclencher des obligations fiscales.
Une filiale à 100 % est différente des deux. C’est une entité juridique distincte appartenant à la société mère. Alors que les agences enregistrées constituent une extension, les filiales sont séparées. Cette structure peut protéger la société mère de certaines responsabilités, sous réserve de la législation locale et des circonstances impliquées.
Dimension opérationnelle | Succursale enregistrée | Établissement permanent non enregistré (de facto) | Filiale à 100 % |
|---|---|---|---|
Personnalité juridique | Extension de la société mère | Aucune entité juridique distincte | Entité juridique distincte |
Responsabilité des entreprises | La société mère reste généralement responsable | Le parent reste responsable des activités locales | La responsabilité incombe généralement à la filiale |
Processus d’enregistrement | Enregistrement local formel | Peut apparaître sans enregistrement | Constitution formelle requise |
Impôt sur les sociétés | Bénéfices locaux généralement soumis à l’impôt | Les bénéfices attribuables à l’établissement stable sont généralement soumis à l’impôt | Filiale généralement imposée en tant qu’entreprise locale |
Rapatriement des bénéfices | Les bénéfices sont généralement directement versés à la société mère, sous réserve des règles fiscales locales | Pas de rapatriement séparé ; les bénéfices attribués restent une partie de la société mère | Les distributions à la société mère peuvent impliquer des dividendes et des règles fiscales connexes |
Types d'établissement stable et exemples
Un établissement permanent peut prendre différentes formes, selon le fonctionnement de votre entreprise dans un pays. Comprendre ces trois types peut vous aider à identifier où l’exposition fiscale peut survenir.
1. Établissement physique permanent
Un établissement physique permanent est lorsque votre entreprise maintient un lieu d’activité fixe dans un autre pays. Exemples courants incluent :
- Bureaux
- Ateliers
- Usines
- Chantiers de construction ou d’installation
- Emplacements utilisés pour extraire les ressources naturelles
Le télétravail peut compliquer la situation. Le bureau à domicile d’un employé ne rend pas automatiquement l’établissement stable. Cependant, les autorités fiscales examineront la fréquence à laquelle les membres de l’équipe travaillent depuis ce lieu, si votre entreprise l’utilise effectivement comme lieu de travail, et s’il existe une raison commerciale pour qu’un professionnel travaille depuis ce pays.
Les directives modernes de l’OCDE tiennent compte du contexte commercial plus large. Un bureau à domicile devient plus pertinent pour l’analyse stable de l’établissement lorsque l’emplacement soutient efficacement l’activité de votre entreprise sur ce marché. Par exemple, un professionnel peut gérer des clients locaux, développer une entreprise ou y mener d’autres activités spécifiques au marché. La distinction est essentiellement entre le lieu où quelqu’un travaille et où votre entreprise exerce ses activités.
Deux facteurs sont particulièrement importants :
- 50% de référence : Travailler à domicile ou dans un autre lieu non professionnel pendant au moins la moitié du temps total de travail d’un professionnel sur une période de 12mois peut rendre un lieu plus pertinent dans les évaluations de stabilité des établissements.
- Raison commerciale : Atteindre la référence 50% seul ne rend pas l’établissement stable. Les autorités fiscales examinent également s’il existe une raison commerciale légitime pour qu’un professionnel travaille depuis ce pays, plutôt que principalement pour des raisons personnelles ou de rétention des talents.
2. Établissement stable numérique
Dans certains pays, des règles de nexus numérique ou économique s’appliquent, et les entreprises peuvent devoir payer des impôts s’il y a une activité importante sur le marché même sans présence physique traditionnelle. Ces règles peuvent s’appliquer si votre entreprise génère des revenus importants, fournit des services numériques ou maintient une large base d’utilisateurs dans le pays.
L’Inde, par exemple, utilise la norme de présence économique significative (SEP ). Selon les règles actuelles, elle peut s’appliquer lorsque certaines transactions avec des personnes en Inde dépassent 20 millions INR au cours de l’année fiscale. La norme SEP peut également s’appliquer lorsqu’une entreprise interagit systématiquement avec au moins 300,000 utilisateurs en Inde.
Avoir un SEP n’est pas la même chose qu’avoir un établissement permanent traditionnel. L’Inde le considère comme un concept de connexion commerciale en droit interne, ce qui signifie que les entreprises doivent également considérer si un traité fiscal applicable modifie le résultat.
3. établissement stable basé sur des agents
Votre entreprise peut avoir un établissement stable grâce aux activités d’un agent à charge dans un autre pays. Cela se produit généralement lorsqu’une personne ou une entreprise agit en votre nom et joue un rôle important dans la création ou la finalisation de contrats.
Les agents n’ont pas toujours besoin d’une autorité de signature formelle pour rendre l’établissement stable. Selon les normes modernes des traités, les risques liés à l’établissement permanent peuvent également augmenter lorsqu’une personne joue régulièrement le rôle principal menant à des contrats que votre entreprise conclut régulièrement. Par exemple, un représentant commercial local peut négocier les termes clés d’un accord avec un client, laissant votre entreprise signer formellement l’accord avec peu ou pas de négociation supplémentaire.
Les agents indépendants présentent généralement une exposition stable d’établissement inférieure lorsqu’ils agissent pour leur compte et exercent des activités dans le cours normal de leurs opérations. 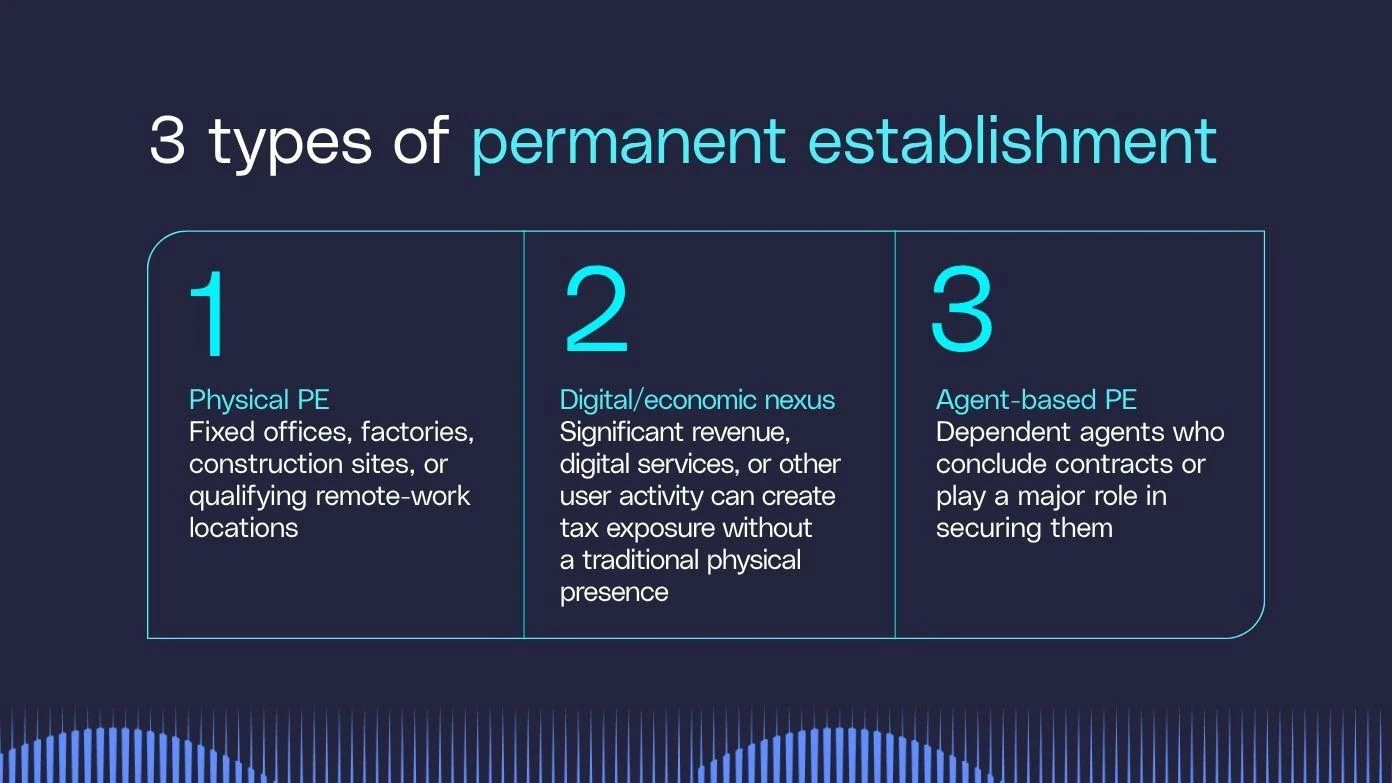
Comment les règles d’établissement permanent varient selon les pays
Les règles des établissements permanents varient selon les juridictions, en particulier lorsque le travail à distance fait partie de l’équation. Le droit national et les conventions fiscales applicables influencent la manière dont chaque pays évalue si vos activités créent une présence imposable, le droit national étant l’autorité finale en cas d’absence de traité applicable.
L’Allemagne, par exemple, ne considère généralement pas le bureau central d’un employé comme un établissement stable lorsqu’une entreprise manque de contrôle suffisant sur l’espace. Cela peut rester vrai même si votre entreprise prend en charge les frais de bureau à domicile ou ne fournit pas un autre lieu de travail. Cependant, les activités de gestion peuvent recevoir un traitement différent, notamment lorsque des cadres supérieurs prennent des décisions clés depuis le pays.
L’Autriche adopte une approche plus spécifique aux faits. Les autorités prendront en compte la fréquence à laquelle un employé travaille à domicile, si votre entreprise propose un autre espace de travail, et s’il y a une raison commerciale à cet arrangement. Le télétravail qui représente 50% ou plus du temps de travail d’un professionnel devient un facteur pertinent, mais il ne détermine pas le résultat à lui seul.
La variation des règles des établissements permanents selon l’industrie
Les règles de l’établissement peuvent également varier selon le type de travail que votre entreprise effectue. Certains secteurs dépendent fortement des projets physiques, tandis que d’autres se concentrent davantage sur les services, les contrats ou les représentants locaux.
- Construction : Les projets de construction et d’installation peuvent instaurer un établissement stable lorsqu’ils dépassent les délais spécifiques au traité. Selon le modèle de l’OCDE, le seuil est généralement supérieur à 12 mois, tandis que le modèle des Nations Unies utilise une limite plus courte de six mois.
- Conseil et services : Les entreprises de services peuvent faire face à des épreuves différentes car elles opèrent souvent sans bureau fixe. Certains traités utilisent des règles stables d’établissement de service basées sur le temps, incluant un seuil de 183jours sur une période de 12mois.
- Courtage et ventes : Les relations avec les agents sont plus importantes dans les secteurs où les représentants locaux négocient ou sécurisent des contrats. L’exposition stable de l’établissement peut augmenter lorsqu’un agent dépend fortement de votre entreprise ou joue régulièrement un rôle clé dans la conclusion des contrats.
La norme exacte dépend encore du droit local et d’un traité applicable, mais une activité sectorielle peut déterminer quels tests d’établissement stable comptent le plus.
Risques et avantages d’avoir un établissement permanent
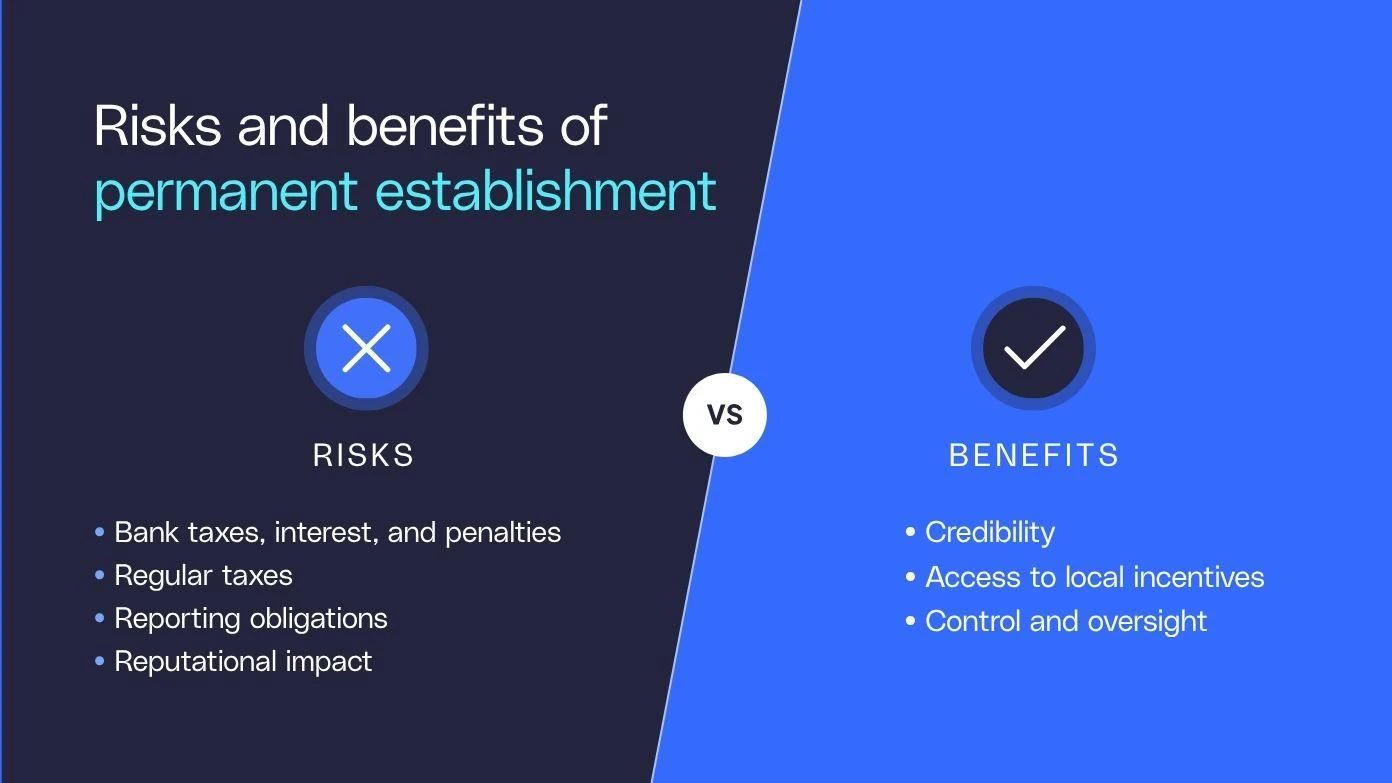
Avoir un établissement permanent peut créer à la fois des charges de conformité et des avantages stratégiques, souvent selon que cette présence est intentionnelle.
Risques
Le plus grand risque est de stabiliser un établissement avant que votre entreprise n’ait mis en place les systèmes nécessaires pour gérer les obligations fiscales et de déclaration locales. Les conséquences potentielles d’une création permanente incluent :
- Arriérés d’impôts, intérêts et pénalités : Votre entreprise peut devoir des impôts pour les périodes précédentes si les autorités déterminent que le stable d’établissement existait déjà.
- Exigences supplémentaires de conformité : l’établissement stable peut imposer des obligations de déclaration sur les sociétés, de tenue de registres et d’autres obligations locales de déclaration.
- Coûts administratifs plus élevés : De nouvelles obligations peuvent augmenter les coûts pour le soutien fiscal local, comptable, juridique ou RESSOURCES HUMAINES.
- Préoccupations de réputation : Des problèmes inattendus de fiscalité ou de conformité peuvent compliquer les relations avec les autorités locales, les membres de l’équipe et les partenaires commerciaux.
Avantages
Les avantages d’avoir un établissement permanent sont d’autant plus importants lorsque votre entreprise établit intentionnellement une présence formelle et légale. Une succursale enregistrée ou une autre structure locale planifiée peut soutenir des objectifs commerciaux plus larges et offrir plusieurs avantages.
- Crédibilité locale : Une présence formelle peut renforcer la crédibilité auprès des clients, des partenaires commerciaux et des autorités.
- Accès aux incitations : Certaines juridictions offrent des incitations fiscales, des subventions et d’autres programmes aux opérations locales éligibles.
- Meilleur accès au marché : Une présence locale peut faciliter l’embauche, l’ouverture de comptes bancaires ou la sécurisation de contrats.
- Un contrôle opérationnel accru : Gérer directement les activités locales peut offrir à votre entreprise une meilleure supervision des opérations quotidiennes.
Ce qui compte le plus ici, c’est l’intention. Un site de présence intentionnelle peut soutenir des plans d’expansion, tandis qu’un établissement imprévu peut imposer des obligations fiscales et de conformité auxquelles votre entreprise n’avait pas prévu.
Comment gérer le risque d’établissement permanent
Vous ne pouvez pas toujours éliminer l’exposition permanente à un établissement, mais vous pouvez réduire les risques inattendus en comprenant comment vos équipes et vos opérations fonctionnent au-delà des frontières. Si votre entreprise a déjà créé un établissement stable, réduire l’exposition future signifie modifier les activités ou les conditions qui l’ont provoquée. Votre entreprise pourrait devoir régler séparément les obligations fiscales et de déclaration existantes.
- Connaissez les règles locales : Examinez la législation fiscale nationale et tout traité applicable avant d’entrer sur un nouveau marché. Soyez attentif aux tests fixes, d’agents, de service et de durée de projet.
- Rédigez des accords locaux clairs : Assurez-vous que les contrats d’emploi, de prestataire et d’agence reflètent les besoins locaux et définissent avec précision le rôle, l’autorité et l’aménagement de travail de chaque personne.
Comment atténuer l’exposition permanente à un établissement
Vous pouvez également prendre des mesures concrètes pour réduire le risque que les opérations quotidiennes créent une présence imposable inattendue.
- Définir une autorité de contrat claire : Définir qui peut négocier, finaliser et approuver les contrats. Les membres locaux de l’équipe qui jouent régulièrement un rôle majeur dans la conclusion des contrats peuvent augmenter le risque d’établissement permanent.
- Suivez les modalités de travail à distance : Documentez où travaillent les membres de l’équipe, la fréquence à laquelle ils y travaillent, et si l’arrangement sert un objectif commercial ou reflète principalement une préférence personnelle.
- Examinez les activités locales : Considérez si le travail dans le pays soutient les opérations principales génératrices de revenus ou reste limité à des fonctions préparatoires ou auxiliaires.
- Réévaluez à mesure que les opérations se développent : Le risque de votre établissement permanent peut évoluer à mesure que le nombre de personnes, les responsabilités, l’activité client ou le temps passé dans le pays évoluent.
- Considérez un salaire de portage (EOR) pour le recrutement : Si vous souhaitez tester un nouveau marché avant de vous engager dans votre propre entité, un salaire de portage (EOR) peut offrir une option d’embauche flexible pendant que vous évaluez la structure opérationnelle à long terme de votre entreprise.
Réduire le risque d'établissement stable grâce au portage salarial (EOR) G-P
Comprendre les lois locales, documenter les arrangements de travail et examiner le fonctionnement de votre entreprise peut vous aider à identifier l’exposition avant qu’elle ne crée des obligations fiscales imprévues.
G-P portage salarial (EOR) vous offre un chemin plus rapide pour constituer des équipes mondiales, sans vous engager dans la création d’entités dès le premier jour. Nous avons intégré 14+ années d’expertise juridique et RESSOURCES HUMAINES dans notre plateforme™ d’embauche internationale, vous permettant d’embaucher et de vous adapter en conformité dans 180+ pays en quelques minutes.
Réduisez le risque de conformité grâce à des conseils basés sur l’expertise dans chaque flux de travail.
Réservez une démonstration dès aujourd’hui pour voir comment G-P pouvez soutenir l’expansion internationale de votre entreprise.
FAQ
Comment éviter de déclencher l'établissement stable ?
Vous pouvez réduire le risque d’établissement permanent en examinant les règles fiscales locales et les traités applicables avant d’entrer sur un nouveau marché. Faites attention aux lieux fixes de l’entreprise, à l’autorité contractuelle, à la durée des projets, aux modalités de travail à distance et aux activités effectuées par les membres locaux de l’équipe. Votre entreprise doit réévaluer l’exposition stable de l’établissement à mesure que les opérations évoluent.
Comment le fait d’avoir un établissement permanent affecte-t-il mes obligations fiscales ?
Une fois que votre entreprise crée un établissement permanent, le pays d’accueil peut généralement imposer les bénéfices attribuables à cet établissement. Votre entreprise pourrait également devoir respecter les exigences locales d’impôts sur les sociétés en matière de dépôt, de déclaration et de tenue de dossiers. Les obligations exactes dépendent de la législation nationale et de toute convention fiscale applicable.
Un travailleur à distance peut-il être à l'origine d'un établissement stable ?
Le bureau à distance d’un travailleur à distance peut contribuer à une exposition stable de l’établissement, mais cela dépend des faits et des circonstances. Les autorités fiscales prennent en compte la fréquence à laquelle un membre de l’équipe travaille depuis le lieu, si votre entreprise l’utilise effectivement comme lieu de travail, et s’il y a une raison commerciale pour laquelle il travaille depuis ce pays. Selon les directives actuelles de l’OCDE, la référence de 50% est un facteur important, mais elle ne rend pas l’établissement stable à elle seule.
Quelle est la différence entre un agent dépendant et un agent indépendant aux fins de l'établissement stable ?
Un agent à charge agit au nom de votre entreprise et peut déclencher un établissement stable lorsqu’il conclut régulièrement des contrats ou joue un rôle majeur dans l’obtention de contrats approuvés par la suite par votre entreprise. Les agents indépendants présentent généralement un risque stable d’établissement inférieur lorsqu’ils agissent pour leur propre compte et exercent leurs activités dans le cours normal de leurs opérations.
Qu’est-ce qu’une convention fiscale ?
Une convention fiscale est un accord entre deux pays ou plus qui aide à déterminer quel pays peut taxer un revenu particulier et réduit le risque de double fiscalité. De nombreux traités définissent également l’établissement permanent et fixent des seuils pour des activités telles que les projets de construction, les services ou les activités d’agents à charge.