Viktiga takeaways
- Fast driftställe (PE) skapar en skattepliktig närvaro: Ditt företag kan utlösa fast driftställe genom ett fast driftställe, verksamhet som beroende agent, vissa långsiktiga projekt eller annan kvalificerad affärsverksamhet.
- Reglerna för snabba driftställen varierar beroende på land: Nationell lag och tillämpliga skatteavtal fastställer tröskelvärden, undantag och skatteskyldigheter som gäller.
- Distansarbete kan påverka exponeringen för snabba driftställen: Skattemyndigheterna kan titta på hur ofta team arbetar från en plats, vilka aktiviteter de utför och om det finns en kommersiell anledning till deras närvaro i landet.
- Att hantera risken för snabba driftställningar kräver kontinuerlig granskning: Övervaka lokala aktiviteter, upphandlande myndighet, distansarbetsarrangemang och förändringar i din verksamhet när du expanderar över gränserna.
En av de viktigaste sakerna att tänka på innan du går in på en ny marknad är permanent etablering (snabbdriftställe). Fast Driftställe kan belasta ditt företag med företagsskatt och en mängd nya skyldigheter. Reglerna varierar kraftigt beroende på lokal lagstiftning, tillämpliga skatteavtal, hur ditt team arbetar och vilken typ av affärsverksamhet som är inblandad.
I takt med att ditt företag expanderar internationellt kan förståelse för potentiella snabba driftstoppsutlösare hjälpa dig att upptäcka skatte- och efterlevnadsproblem tidigt och undvika överraskningar som kan spåra ur dina planer. Här är vad du behöver veta om fast driftställe, hur det fungerar och vilka åtgärder du kan vidta för att hantera risker.
Vad är ett fast driftställe?
Fast driftställe är ett skattebegrepp som länder använder för att avgöra om ditt företag har tillräcklig närvaro för att beskatta vissa vinster från lokala aktiviteter. Att etablera en skattepliktig närvaro i ett land kan utlösa företags inkomstskatt och andra efterlevnadsskyldigheter.
snabba driftställe kan uppstå på flera sätt. Vissa involverar avsiktlig affärsverksamhet, såsom att upprätthålla en fast affärsplats, bedriva verksamhet genom en beroende agent eller genomföra vissa projekt tillräckligt länge för att uppfylla ett tillämpligt tröskelvärde. Vid andra tillfällen kan din företagare oavsiktligt skapa snabba driftställningar genom gränsöverskridande operationer eller team aktiviteter. Exakta regler varierar beroende på land och tillämpligt skatteavtal.
Hur skatteavtal påverkar fast driftställe
Skatteavtal hjälper till att avgöra vilket land som kan beskatta viss företagsinkomst och kan minska risken för dubbelbeskattning. Många fördrag baserar sina regler om snabba driftställen på Organisationen för ekonomiskt samarbete och utvecklings (OECD) modellavtal för skatter eller Förenta nationernas (FN) modellavtal för dubbelbeskattning.
Dessa modeller utgör ett ramverk. Enskilda fördrag anger dock de slutgiltiga reglerna. Ett fördrag kan ha olika tröskelvärden för byggprojekt, tjänster, beroende agenter eller andra aktiviteter. Om inget tillämpligt avtal finns, avgör värdlandets inhemska skatteregler vanligtvis om ditt företags verksamhet skapar en skattepliktig närvaro.
Hur fungerar ett fast driftställe?
När företag väl etablerat ett fast driftställe kan lokala myndigheter beskatta de vinster som kan hänföras till det fasta driftstället. Ditt företag kan också ha deklarations- och rapporteringsskyldigheter enligt lokal skattelagstiftning. Att inte uppfylla dessa krav kan leda till efterlevnadsproblem och avgifter.
När du går in på en ny marknad måste du granska gällande lagar och potentiella utlösare av snabba driftställen.
Ett fast driftställe är ett vanligt sätt för fast driftställe att uppstå. Om du har ett kontor, en fabrik, en verkstad eller en annan plats som du använder för regelbunden affärsverksamhet kan du skapa ett snabbt driftställe.
Skattemyndigheterna kommer att undersöka om:
- Du har ett specifikt kontor eller en företagsplats i landet.
- Teammedlemmar utför regelbundet affärsverksamhet där.
- Ditt företag använder platsen kontinuerligt.
Ditt företag kan också skapa snabba driftställe när du arbetar med en beroende agent. Till skillnad från ombud som arbetar självständigt och vanligtvis representerar flera klienter, agerar en beroende ombud för ditt företags räkning. I Storbritannien, till exempel, kan snabba driftställe uppstå när en person vanligtvis ingår avtal eller är den primära drivkraften bakom kontraktsavslut.
Vissa fördrag använder även tidsbaserade tröskelvärden. Till exempel fastställer skatteavtalet mellan USA och Thailand snabba driftställen när vissa konsulttjänster sträcker sig längre än 90 dagar inom en 12månadersperiod. Samma fördrag tillämpar en tröskel på mer än120dagar för vissa bygg- eller installationsprojekt.
Undantag för fast driftställe
Vissa aktiviteter kan falla utanför reglerna för snabba driftställen när de har begränsad omfattning och anses vara förberedande eller kompletterande för din kärnverksamhet. Vanliga exempel inkluderar:
- Lagra, visa eller leverera varor.
- Underhålla inventarier för lagring eller bearbetning.
- Köpa varor eller samla in information.
- Användning av en fast verksamhetsplats för begränsade stödverksamheter.
Dessa undantag är inte universella. Den exakta behandlingen beror på lokal lagstiftning och tillämpligt skatteavtal. Vissa fördrag har också regler mot fragmentering som hindrar företag från att dela upp relaterad affärsverksamhet mellan platser eller enheter för att göra anspråk på undantag för snabba driftställe.
Till exempel undantar vissa bilaterala avtal specifikt vissa lagrings- eller leveransverksamheter från reglerna för snabba driftställen när företag uppfyller andra avtalsvillkor.
Hur man fastställer ett fast driftställe
Att avgöra om ditt företag har ett snabbt driftställe börjar med att undersöka vad ditt företag gör i landet.
Tänk på dessa viktiga frågor:
- Fysisk närvaro: Använder ert företag ett kontor, verkstad eller andra platser för löpande affärsverksamhet? Har ni team som arbetar på distans från ett hemmakontor?
- Varaktighet: Hur länge är era team , entreprenörer eller projekt verksamma i landet?
- Avtalsbehörighet: Har någon lokalt befogenhet att ingå avtal eller spela en huvudroll i att säkra dem för ditt företags räkning?
- Affärsverksamhet: Utför lokala team kärninkomstgenererande arbete, eller är deras aktiviteter begränsade till förberedande eller hjälpfunktioner?
- Avtalsregler: Ändrar ett tillämpligt skatteavtal den inhemska standarden för snabba driftställen eller fastställer specifika tidsgränser?
Ingen enskild faktor avgör snabba driftställen i alla fall. Att förstå om ditt företag har en skattepliktig närvaro i ett annat land innebär att se på din verksamhet som helhet. Skattemyndigheterna kommer att granska de övergripande fakta och omständigheterna. När ditt företag börjar expandera över gränserna måste du därför granska både lokal lagstiftning och tillämpliga fördrag innan du antar att din verksamhet faller utanför reglerna för snabba driftställen.
Att arbeta med en arbetsgivare av rekord (Employer of Record) kan förenkla global anställning medan ditt företag utvärderar fast etableringsrisker. G-P Employer of Record ger dig allt du behöver för att anställa enligt gällande regelverk i fler än 180länder – utan att behöva etablera enheter. Vi har det största team av HR och juridiska experter i regionen i branschen som hjälper dig att navigera snabbt, så att du kan bygga och hantera ditt globala team snabbt och i enlighet med regler och regler.
Filial kontra fast driftställe
Både en filial och ett fast driftställe kan skapa en skattepliktig närvaro i ett annat land. De är dock inte samma sak, och de påverkar dina skatteskyldigheter och efterlevnad på olika sätt.
Ett registrerat filialkontor är en formell förlängning av moderbolaget. Vanligtvis skapar företag dem genom avsiktlig lokal registrering. Filialkontor har ingen separat juridisk identitet från moderbolaget, utan fungerar istället som en förlängning av din befintliga organisation.
Ett oregistrerat fast driftställe kan däremot uppstå genom ditt företags verksamhet. Även känt som ett "de facto permanent driftställe", kan du oavsiktligt skapa ett även om du aldrig registrerar en filial eller lokal enhet. Skattemyndigheterna bedömer hur ditt företag driver sin verksamhet lokalt för att avgöra om dess verksamhet skapar en tillräcklig skattepliktig närvaro för att utlösa skatteskyldigheter.
Ett helägt dotterbolag skiljer sig från båda. Det är en separat juridisk enhet som ägs av Moderbolaget. Medan registrerade filialer är en förlängning är dotterbolag separata. Denna struktur kan skydda moderbolaget från vissa ansvarsskyldigheter, med förbehåll för lokal lag och de omständigheter som är aktuella.
Operativ dimension | Registrerat filialkontor | Oregistrerat fast driftställe (de facto) | Helägt dotterbolag |
|---|---|---|---|
Juridisk personlighet | Förlängning av moderbolaget | Ingen separat juridisk enhet | Separat juridisk enhet |
Företagsansvar | Föräldern är generellt sett ansvarig | Föräldern är fortfarande ansvarig för lokala aktiviteter | Ansvaret ligger generellt hos dotterbolaget |
Registreringsprocess | Formell lokal registrering | Kan uppstå utan registrering | Formell registrering krävs |
Inkomstskatt för företag | Lokala vinster är generellt skattepliktiga | Vinster hänförliga till de snabba driftställena som vanligtvis är skattepliktiga | Dotterbolag beskattas vanligtvis som ett lokalt företag |
Vinståterlämning | Vinster går vanligtvis direkt till moderbolaget, i enlighet med lokala skatteregler | Ingen separat repatriering; tillskrivna vinster förblir en del av moderbolaget | Utdelningar till moderbolaget kan innefatta utdelningar och relaterade skatteregler |
Typer av fast driftställe och exempel
Fast driftställe kan ta olika former, beroende på hur ditt företag verkar i ett land. Att förstå de tre typerna kan hjälpa dig att identifiera var skatteexponering kan uppstå.
1. Fysiskt fast driftställe
Ett fysiskt fast driftställe är när ditt företag har en fast verksamhetsplats i ett annat land. Vanliga exempel inkluderar:
- Kontor
- Verkstäder
- Fabriker
- Bygg- eller installationsplatser
- Platser som används för att utvinna naturresurser
Distansarbete kan göra situationen mer komplicerad. En anställds hemmakontor skapar inte automatiskt snabba driftställe. Skattemyndigheterna kommer dock att titta på hur ofta team arbetar från platsen, om ditt företag faktiskt använder den som en affärsplats och om det finns en kommersiell anledning för en yrkesverksam att arbeta från det landet.
Modern OECD-vägledning tar hänsyn till det bredare kommersiella sammanhanget. Ett hemmakontor blir mer relevant för snabb driftställningsanalys när platsen effektivt stöder ditt företags verksamhet inom den marknaden. Till exempel kan en yrkesperson hantera lokala kunder, utveckla affärer eller utföra andra marknadsspecifika aktiviteter där. Skillnaden ligger i huvudsak i var någon arbetar kontra var ditt företag bedriver verksamhet.
Två faktorer är särskilt viktiga:
- 50% Riktvärde: Att arbeta hemifrån eller från en annan plats utanför företag under minst hälften av en yrkespersons totala arbetstid under en 12månadersperiod kan göra en plats mer relevant i snabba driftställningsbedömningar.
- Kommersiell anledning: Att enbart uppnå riktmärket 50% utlöser inte snabba driftställen. Skattemyndigheterna beaktar också om det finns ett legitimt kommersiellt skäl för en yrkesverksam att arbeta från det landet snarare än främst för personlig bekvämlighet eller behålla kompetensen.
2. Digitalt fast driftställe
I vissa länder gäller regler för digital eller ekonomisk nexus , och företag kan vara skyldiga skatt om det finns betydande aktivitet på marknaden även utan en traditionell fysisk närvaro. Dessa regler kan gälla om ditt företag genererar betydande intäkter, tillhandahåller digitala tjänster eller har en stor användarbas i landet.
Indien använder till exempel standarden för betydande ekonomisk närvaro (SEP) . Enligt nuvarande regler kan det tillämpas när vissa transaktioner med personer i Indien överstiger 20 miljoner INR under skatteåret. SEP-standarden kan också tillämpas när ett företag systematiskt interagerar med minst 300 000 användare i Indien.
Att ha ett SEP är inte detsamma som att ha ett traditionellt fast driftställe. Indien behandlar det som ett nationellt rättsligt affärsanknytningsbegrepp, vilket innebär att företag också måste överväga om ett tillämpligt skatteavtal ändrar resultatet.
3. Agentbaserat fast driftställe
Ditt företag kan snabbt driva igenom en beroende agents aktiviteter i ett annat land. Detta händer vanligtvis när en person eller ett företag agerar för din räkning och har betydande inblandning i att generera eller slutföra avtal.
Agenter behöver inte alltid formell signeringsfullmakt för att skapa snabba driftställen. Enligt moderna fördragsstandarder kan riskerna för fast driftställe också öka när någon regelbundet spelar den huvudsakliga rollen som leder till att ditt företag rutinmässigt ingår avtal. Till exempel kan en lokal säljare förhandla om de viktigaste villkoren i ett avtal med en kund, vilket lämnar ditt företag att formellt underteckna avtalet med liten eller ingen ytterligare förhandling.
Oberoende agenter uppvisar generellt sett lägre exponering mot snabba driftställen när de agerar för egen räkning och bedriver verksamhet i sin ordinarie verksamhet. 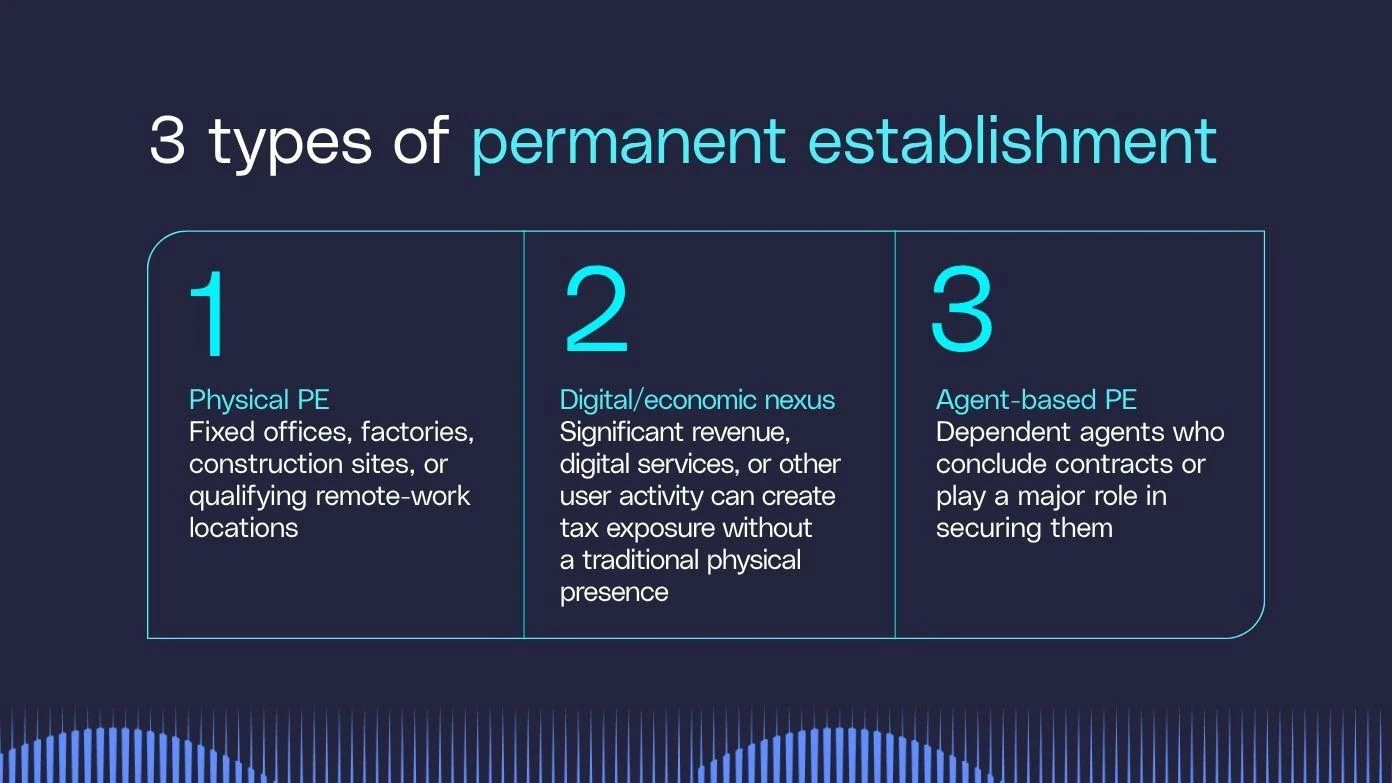
Hur reglerna för permanent etablering varierar mellan länder
Reglerna för permanent driftställe varierar mellan jurisdiktioner, särskilt när distansarbete är en del av ekvationen. Nationell lagstiftning och tillämpliga skatteavtal formar hur varje land bedömer huruvida dina aktiviteter skapar en skattepliktig närvaro, med nationell lagstiftning som slutgiltig myndighet om inget tillämpligt avtal finns.
Tyskland, till exempel, behandlar i allmänhet inte ett anställds hemmakontor som ett snabbt driftställe när en företagare saknar tillräcklig kontroll över utrymmet. Detta kan förbli sant även om ditt företag täcker kostnader för hemmakontor eller inte tillhandahåller en annan arbetsplats. Ledningsaktiviteter kan dock behandlas olika, särskilt när högre chefer fattar viktiga affärsbeslut från landet.
Österrike har en mer faktaspecifik strategi. Myndigheterna kommer att beakta hur ofta en anställd arbetar hemifrån, om ditt företag erbjuder en annan arbetsplats och om det finns kommersiella skäl för arrangemanget. Distansarbete som står för 50% eller mer av en yrkespersons arbetstid blir en relevant faktor, men det avgör inte resultatet i sig.
Hur reglerna för permanent driftställe varierar beroende på bransch
Fast driftställe-regler kan också skilja sig beroende på vilken typ av arbete ditt företag utför. Vissa branscher är starkt beroende av fysiska projekt, medan andra fokuserar mer på tjänster, kontrakt eller lokala representanter.
- Byggnation: Bygg- och installationsprojekt kan skapa snabba driftställningar när de fortsätter bortom fördragsspecifika tidsgränser. Enligt OECD-modellen är tröskeln generellt mer än 12 månader, medan FN-modellen använder en kortare gräns på sex månader.
- Konsulttjänster och tjänster: Tjänsteföretag kan ställas inför olika prövningar eftersom de ofta verkar utan ett fast kontor. Vissa fördrag använder tidsbaserade regler för driftställe för snabba tjänster, inklusive en tröskel på 183dagar inom en period på 12månader.
- Mäklare och försäljning: Agentrelationer är viktigare i branscher där lokala representanter förhandlar eller säkrar affärer. Exponeringen mot snabba driftställen kan öka när en agent är starkt beroende av ditt företag eller regelbundet spelar en nyckelroll i att ingå avtal.
Den exakta standarden beror fortfarande på lokal lag och ett tillämpligt fördrag, men branschspecifik aktivitet kan avgöra vilka snabba driftställetester som är viktigast.
Risker och fördelar med att ha ett fast driftställe
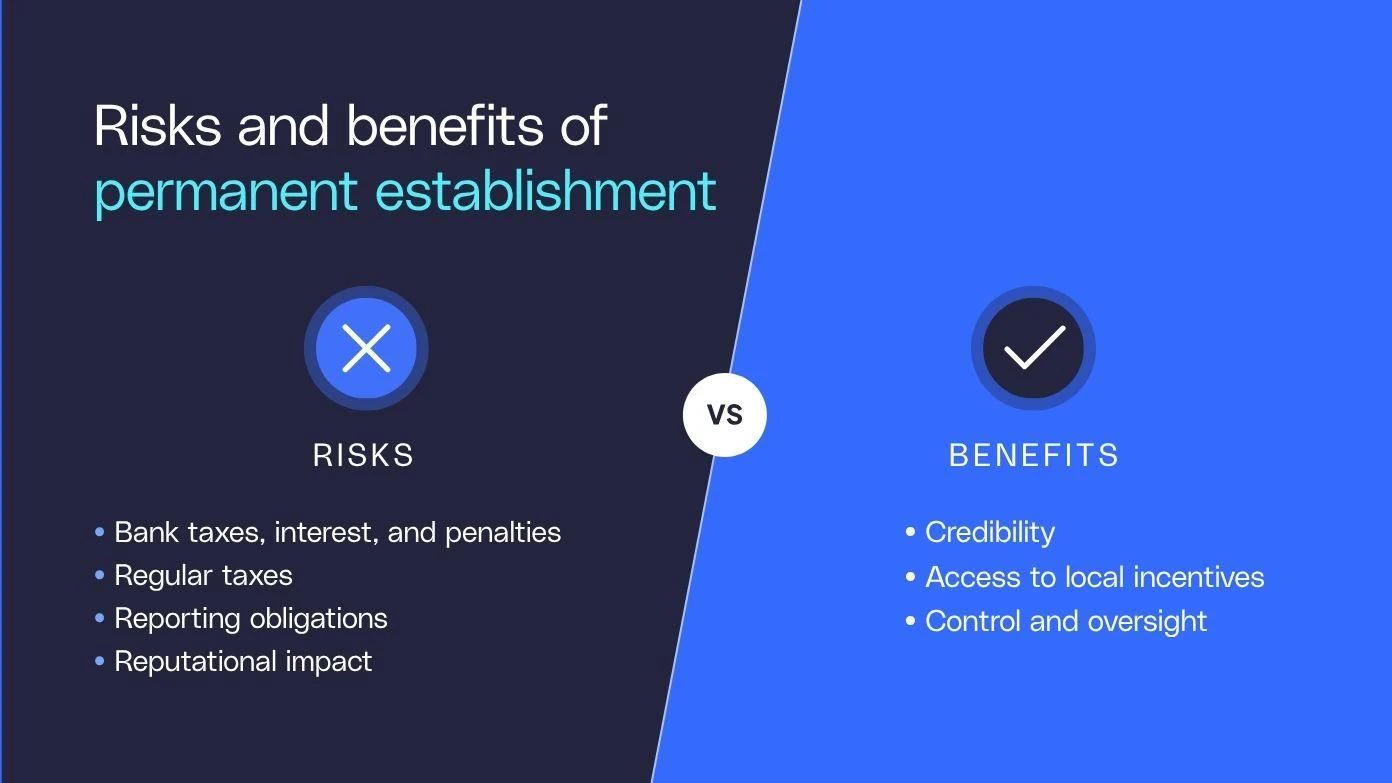
Att ha ett permanent driftställe kan skapa både efterlevnadsbördor och strategiska fördelar, ofta beroende på om närvaron är avsiktlig.
Risker
Den största risken är att skapa ett snabbt driftställe innan ditt företag har system på plats för att hantera lokala skatte- och rapporteringsskyldigheter. Potentiella konsekvenser av permanent etablering inkluderar:
- Resterande skatter, räntor och avgifter: Ditt företag kan vara skyldig skatt för tidigare perioder om myndigheterna fastställer att snabba driftställe redan fanns.
- Ytterligare efterlevnadskrav: snabb driftställe kan medföra bolagsskattearkivering, journalföring och andra lokala rapporteringsskyldigheter.
- Högre administrativa kostnader: Nya skyldigheter kan öka kostnaderna för lokal skatte-, redovisnings-, juridisk eller HR-support.
- Ryktesproblem: Oväntade skatte- eller efterlevnadsproblem kan komplicera relationer med lokala myndigheter, team och affärspartners.
Fördelar
Fördelarna med att ha ett fast driftställe är mest relevanta när ditt företag avsiktligt etablerar en formell, juridisk närvaro. En registrerad filial eller annan planerad lokal struktur kan stödja bredare affärsmål och erbjuda flera fördelar.
- Lokal trovärdighet: En formell närvaro kan stärka trovärdigheten hos kunder, affärspartners och myndigheter.
- Tillgång till incitament: Vissa jurisdiktioner erbjuder skatteincitament, bidrag och andra program till kvalificerade lokala verksamheter.
- Större marknadstillgång: En lokal närvaro kan göra det enklare att anställa, öppna bankkonton eller säkra kontrakt.
- Mer operativ kontroll: Att direkt hantera lokala aktiviteter kan ge ditt företag större överblick över den dagliga verksamheten.
Det viktigaste här är avsikten. En avsiktlig lokal närvaro kan stödja expansionsplaner, medan ett oväntat snabbt driftställe kan skapa skatte- och efterlevnadsförpliktelser ditt företag inte förutsåg.
Hur man hanterar risken för permanent driftställe
Du kan inte alltid eliminera exponering mot fast driftställe, men du kan minska oväntade risker genom att förstå hur dina anställda och din verksamhet arbetar över gränserna. Om ditt företag redan har skapat ett snabbt driftställe innebär minskning av framtida exponering att ändra de aktiviteter eller förhållanden som orsakade det. Ditt företag kan behöva lösa befintliga skatte- och deklarationsskyldigheter separat.
- Känn till de lokala reglerna: Granska inhemsk skattelagstiftning och eventuella tillämpliga avtal innan du går in på en ny marknad. Var noga med tester för fast plats, agenter, tjänster och projekttid.
- Utarbeta tydliga lokala avtal: Se till att anställnings-, entreprenörs- och agenturavtal återspeglar lokala krav och korrekt definierar varje persons roll, befogenhet och arbetsövergripande myndighet.
Hur man minskar exponeringen mot permanent driftställe
Du kan också vidta praktiska åtgärder för att minska risken för att den dagliga verksamheten skapar en oväntad skattepliktig närvaro.
- Ange tydlig upphandlande behörighet: Definiera vem som kan förhandla, slutföra och godkänna avtal. Lokala team som regelbundet spelar en viktig roll i att säkra affärer kan öka risken för permanent etablering.
- Spåra distansarbete-arrangemang: Dokumentera var team arbetar, hur ofta de arbetar där och om arrangemanget tjänar ett affärssyfte eller främst återspeglar personliga preferenser.
- Granska lokala aktiviteter: Överväg om arbetet i landet stöder kärnverksamheten som genererar intäkter eller förblir begränsat till förberedande eller hjälpfunktioner.
- Omvärdera allt eftersom verksamheten växer: Din risk med ett permanent driftställe kan förändras i takt med att antalet anställda, ansvarsområden, kundaktivitet eller tid som spenderas i landet förändras.
- Överväg en registrerad arbetsgivare för anställning: Om du vill testa en ny marknad innan du binder dig till din egen marknad kan en registrerad arbetsgivare erbjuda ett flexibelt anställningsalternativ medan du utvärderar ditt företags långsiktiga driftsstruktur.
Minska risken för fast driftställe med G-P Employer of Record
Att förstå lokala lagar, dokumentera arbetsarrangemang och granska hur ditt företag fungerar kan hjälpa dig att identifiera exponeringar innan det skapar oväntade skatteförpliktelser.
G-P Employer of Record ger dig en snabbare väg till att bygga globala team, utan att du behöver förbinda dig till etablering av enhet från dag ett. Vi har integrerat mer än 14års juridisk och HR expertis i vår Global Employment Platform ™ (global anställningsplattform), vilket gör att du kan anställa och skala upp enligt reglerna i mer än 180länder på några minuter.
Minska efterlevnadsrisken med expertisbaserad vägledning i varje arbetsflöde.
Boka en demo idag för att se hur G-P kan stödja ditt företags global expansion.
Vanliga frågor
Hur undviker jag att fast driftställe utlöses?
Du kan minska risken för fast driftställe genom att granska lokala skatteregler och tillämpliga avtal innan du går in på en ny marknad. Var uppmärksam på fasta affärsplatser, avtalsbehörighet, projektets längd, distansarbete och de aktiviteter som lokala team utför. Ditt företag bör omvärdera snabb driftställe-exponering i takt med att verksamheten förändras.
Hur påverkar det mina skatteskyldigheter att ha ett fast driftställe?
När ditt företag väl har skapat ett fast driftställe kan värdlandet i allmänhet beskatta vinster som kan hänföras till det fasta driftstället. Ditt företag kan också behöva uppfylla lokala bolagsskattekrav för arkivering, rapportering och bokföring. Exakta skyldigheter beror på nationell lagstiftning och eventuella tillämpliga skatteavtal.
Kan en distansarbetare utlösa fast driftställe?
En distansarbetares hemmakontor kan bidra till snabb exponering för driftställen, men det beror på fakta och omständigheter. Skattemyndigheterna beaktar hur ofta en teammedlem arbetar från platsen, om ditt företag faktiskt använder den som en affärsplats och om det finns en kommersiell anledning för dem att arbeta från det landet. Enligt nuvarande OECD-riktlinjer är 50%-riktmärket en viktig faktor, men det skapar inte snabba driftställen i sig självt.
Vad är skillnaden mellan en beroende agent och en oberoende agent för ändamål med fast driftställe?
En beroende agent agerar för din företagares räkning och kan utlösa snabba driftställen när de regelbundet ingår avtal eller spelar en viktig roll i att säkra avtal som din företagare senare godkänner. Oberoende agenter utgör generellt sett en lägre risk för snabba driftställen när de agerar för egen räkning och bedriver verksamhet i sin ordinarie verksamhet.
Vad är ett skatteavtal?
Ett skatteavtal är ett avtal mellan två eller flera länder som hjälper till att avgöra vilket land som kan beskatta en viss inkomst och minskar risken för dubbelbeskattning. Många fördrag definierar också permanent driftställe och fastställer tröskelvärden för verksamheter som byggprojekt, tjänster eller verksamhet som är beroende av en agent.