Viktiga takeaways
- Naturaförmåner är förmåner som inte utbetalas kontant. Exempel inkluderar arbetsgivares hälso- och sjukvård, transporter, boende, måltider och professionell utveckling.
- Förmånskrav och skattebehandling varierar mellan länder. Förmåner som är valfria på en marknad kan vara obligatoriska på en annan, medan skattebefrielser och löneskyldigheter beror på lokala bestämmelser.
- Naturaförmåner stärker din globala rekryteringsstrategi. Kvalificerande förmåner kan erbjuda skattefördelar, tillgodose lokala arbetskraftsbehov och hjälpa dig att attrahera och behålla kompetens på internationella marknader.
- En lokaliserad metod förenklar global förmånsadministration. Använd G-P Employer of Record för att hantera förmåner och lönekrav för team i 180+ länder utan att etablera lokala enheter.
Naturaförmåner är ett annat sätt för dig att stärka din globala kompensationsstrategi. Från sjukförsäkring och transport till boende- och matkuponger kan dessa icke-kontanta förmåner ge skattefördelar, bidra till att uppfylla lokala förmånskrav och stärka ditt rykte som arbetsgivare.
Naturaförmåner behandlas dock inte lika över gränserna. Med rätt kunskap om lokala bestämmelser och skatteregler kan du bygga konkurrenskraftiga och förmånliga förmånspaket som möter behoven hos ditt globala team.
Naturaförmåner förklarade: Hur icke-kontant ersättning fungerar
Naturaförmåner, även kända som naturaförmåner (BIK) eller frynseförmåner, är varor, tjänster eller förmåner som arbetsgivare tillhandahåller utöver ordinarie löner. Även om anställda inte får direkta kontantutbetalningar har dessa förmåner fortfarande ekonomiskt värde. Skattemyndigheterna kan använda ett verkligt marknadsvärde eller föreskrivna formler för att fastställa deras beskattningsbara värde.
Kontantbonusar och ersättningar räknas i allmänhet som beskattningsbar inkomst och kan utlösa lönebidrag. Däremot kvalificerar vissa BIK för skattebefrielser eller förmånsbehandling enligt lokala lagar.
Några av de vanligaste typerna av naturaförmåner inkluderar:
- Transport: Företagsbilar, kollektivtrafikkort och cyklar
- Hälsovård: Privat sjukförsäkring, kompletterande tandvårdsförsäkring och hälsoprogram
- Professionell utveckling: Utbildningskurser, certifieringar och utbildningshjälp
- Bostad: Arbetsgivarförsett boende och förflyttningsstöd
- Måltider: Subventionerade måltider, matkuponger och förbetalda måltidskort
Ett arbetsgivarebetalt resekort kan till exempel kvalificera sig för en mer förmånlig skattebehandling på en marknad men behandlas som beskattningsbar inkomst på en annan.
Obligatoriska baslinjer kontra kompletterande förmåner över gränserna
Förmåner som hjälper till att attrahera toppkompetenser i ett land kan vara ett lagstadgat krav i ett annat. Det är därför viktigt att förstå anställningsreglerna på varje marknad du ger dig in på. Genom att göra det hjälper du ditt företag att uppfylla landsspecifika skyldigheter och identifiera möjligheter att erbjuda konkurrenskraftiga tilläggsförmåner som uppfyller lokala förväntningar.
Här är en snabb titt på hur kraven varierar mellan internationella marknader:
|
Förmånskategori |
Jämförelser av länder |
|---|---|
|
Hälsovård |
Privat sjukförsäkring är i allmänhet ett komplement i Storbritannien och Kanada. Samtidigt måste arbetsgivare i Dubai och Abu Dhabi tillhandahålla kvalificerande hälsoförsäkringsskydd. |
|
Föräldra- och familjeledighet |
USA har inget universellt federalt krav på betald föräldraledighet . Länder som Bulgarien, Japan och Slovenien har dock omfattande lagstadgade krav på familjeledighet. |
|
Professionell utveckling |
Studieavgiftsstöd är generellt diskretionärt i USA. Däremot kräver Frankrike att arbetsgivare bidrar till yrkesutbildning genom ett lagstadgat lönebidrag. |
|
Transporter |
Arbetsgivarfinansierad parkering är vanligtvis valfri i nordamerikanska länder. I Frankrike måste arbetsgivare ersätta minst 50% av kvalificerade kollektivtrafikabonnemang. |
|
Måltider och näring |
I många länder är kontorsmåltider ofta diskretionära. Mexiko reglerar kvalificerade program för livsmedelskuponger, medan Brasiliens PAT fastställer regler för deltagande arbetsgivare. |
Inte alla lagstadgade anställningsförmåner räknas som naturaförmåner. Att skilja mellan obligatoriska skyldigheter och valfria förmåner är dock avgörande för att bygga lokalt lämpliga ersättningspaket som uppfyller kraven på efterlevnad.
Naturaförmåner vid internationell anställning
Naturaförmåner stärker din kompensationsstrategi samtidigt som de tillgodoser behoven hos en mångfaldig global arbetskraft. Tre viktiga förmåner i form av naturaförmåner sticker ut för internationella arbetsgivare.
Skatteeffektiv ersättning
Ökningar av kontantlön påverkar generellt sett den skattepliktiga ersättningen och tillhörande löneavgifter. Vissa icke-kontanta förmåner berättigar dock till undantag eller förmånsbehandling enligt lokala lagar.
Till exempel kan kvalificerade måltidskuponger eller transportförmåner ge ett högre värde efter skatt än motsvarande kontantersättning. Resultatet kan bli mer värdefulla belöningar för ditt team utan en jämförbar ökning av kompensationskostnaderna.
Skydd mot lokal kostnadspress
Inflation och valutafluktuationer påverkar levnadskostnaderna olika mellan marknader. Arbetsgivarsponsrade program för sjukvård, boende och transport kan ge dina team mer förutsägbar tillgång till viktiga tjänster.
Att förhandla om grupppriser kan också bidra till att minska individuella utgifter, även om faktiska besparingar beror på lokala priser och programarrangemang.
Attrahera kompetenser över olika karriärfaser
Yrkesverksamma i olika skeden av sina karriärer har olika prioriteringar. Att skräddarsy dina förmånspaket hjälper dig att attrahera en bredare kompetenspool.
- Tidiga yrkesverksamma: Utrustning för distansarbete, program för professionell utveckling och pendlingsstöd
- Yrkesverksamma mitt i karriären: Barnomsorgsstöd, sjukvårdsförsäkring för anhöriga och matkuponger
- Ledande befattningshavare: Kompletterande pensionsförmåner, företagsfordon och företagsbostäder
Att erbjuda lokalt relevanta förmåner visar att du förstår ditt team behov, stärker ditt arbetsgivarens rykte och stödjer personalomsättning på internationella marknader.
Gränsöverskridande skattevärdering och löneefterlevnad
Landet och typen av förmån avgör hur ditt företag värderar och rapporterar naturaförmåner. Noggranna skatteberäkningar och lönerapportering är beroende av att rätt regler tillämpas i varje land.
Hur arbetsgivare beräknar skattepliktiga förmånsvärden
Vanliga värderingsmetoder inkluderar:
- Verkligt marknadsvärde (FMV): Marknadspriset eller den faktiska kostnaden för en förmån, justerat för eventuella anställda bidrag enligt gällande regler.
- Statutory formulas Föreskrivna värderingsmetoder för förmåner såsom företagsfordon, boende och bränsle, vilka kan skilja sig från förmånens faktiska kostnad.
Det resulterande beskattningsbara värdet avgör hur förmånen ingår i löneberäkningar och rapportering.
Hur skatteuppräkningar fungerar
En skatteuppräkning ökar bruttoersättningen för att kvitta mot skatter, vilket bevarar en överenskommen nettofördel för anställd.
Om du till exempel vill att ett teamska få 500 GBP efter ett hypotetiskt avdrag på 20% av inkomstskatten, betalar du 625 GBP före skatt. Faktiska beräkningar måste också ta hänsyn till tillämpliga lönebidrag och andra avdrag.
Hur naturaförmåner beskattas i olika länder
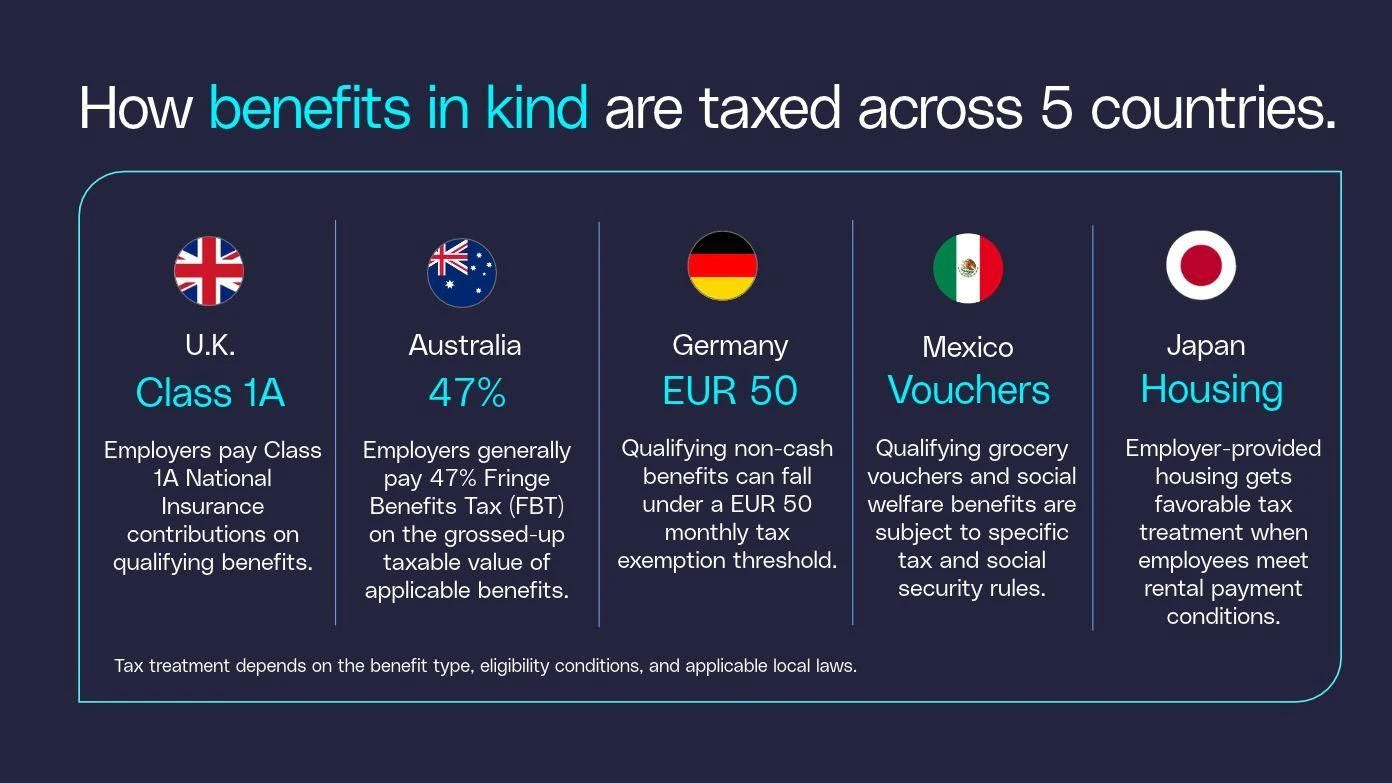
Skatteskyldigheter varierar kraftigt mellan internationella marknader. Så här hanterar fem länder beskattning av naturaförmåner:
- Storbritannien: Anställda betalar vanligtvis inkomstskatt på beskattningsbara förmåner, som samlas in genom skatt eller skattekodjusteringar. Samtidigt betalar arbetsgivare socialförsäkringsavgifter klass 1A på kvalificerande förmåner. HMRC kommer att införa obligatorisk realtidslönehantering för företagsfordon, tillhörande bränsle och sjukvårdsförmåner i april 2027, och utöka det till de flesta återstående förmåner i april 2028.
- Australien: Arbetsgivare betalar vanligtvis skatt på fringe benefits (FBT) med 47% på det uppbrutna skattepliktiga värdet av tillämpliga förmåner. Det australiska skatteverket använder två lagstadgade bruttofaktorer: 2.0802 för typ 1 -förmåner och 1.8868 för typ 2 -förmåner, beroende på berättigande till moms för varor och tjänster-krediter. Dessa faktorer beräknar arbetsgivarens FBT-ansvar, snarare än att öka en anställds nettolön.
- Tyskland: Kvalificerande icke-kontanta förmåner kan falla under en månatlig 50 (Sachbezugsfreigrenze) på euro enligt avsnitt 8(2) i inkomstskattelagen. Om denna gräns överskrids är hela det kvalificerande förmånsbeloppet skattepliktigt.
- Mexiko: Vissa sociala välfärdsförmåner (previsión social), inklusive kvalificerande matkuponger (vales de despensa), får specifik skattebehandling. Arbetsgivare måste följa SAT-kraven för godkända elektroniska kuponger och bedöma tillämpliga regler för bidrag från det mexikanska Social (IMSS).
- Japan: Enligt bostadssystemet shataku företag kan boende som tillhandahålls av arbetsgivare få förmånlig inkomstskatt. Anställda undviker vanligtvis att betala skatt på bostadsbidraget när de betalar minst 50% av den officiellt beräknade hyresekvivalenten. Den tillämpliga beräkningen och villkoren beror dock på bostadsarrangemanget, och särskilda regler gäller för vissa kategorier av arbetstagare.
Hur man levererar naturaförmåner till globala team
Att erbjuda förmåner in natura i flera länder är inte så enkelt som att lägga till förmåner i ditt kompensationspaket. Du behöver också ett tillförlitligt sätt att leverera dem samtidigt som du uppfyller lokala skatte- och anställningskrav.
Kontantbidrag kan verka bekvämt, men obegränsade bidrag kan utlösa inkomstskatter och ytterligare socialförsäkringsavgifter. De kan också misslyckas med att uppfylla kraven för förmåner som måste tillhandahållas genom godkända program eller särskilda arrangemang.
Att etablera lokala enheter ger dig direkt kontroll över administrationen av naturaförmåner. Det kan dock ta månader att etablera en enhet och kosta cirka 75 USD,000 i förskott plus löpande juridiska och administrativa kostnader.
En arbetsgivare of record är ett alternativ värt att undersöka. Med G-P Employer of Record kan du anställa, onboarda och hantera team i fler än 180länder utan att etablera lokala enheter.
Som juridisk arbetsgivare administrerar G-P lokalt lämpliga förmåner, hanterar löneavdrag och hanterar tillämpliga skatte- och anställningskrav, så att du slipper.
En registrerad arbetsgivare kan också stödja lagenliga anställningsarrangemang, även om exponeringen mot fast driftställe (fast driftställe) beror på ditt företags aktiviteter och lokala skattelagar.
Hur man bygger en lagenlig global policy för naturaförmåner
En konsekvent global förmånspolicy hjälper dig att hantera kostnader, uppfylla varierande lokala krav och leverera ett konkurrenskraftigt ersättningspaket över olika marknader. Följ dessa fyra steg för att bygga en effektiv metod.
1. Granska lokala förmånskrav
Granska lagstadgade förmåner, anställningsregler och tillämpliga kollektivavtal i varje land där du anställer. Separera obligatoriska förmåner från valfria förmåner som kan differentiera era kompensationspaket. Beakta lokala arbetskraftsförväntningar när du väljer naturaförmåner eller kompletterande förmåner.
2. Upprätta skatte- och bruttouppräkningspolicyer
Bestäm hur varje förmån värderas, beskattas och rapporteras via löneutbetalningen. Identifiera vilka förmåner som kvalificerar för skattebefrielse och när ditt företag kommer att tillhandahålla bruttobetalningar för att bevara de anställdas överenskomna nettolön. Dokumentera dessa beslut för att främja enhetlighet i alla jurisdiktioner.
3. Välj leveransmetoder för lagenliga förmåner
Granska befintliga kontantavdrag och avgör om kuponger, företagskonton eller direkt tillhandahållna förmåner erbjuder bättre skattebehandling. Vissa jurisdiktioner ställer specifika villkor för kvalificerande icke-kontanta förmåner, medan andra tillåter skatteförmånliga ersättningar. Välj leveransmetoder som uppfyller lokala krav.
4. Centralisera administrationen i flera länder
Använd en global anställningsplattform ™ för att samordna förmåner, lönerapportering och landsspecifika krav. G-P:s Global Employment Platform ™ (global anställningsplattform) stöder centraliserad arbetskraftshantering, så att du enkelt kan skala upp ditt globala team var som helst.
Granska regelbundet era policyer i takt med att lokala bestämmelser och arbetskraftens behov ändras.
Bygg ett konkurrenskraftigt totalt belöningspaket
I takt med att ditt företag expanderar internationellt är de förmåner du erbjuder lika viktiga som de löner du betalar. När dessa fördelar anpassas till lokala krav och arbetskraftens förväntningar kan de hjälpa dig att attrahera kompetens, hantera ersättningskostnader och skapa en mer givande anställningsupplevelse.
G-P Employer of Record sammanför lokala förmåner, lönehantering och anställningsstöd för att förenkla global sysselsättning.
Ge ditt globala team förmåner som återspeglar var de bor och arbetar. Boka en demo för att se hur G-P Employer of Record kan hjälpa till.
Vanliga frågor (FAQ)
Vad är naturaförmåner?
Naturaförmåner är varor, tjänster eller förmåner som arbetsgivare tillhandahåller utöver ordinarie löner. Vanliga exempel är privat sjukförsäkring, företagsfordon, subventionerat boende, måltidskuponger och professionella utvecklingsprogram.
Är naturaförmåner skattepliktiga?
Många naturaförmåner är skattepliktiga, men behandlingen varierar beroende på land och förmånstyp. Vissa kvalificerar sig för undantag, reducerade värderingar eller förmånlig skattebehandling enligt lokala bestämmelser.
Vad är skillnaden mellan ett kontantbidrag och en naturaförmån?
Ett kontantbidrag är en monetär ersättning som betalas direkt till en arbetare. En naturaförmån tillhandahåller istället varor, tjänster eller tillgång till specifika program. Beroende på lokala lagar kan kvalificerande icke-kontanta förmåner få en mer förmånlig skattebehandling än motsvarande kontantersättningar.
Vem betalar skatten på naturaförmåner?
Skatteansvaret beror på lokala bestämmelser. I länder som Storbritannien och Tyskland kan arbetstagare vara skyldiga inkomstskatt, medan arbetsgivarna betalar tillämpliga sociala avgifter. Australien inför i allmänhet en separat skatt på frynseförmåner (FBT) för arbetsgivare.
Hur hanterar en registrerad arbetsgivare globala naturaförmåner?
En arbetsgivare (Employer of Record), såsom G-P Employer of Record, agerar som juridisk arbetsgivare för internationella team . Det hjälper till att administrera lokalt lämpliga förmåner, beräkna beskattningsbara värden, hantera löneavdrag och stödja efterlevnad av tillämpliga anställningskrav.