ประเด็นสำคัญ
- สถานประกอบการถาวร (สถานประกอบการถาวร) สร้างสถานะที่ต้องเสียภาษี: บริษัท ของคุณสามารถกระตุ้นสถานประกอบการถาวรผ่านสถานที่ประกอบธุรกิจถาวร กิจกรรมตัวแทนในความอุปการะ โครงการระยะยาวบางโครงการ หรือกิจกรรมทางธุรกิจที่มีคุณสมบัติอื่น ๆ
- สถานประกอบการถาวรกฎระเบียบแตกต่างกันไปตามแต่ละประเทศ: กฎหมายภายในประเทศและสนธิสัญญาภาษีที่ใช้บังคับกําหนดเกณฑ์ขั้นต่ํา การยกเว้น และภาระหน้าที่ทางภาษีที่ใช้บังคับ
- การทํางานระยะไกลสามารถส่งผลต่อสถานประกอบการถาวร: หน่วยงานภาษีสามารถดูว่าสมาชิกทีมทํางานจากสถานที่ใดสถานที่หนึ่งบ่อยแค่ไหน กิจกรรมที่พวกเขาทํา และมีเหตุผลทางการค้าที่ทําให้พวกเขาอยู่ในประเทศหรือไม่
- การจัดการสถานประกอบการถาวรต้องการการตรวจสอบอย่างต่อเนื่อง: ติดตามกิจกรรมท้องถิ่น อํานาจในการทําสัญญา การทํางานจากทางไกล และการเปลี่ยนแปลงในการดําเนินงานของคุณเมื่อคุณขยายตัวข้ามพรมแดน
หนึ่งในสิ่งสําคัญที่สุดที่ควรพิจารณาก่อนเข้าสู่ตลาดใหม่คือการตั้งฐานถาวร (สถานประกอบการถาวร) สถานประกอบการถาวรอาจทําให้บริษัทของคุณต้องเสียภาษีบริษัทและภาระผูกพันใหม่ๆ อีกมากมาย กฎระเบียบแตกต่างกันอย่างมากขึ้นอยู่กับกฎหมายท้องถิ่น สนธิสัญญาภาษีที่ใช้บังคับ วิธีการทํางานของทีมงาน และประเภทของกิจกรรมทางธุรกิจที่เกี่ยวข้อง
เมื่อบริษัทของคุณ ขยายไปต่างประเทศ การเข้าใจปัจจัยกระตุ้นที่อาจเกิดขึ้นในสถานประกอบการถาวรจะช่วยให้คุณสังเกตเห็นปัญหาด้านภาษีและการปฏิบัติตามกฎระเบียบได้ตั้งแต่เนิ่น ๆ และหลีกเลี่ยงความประหลาดใจที่อาจทําให้แผนของคุณล้มเหลว นี่คือสิ่งที่คุณควรรู้เกี่ยวกับการตั้งถิ่นฐานถาวร วิธีการทํางาน และขั้นตอนที่คุณสามารถดําเนินการเพื่อจัดการความเสี่ยง
สถานที่ตั้งถาวรคืออะไร?
การตั้งถิ่นฐานถาวรเป็นแนวคิดทางภาษีที่แต่ละประเทศใช้เพื่อกําหนดว่าธุรกิจของคุณมีสถานะเพียงพอที่จะเก็บภาษีจากกําไรบางอย่างจากกิจกรรมท้องถิ่นหรือไม่ การจัดตั้งสถานประกอบการที่ต้องเสียภาษีในประเทศอาจทําให้เกิดภาระภาษีเงินของบริษัทและข้อผูกพันอื่น ๆ ตามกฎระเบียบ
สถานประกอบการถาวรสามารถเกิดขึ้นได้หลายรูปแบบ บางโครงการเกี่ยวข้องกับกิจกรรมทางธุรกิจที่ตั้งใจ เช่น การรักษาสถานที่ทํางานถาวร การดําเนินงานผ่านตัวแทนที่พึ่งพิง หรือดําเนินโครงการบางอย่างนานพอที่จะผ่านเกณฑ์ที่กําหนด ในบางครั้ง บริษัทของคุณอาจสร้างสถานประกอบการถาวรโดยไม่ตั้งใจผ่านการดําเนินงานข้ามพรมแดนหรือกิจกรรมของสมาชิกทีม กฎเกณฑ์ที่แน่นอนแตกต่างกันไปตามประเทศและสนธิสัญญาภาษีที่ใช้บังคับ
สนธิสัญญาภาษีส่งผลต่อการตั้งถิ่นฐานถาวรอย่างไร
สนธิสัญญาภาษีช่วยกําหนดว่าประเทศใดสามารถเก็บภาษีรายได้ธุรกิจเฉพาะได้ และสามารถลดความเสี่ยงของการจัดเก็บภาษีซ้ําซ้อน สนธิสัญญาหลายฉบับใช้กฎเกณฑ์สถานประกอบการถาวรของตนบนพื้นฐานของ อนุสัญญาภาษีตัวอย่าง ขององค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) หรือ อนุสัญญาตัวอย่างการเก็บภาษีซ้ําซ้อนของสหประชาชาติ (UN)
โมเดลเหล่านี้ให้กรอบการทํางาน อย่างไรก็ตาม สนธิสัญญาแต่ละฉบับเป็นผู้กําหนดกฎเกณฑ์สูงสุด สนธิสัญญาอาจมีเกณฑ์ที่แตกต่างกันสําหรับโครงการก่อสร้าง บริการ ตัวแทนที่พึ่งพา หรือกิจกรรมอื่น ๆ หากไม่มีสนธิสัญญาที่ใช้บังคับ กฎภาษีภายในประเทศเจ้าภาพมักจะเป็นตัวกําหนดว่ากิจกรรมของบริษัทของคุณสร้างสถานะที่ต้องเสียภาษีหรือไม่
สถานประกอบการถาวรทํางานอย่างไร?
เมื่อบริษัทสร้างสถานประกอบการถาวรแล้ว รัฐบาลท้องถิ่นสามารถเก็บภาษีจากกําไรที่เป็นของ PE นั้นได้ บริษัทของคุณอาจมีข้อผูกพันในการยื่นและรายงานตามกฎหมายภาษีท้องถิ่น หากไม่ปฏิบัติตามข้อกําหนดเหล่านั้น อาจนําไปสู่ปัญหาด้านการปฏิบัติตามกฎระเบียบและบทลงโทษ
เมื่อเข้าสู่ตลาดใหม่ คุณต้องตรวจสอบกฎหมายที่เกี่ยวข้องและปัจจัยกระตุ้นที่อาจเกิดขึ้น
สถานที่ประกอบการถาวรเป็นหนึ่งในวิธีที่พบได้บ่อยในการเกิดขึ้นของสถานประกอบการถาวร หากคุณมีสํานักงาน โรงงาน เวิร์กช็อป หรือสถานที่อื่นที่ใช้สําหรับกิจกรรมทางธุรกิจปกติ คุณสามารถสร้างสถานประกอบการถาวรได้
หน่วยงานภาษีจะพิจารณาว่า:
- คุณมีสํานักงานหรือสถานที่ธุรกิจเฉพาะภายในประเทศ
- สมาชิกทีมดําเนินกิจกรรมทางธุรกิจเป็นประจําที่นี่
- บริษัทของคุณใช้สถานที่นั้นอย่างต่อเนื่อง
บริษัทของคุณยังสามารถสร้างสถานประกอบการถาวรเมื่อทํางานกับตัวแทนที่อยู่ในความอุปการะ ต่างจากตัวแทนที่ทํางานอย่างอิสระและมักเป็นตัวแทนลูกค้าหลายคน ตัวแทนที่พึ่งพิงจะทํางานแทนบริษัทของคุณ ในสหราชอาณาจักร ตัวอย่างเช่น สถานประกอบการถาวรอาจเกิดขึ้นเมื่อบุคคลหนึ่ง ทําสัญญาเป็นประจํา หรือเป็นแรงขับเคลื่อนหลักของการปิดสัญญา
บางสนธิสัญญายังใช้เกณฑ์ตามเวลา ตัวอย่างเช่น สนธิสัญญาภาษีสหรัฐฯ-ไทย กําหนดสถานประกอบการถาวรเมื่อบริการที่ปรึกษาบางประเภทขยายเกิน 90 วันภายในระยะเวลา 12เดือน สนธิสัญญาเดียวกันนี้กําหนดเกณฑ์เกิน120วันสําหรับโครงการก่อสร้างหรือติดตั้งบางโครงการ
การยกเว้นสถานประกอบการถาวร
กิจกรรมบางอย่างอาจอยู่นอกเหนือกฎของสถานประกอบการถาวรเมื่อขอบเขตจํากัดและถือเป็นการเตรียมตัวหรือเสริมธุรกิจหลักของคุณ ตัวอย่างที่พบบ่อย ได้แก่:
- การจัดเก็บ แสดง หรือส่งมอบสินค้า
- การดูแลรายการสินค้าเพื่อเก็บรักษาหรือแปรรูป
- การซื้อสินค้าหรือการเก็บข้อมูล
- ใช้สถานที่ทํางานถาวรสําหรับกิจกรรมสนับสนุนที่จํากัด
ข้อยกเว้นเหล่านี้ไม่ได้เป็นสากล การปฏิบัติที่แน่นอนขึ้นอยู่กับกฎหมายท้องถิ่นและสนธิสัญญาภาษีที่ใช้บังคับ บางสนธิสัญญายังมีกฎป้องกันการแตกแยกที่ป้องกันไม่ให้บริษัทแยกกิจกรรมทางธุรกิจที่เกี่ยวข้องไปยังสถานที่หรือหน่วยงานเพื่อขอรับการยกเว้นสถานประกอบการถาวร
ตัวอย่างเช่น สนธิสัญญาทวิภาคีบางฉบับได้ยกเว้นกิจกรรมการจัดเก็บหรือส่งมอบบางอย่างออกจากกฎสถานประกอบการถาวรเมื่อบริษัทปฏิบัติตามเงื่อนไขอื่น ๆ ของสนธิสัญญา
วิธีการกําหนดสถานประกอบการถาวร
การพิจารณาว่าบริษัทของคุณมีสถานประกอบการถาวรหรือไม่ เริ่มต้นจากการตรวจสอบว่าธุรกิจของคุณทําอะไรในประเทศนั้น ๆ
ลองพิจารณาคําถามสําคัญเหล่านี้:
- สถานที่จริง: บริษัทของคุณใช้สํานักงาน เวิร์กช็อป หรือสถานที่อื่น ๆ สําหรับการดําเนินธุรกิจอย่างต่อเนื่องหรือไม่? คุณมีสมาชิกในทีมที่ทํางานจากที่บ้านไหม?
- ระยะเวลา: สมาชิกทีม ผู้รับเหมา หรือโครงการของคุณดําเนินงานในประเทศนานแค่ไหน?
- อํานาจในสัญญา: มีใครในพื้นที่ที่มีอํานาจในการทําสัญญาหรือมีบทบาทหลักในการจัดหาสัญญาในนามของบริษัทของคุณหรือไม่?
- กิจกรรมทางธุรกิจ: สมาชิกทีมท้องถิ่นทํางานหลักที่สร้างรายได้หรือไม่ หรือกิจกรรมของพวกเขาจํากัดอยู่แค่การเตรียมงานหรือหน้าที่เสริม?
- กฎของสนธิสัญญา: สนธิสัญญาภาษีที่ใช้บังคับเปลี่ยนแปลงมาตรฐานสถานประกอบการถาวรภายในประเทศหรือกําหนดเกณฑ์เวลาที่เฉพาะเจาะจงหรือไม่?
ไม่มีปัจจัยใดปัจจัยเดียวที่กําหนดสถานประกอบการถาวรในทุกกรณี การเข้าใจว่าบริษัทของคุณมีสถานะที่ต้องเสียภาษีในประเทศอื่นหรือไม่ หมายถึงการพิจารณาการดําเนินงานโดยรวม หน่วยงานภาษีจะพิจารณาข้อเท็จจริงและสถานการณ์โดยรวม ดังนั้น เมื่อบริษัทของคุณเริ่มขยายตัวข้ามพรมแดน คุณจําเป็นต้องทบทวนทั้งกฎหมายท้องถิ่นและสนธิสัญญาที่เกี่ยวข้องก่อนที่จะสมมติว่าการดําเนินงานของคุณอยู่นอกเหนือกฎของสถานประกอบการถาวร
การทํางานกับนายจ้างผู้มีประวัติ (บริการตัวแทนนายจ้าง) สามารถช่วยให้การจ้างงานทั่วโลกราบรื่นขึ้น ในขณะที่บริษัทของคุณประเมินความเสี่ยงของการตั้งถาวร บริการตัวแทนนายจ้างG-P ให้ทุกอย่างที่คุณต้องการเพื่อจ้างงานอย่างถูกกฎหมายใน 180+ ประเทศ — โดยไม่ต้องตั้งหน่วยงาน เรามีทีมทรัพยากรบุคคลและผู้เชี่ยวชาญด้านกฎหมายที่ใหญ่ที่สุดในภูมิภาค เพื่อช่วยคุณนําทางสถานประกอบการถาวร เพื่อให้คุณสามารถสร้างและบริหารทีมงานทั่วโลกได้อย่างรวดเร็วและเป็นไปตามข้อกําหนด
สาขากับการตั้งถาวร
สาขาและสถานประกอบการถาวรสามารถสร้างสถานะที่ต้องเสียภาษีในประเทศอื่นได้ อย่างไรก็ตาม ทั้งสองอย่างไม่เหมือนกัน และส่งผลต่อภาระภาษีและการปฏิบัติตามกฎระเบียบในรูปแบบที่แตกต่างกัน
สํานักงานสาขาที่จดทะเบียนเป็นส่วนขยายอย่างเป็นทางการของบริษัทแม่ โดยปกติ บริษัทจะสร้างเอกสารเหล่านี้โดยการลงทะเบียนในพื้นที่โดยเจตนา สาขาไม่มีตัวตนทางกฎหมายแยกจากสํานักงานแม่ แต่ทําหน้าที่เป็นส่วนขยายขององค์กรเดิมของคุณ
ในทางตรงกันข้าม สถานประกอบการถาวรที่ไม่ได้จดทะเบียนอาจเกิดขึ้นจากกิจกรรมของบริษัทคุณ หรือที่เรียกว่า "สถานประกอบการถาวรโดยพฤตินัย" คุณอาจสร้างสถานประกอบการนี้โดยไม่ตั้งใจ แม้ว่าคุณจะไม่เคยจดทะเบียนสาขาหรือหน่วยงานท้องถิ่น หน่วยงานภาษีจะประเมินการดําเนินงานของธุรกิจของคุณในพื้นที่เพื่อพิจารณาว่ากิจกรรมของธุรกิจนั้นสร้างสถานะที่ต้องเสียภาษีเพียงพอที่จะก่อให้เกิดภาระภาษีหรือไม่
บริษัทย่อยที่ถือหุ้นทั้งหมดแตกต่างจากทั้งสองประเภท เป็นนิติบุคคลแยกต่างหากที่เป็นของบริษัทแม่ แม้ว่าสาขาที่จดทะเบียนจะเป็นส่วนขยาย แต่บริษัทย่อยจะแยกจากกัน โครงสร้างนี้สามารถปกป้องบริษัทแม่จากความรับผิดชอบบางประการ ขึ้นอยู่กับกฎหมายท้องถิ่นและสถานการณ์ที่เกี่ยวข้อง
มิติการปฏิบัติการ | สํานักงานสาขาที่จดทะเบียน | สถานประกอบการถาวรที่ไม่ได้จดทะเบียน (โดยพฤตินัย) | บริษัทย่อยที่ถือหุ้นทั้งหมด |
|---|---|---|---|
บุคลิกภาพทางกฎหมาย | การขยายธุรกิจของบริษัทแม่ | ไม่มีนิติบุคคลแยกต่างหาก | นิติบุคคลแยกต่างหาก |
ความรับผิดชอบต่อบริษัท | โดยทั่วไป ผู้ปกครองยังคงต้องรับผิด | ผู้ปกครองยังคงรับผิดชอบกิจกรรมในพื้นที่ | ความรับผิดชอบโดยทั่วไปจะตกอยู่กับบริษัทย่อย |
กระบวนการลงทะเบียน | การลงทะเบียนท้องถิ่นอย่างเป็นทางการ | อาจเกิดขึ้นโดยไม่ต้องลงทะเบียน | ต้องมีการจัดตั้งบริษัท อย่างเป็นทางการ |
ภาษีเงินได้ของบริษัท | กําไรท้องถิ่นโดยทั่วไปต้องเสียภาษี | กําไรที่เป็นของสถานประกอบการถาวรซึ่งโดยทั่วไปต้องเสียภาษี | บริษัทย่อยที่มักจะเสียภาษีในฐานะบริษัทท้องถิ่น |
การส่งคืนกําไร | กําไรมักจะไหลตรงไปยังบริษัทแม่ โดยอยู่ภายใต้กฎภาษีท้องถิ่น | ไม่มีการส่งกลับแยกต่างหาก;กําไรที่จัดสรรยังคงเป็นส่วนหนึ่งของบริษัทแม่ | การจ่ายเงินให้บริษัทแม่อาจเกี่ยวข้องกับเงินปันผลและกฎภาษีที่เกี่ยวข้อง |
ประเภทของสถานประกอบการถาวรและตัวอย่าง
การตั้งถิ่นฐานถาวรอาจมีหลายรูปแบบ ขึ้นอยู่กับว่าบริษัทของคุณดําเนินงานอย่างไรในประเทศนั้น ๆ การเข้าใจทั้งสามประเภทจะช่วยให้คุณระบุได้ว่าการเปิดเผยภาษีสามารถเกิดขึ้นที่ไหนได้
1. สถานประกอบการถาวรทางกายภาพ
สถานประกอบการถาวรทางกายภาพคือเมื่อบริษัทของคุณมีสถานที่ตั้งถาวรในประเทศอื่น ตัวอย่างที่พบบ่อย ได้แก่:
- สำนักงาน
- การอบรมเชิงปฏิบัติการ
- โรงงาน
- ไซต์ก่อสร้างหรือติดตั้ง
- สถานที่ที่ใช้ในการสกัดทรัพยากรธรรมชาติ
การทํางานระยะไกล อาจทําให้สถานการณ์ซับซ้อนขึ้น สํานักงานที่บ้านของพนักงานไม่ได้สร้างสถานประกอบการถาวรโดยอัตโนมัติ อย่างไรก็ตาม หน่วยงานภาษีจะพิจารณาว่าสมาชิกทีมทํางานจากสถานที่นั้นบ่อยแค่ไหน บริษัทของคุณใช้สถานที่นั้นเป็นสถานที่ประกอบธุรกิจอย่างมีประสิทธิภาพหรือไม่ และมีเหตุผลทางการค้าที่มืออาชีพจะทํางานจากประเทศนั้นหรือไม่
แนวทางของ OECD สมัยใหม่ คํานึงถึงบริบททางการค้าที่กว้างขึ้น สํานักงานที่บ้านจะมีความสําคัญมากขึ้นต่อการวิเคราะห์สถานประกอบการถาวรเมื่อสถานที่นั้นสนับสนุนธุรกิจของบริษัทของคุณในตลาดนั้นอย่างมีประสิทธิภาพ ตัวอย่างเช่น มืออาชีพอาจบริหารลูกค้าในพื้นที่ พัฒนาธุรกิจ หรือดําเนินกิจกรรมเฉพาะตลาดอื่น ๆ ที่นั่น ความแตกต่างหลัก ๆ คือที่ทํางานกับที่บริษัทของคุณดําเนินธุรกิจ
มีสองปัจจัยที่สําคัญเป็นพิเศษ:
- 50% เกณฑ์มาตรฐาน: การทํางานจากที่บ้านหรือสถานที่อื่นที่ไม่ใช่บริษัท อย่างน้อยครึ่งหนึ่งของเวลาทํางานรวมของมืออาชีพในช่วง 12เดือน สามารถทําให้สถานที่นั้นมีความเกี่ยวข้องมากขึ้นในการประเมินสถานประกอบการถาวร
- เหตุผลทางการค้า: การปฏิบัติตามเกณฑ์มาตรฐาน 50% เพียงอย่างเดียวไม่สามารถกระตุ้นสถานประกอบการถาวรได้ เจ้าหน้าที่ภาษียังพิจารณาว่ามีเหตุผลทางการค้าที่ชอบธรรมสําหรับมืออาชีพที่จะทํางานจากประเทศนั้น แทนที่จะทําเพื่อความสะดวกส่วนตัวหรือการรักษาบุคลากรผู้มีความสามารถเป็นหลัก
2. สถานประกอบการถาวรดิจิทัล
ในบางประเทศ มีกฎเกณฑ์ความสัมพันธ์ดิจิทัลหรือเศรษฐกิจหลัก และธุรกิจอาจต้องเสียภาษีหากมีกิจกรรมมากในตลาด แม้จะไม่มีสถานที่จริงแบบดั้งเดิม กฎเหล่านี้สามารถใช้ได้หากบริษัทของคุณสร้างรายได้จํานวนมาก ให้บริการดิจิทัล หรือรักษาฐานผู้ใช้ขนาดใหญ่ในประเทศ
ตัวอย่างเช่น อินเดียใช้มาตรฐานการ มีสถานะทางเศรษฐกิจที่สําคัญ (SEP) ตาม กฎปัจจุบัน สามารถนํามาใช้ได้เมื่อธุรกรรมบางอย่างกับบุคคลในอินเดียเกิน 20 ล้านรูปีในปีภาษี มาตรฐาน SEP ยังสามารถใช้ได้เมื่อธุรกิจมีปฏิสัมพันธ์อย่างเป็นระบบกับผู้ใช้อย่างน้อย 300000 ในอินเดีย
การมี SEP ไม่เหมือนกับการมีสถานประกอบการถาวรแบบดั้งเดิม อินเดียถือว่าเป็นแนวคิดการเชื่อมโยงทางธุรกิจตามกฎหมายภายในประเทศ ซึ่งหมายความว่าบริษัทต้องพิจารณาด้วยว่าสนธิสัญญาภาษีที่ใช้บังคับจะเปลี่ยนแปลงผลลัพธ์หรือไม่
3. การจัดตั้งสถานประกอบการถาวรโดยตัวแทน
บริษัทของคุณสามารถมีสถานประกอบการถาวรผ่านกิจกรรมของตัวแทนที่อยู่ในความอุปการะในประเทศอื่น โดยปกติจะเกิดขึ้นเมื่อบุคคลหรือธุรกิจดําเนินการแทนคุณและมีบทบาทสําคัญในการสร้างหรือสรุปสัญญา
ตัวแทนไม่จําเป็นต้องมีอํานาจลงนามอย่างเป็นทางการเพื่อสร้างสถานประกอบการถาวรเสมอไป ตามมาตรฐานสนธิสัญญาสมัยใหม่ ความเสี่ยงในการตั้งถิ่นฐานถาวรอาจเพิ่มขึ้นเมื่อมีคนทําหน้าที่หลักเป็นประจํา นําไปสู่สัญญาที่บริษัทของคุณทําขึ้นเป็นประจํา ตัวอย่างเช่น ตัวแทนขายท้องถิ่นอาจเจรจาเงื่อนไขสําคัญของข้อตกลงกับลูกค้า ทําให้บริษัทของคุณต้องลงนามในข้อตกลงอย่างเป็นทางการโดยไม่ต้องเจรจาเพิ่มเติมมากนัก
ตัวแทนอิสระโดยทั่วไปจะมีความเสี่ยงต่อสถานประกอบการถาวรต่ํากว่าเมื่อปฏิบัติงานด้วยตนเองและดําเนินธุรกิจในกิจวัตรปกติ 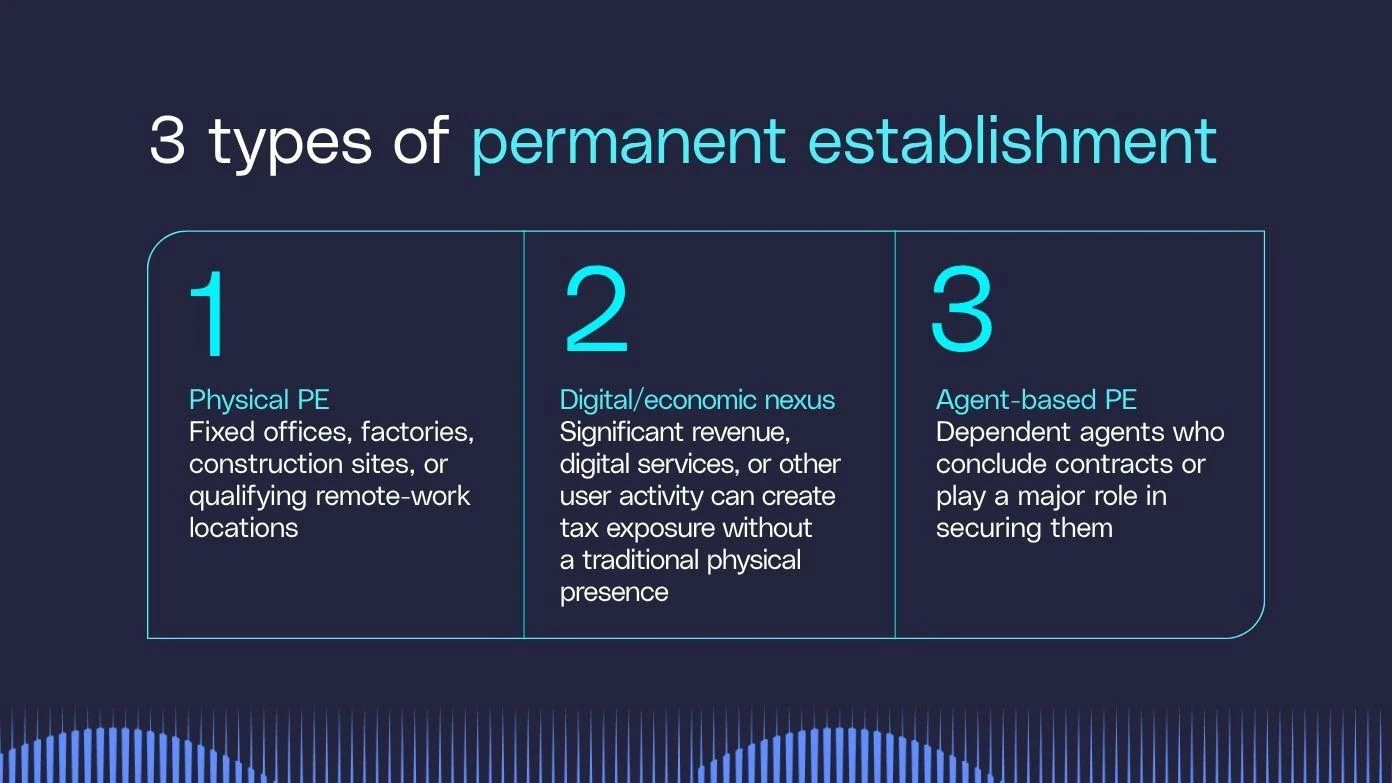
กฎระเบียบการตั้งถิ่นฐานถาวรแตกต่างกันระหว่างประเทศ
กฎระเบียบการตั้งถิ่นฐานถาวรแตกต่างกันไปในแต่ละเขตอํานาจศาล โดยเฉพาะอย่างยิ่งเมื่อการทํางานจากทางไกลเป็นส่วนหนึ่งของสมการ กฎหมายภายในประเทศและสนธิสัญญาภาษีที่ใช้บังคับกําหนดวิธีที่แต่ละประเทศประเมินว่ากิจกรรมของคุณสร้างสถานะที่ต้องเสียภาษีหรือไม่ โดยกฎหมายภายในประเทศเป็นอํานาจสุดท้ายหากไม่มีสนธิสัญญาที่ใช้บังคับ
ตัวอย่างเช่น เยอรมนีโดยทั่วไปจะไม่ถือว่าสํานักงานที่บ้านของพนักงานเป็นสถานประกอบการถาวรเมื่อบริษัทไม่มีอํานาจควบคุมพื้นที่เพียงพอ สิ่งนี้ยังคงเป็นจริงแม้ว่าบริษัทของคุณจะครอบคลุมค่าใช้จ่ายสํานักงานที่บ้านหรือไม่มีที่ทํางานอื่น อย่างไรก็ตาม กิจกรรมของฝ่ายบริหารอาจได้รับการปฏิบัติที่แตกต่างกัน โดยเฉพาะเมื่อผู้บริหารระดับสูงตัดสินใจทางธุรกิจสําคัญจากประเทศ
ออสเตรีย ใช้แนวทางที่เฉพาะเจาะจงมากขึ้น เจ้าหน้าที่จะพิจารณาว่าพนักงานทํางานจากที่บ้านบ่อยแค่ไหน บริษัทของคุณมีพื้นที่ทํางานใหม่หรือไม่ และมีเหตุผลทางการค้าสําหรับการจัดการนี้หรือไม่ การทํางานระยะไกลที่คิดเป็น 50% หรือมากกว่าของเวลาทํางานของมืออาชีพจะกลายเป็นปัจจัยที่เกี่ยวข้อง แต่ไม่ได้กําหนดผลลัพธ์ด้วยตัวเอง
กฎระเบียบการตั้งถิ่นฐานถาวรแตกต่างกันอย่างไรในแต่ละอุตสาหกรรม
สถานประกอบการถาวรกฎอาจแตกต่างกันไปตามประเภทของงานที่บริษัทของคุณดําเนินการ บางอุตสาหกรรมเน้นโครงการทางกายภาพเป็นหลัก ขณะที่บางอุตสาหกรรมเน้นบริการ สัญญา หรือตัวแทนท้องถิ่นมากกว่า
- การก่อสร้าง: โครงการก่อสร้างและติดตั้งสามารถสร้างสถานประกอบการถาวรได้เมื่อดําเนินไปเกินระยะเวลาที่กําหนดในสนธิสัญญา ภายใต้แบบจําลอง OECD เกณฑ์โดยทั่วไปจะมากกว่า 12 เดือน ขณะที่แบบจําลองของสหประชาชาติใช้ข้อจํากัดที่สั้นกว่า 6 เดือน
- การให้คําปรึกษาและบริการ: บริษัทที่เน้นบริการอาจเผชิญกับการทดสอบที่แตกต่างกัน เนื่องจากมักดําเนินงานโดยไม่มีสํานักงานประจํา บางสนธิสัญญาใช้กฎเกณฑ์การประกอบการถาวรที่อิงตามเวลา รวมถึงเกณฑ์การให้บริการภายในระยะเวลา 183วันภายในระยะเวลา 12เดือน
- การเป็นนายหน้าและการขาย: ความสัมพันธ์กับตัวแทนมีความสําคัญมากขึ้นในอุตสาหกรรมที่ตัวแทนท้องถิ่นเจรจาหรือรักษาธุรกิจ สถานประกอบการถาวรอาจเพิ่มขึ้นเมื่อตัวแทนพึ่งพาบริษัทของคุณอย่างมาก หรือมีบทบาทสําคัญในการทําสัญญาเป็นประจํา
มาตรฐานที่แน่นอนยังคงขึ้นอยู่กับกฎหมายท้องถิ่นและสนธิสัญญาที่ใช้บังคับ แต่กิจกรรมเฉพาะอุตสาหกรรมสามารถกําหนดว่าการทดสอบสถานประกอบการถาวรใดมีความสําคัญมากที่สุด
ความเสี่ยงและประโยชน์ของการมีสถานประกอบการถาวร
การมีสถานประกอบการถาวรสามารถสร้างทั้งภาระด้านการปฏิบัติตามกฎระเบียบและข้อได้เปรียบเชิงกลยุทธ์ โดยมักขึ้นอยู่กับว่าการมีอยู่นั้นเป็นความตั้งใจหรือไม่
ความเสี่ยง
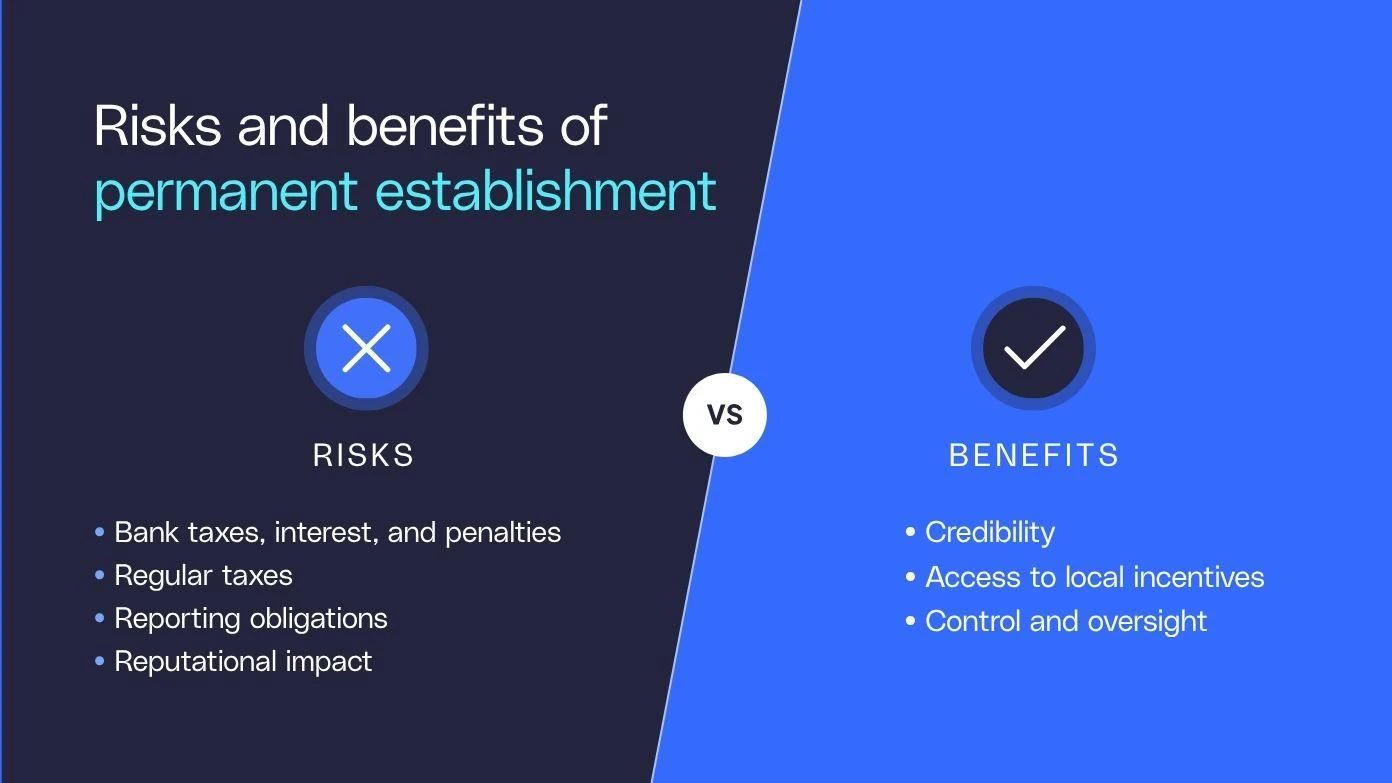
ความเสี่ยงที่ใหญ่ที่สุดคือการสร้างสถานประกอบการถาวรก่อนที่บริษัทของคุณจะมีระบบจัดการภาษีและการรายงานท้องถิ่น ผลกระทบที่อาจเกิดขึ้นจากการตั้งถิ่นฐานถาวร ได้แก่:
- ภาษีย้อนหลัง ดอกเบี้ย และบทลงโทษ: บริษัท ของคุณอาจต้องเสียภาษีสําหรับช่วงเวลาก่อนหน้า หากเจ้าหน้าที่พบว่าสถานประกอบการถาวรมีอยู่แล้ว
- การปฏิบัติตามข้อกําหนดเพิ่มเติมของกฎระเบียบ: สถานประกอบการถาวรสามารถนําภาษีนิติบุคคลมายื่น บันทึก และรายงานท้องถิ่นอื่น ๆ ได้
- ค่าใช้จ่ายด้านการบริหารที่สูงขึ้น: ภาระหน้าที่ใหม่อาจเพิ่มค่าใช้จ่ายในการสนับสนุนด้านภาษีท้องถิ่น บัญชี กฎหมาย หรือทรัพยากรบุคคล
- ข้อกังวลด้านชื่อเสียง: ปัญหาด้านภาษีหรือการปฏิบัติตามกฎระเบียบที่ไม่คาดคิดอาจทําให้ความสัมพันธ์กับหน่วยงานท้องถิ่น สมาชิกทีม และพันธมิตรทางธุรกิจซับซ้อนขึ้น
ประโยชน์
ประโยชน์ของการมีสถานประกอบการถาวรจะมีความสําคัญมากที่สุดเมื่อบริษัทของคุณตั้งใจจัดตั้งสถานะทางกฎหมายอย่างเป็นทางการ สาขาที่จดทะเบียนหรือโครงสร้างท้องถิ่นที่วางแผนไว้สามารถสนับสนุนเป้าหมายทางธุรกิจที่กว้างขึ้นและมีข้อได้เปรียบหลายประการ
- ความน่าเชื่อถือในท้องถิ่น: การมีตัวตนอย่างเป็นทางการสามารถเสริมสร้างความน่าเชื่อถือกับลูกค้า พันธมิตรทางธุรกิจ และหน่วยงานที่เกี่ยวข้อง
- การเข้าถึงสิ่งจูงใจ: บางเขตอํานาจศาลมีสิทธิประโยชน์ทางภาษี เงินช่วยเหลือ และโปรแกรมอื่น ๆ สําหรับการดําเนินงานท้องถิ่นที่มีคุณสมบัติเหมาะสม
- การเข้าถึงตลาดที่มากขึ้น: สํานักงานในท้องถิ่นช่วยให้การจ้างงาน เปิดบัญชีธนาคาร หรือการรักษาความปลอดภัยในสัญญาเป็นเรื่องง่ายขึ้น
- การควบคุมการดําเนินงานที่มากขึ้น: การบริหารจัดการกิจกรรมในพื้นที่โดยตรงจะช่วยให้บริษัทของคุณมีความสามารถในการกํากับดูแลการดําเนินงานประจําวันมากขึ้น
สิ่งที่สําคัญที่สุดที่นี่คือเจตนา สํานักงานในท้องถิ่นที่ตั้งใจไว้สามารถสนับสนุนแผนการขยายธุรกิจได้ ขณะที่สถานประกอบการถาวรที่ไม่คาดคิดอาจก่อให้เกิดภาระภาษีและภาระหน้าที่ทางกฎหมายที่บริษัทของคุณไม่ได้คาดคิด
วิธีจัดการความเสี่ยงในการตั้งถิ่นฐานถาวร
คุณไม่สามารถกําจัดความเสี่ยงถาวรในสถานประกอบการได้เสมอไป แต่คุณสามารถลดความเสี่ยงที่ไม่คาดคิดได้โดยการเข้าใจวิธีการทํางานของบุคลากรและการดําเนินงานข้ามพรมแดน หากบริษัทของคุณได้สร้างสถานประกอบการถาวรแล้ว การลดการสัมผัสในอนาคตหมายถึงการเปลี่ยนแปลงกิจกรรมหรือเงื่อนไขที่เป็นสาเหตุ บริษัทของคุณอาจจําเป็นต้องจัดการกับภาระภาษีและการยื่นภาษีที่มีอยู่แยกกัน
- รู้กฎท้องถิ่น: ตรวจสอบกฎหมายภาษีภายในประเทศและสนธิสัญญาที่เกี่ยวข้องก่อนเข้าสู่ตลาดใหม่ ให้ความสนใจอย่างใกล้ชิดกับการทดสอบสถานที่คงที่ ตัวแทน บริการ และระยะเวลาโครงการ
- ร่างข้อตกลงท้องถิ่นที่ชัดเจน: ตรวจสอบให้แน่ใจว่า ข้อตกลงการจ้างงาน ผู้รับจ้าง และข้อตกลงตัวแทน สะท้อนความต้องการท้องถิ่นและกําหนดบทบาท อํานาจ และการจัดเตรียมงานของแต่ละบุคคลอย่างถูกต้อง
วิธีลดการสัมผัสในสถานประกอบการถาวร
คุณยังสามารถดําเนินการที่เป็นรูปธรรมเพื่อลดโอกาสที่การดําเนินงานประจําวันจะสร้างภาระภาษีที่ไม่คาดคิด
- กําหนดอํานาจในการทําสัญญาอย่างชัดเจน: กําหนดว่าใครสามารถเจรจา สรุป และอนุมัติสัญญาได้ สมาชิกทีมท้องถิ่นที่มีบทบาทสําคัญในการได้ข้อตกลงเป็นประจํา อาจเพิ่มความเสี่ยงในการตั้งธุรกิจถาวร
- ติดตามการทํางานจากการจัดการทางไกล: บันทึกสถานที่ที่สมาชิกทีมทํางาน ความถี่ในการทํางาน และว่าการจัดการนั้นมีวัตถุประสงค์ทางธุรกิจหรือสะท้อนความชอบส่วนตัวเป็นหลัก
- ทบทวนกิจกรรมท้องถิ่น: พิจารณาว่างานในประเทศสนับสนุนการดําเนินงานหลักที่สร้างรายได้หรือจํากัดอยู่แค่หน้าที่เตรียมการหรือเสริมเท่านั้น
- ประเมินใหม่เมื่อการดําเนินงานเติบโต: ความเสี่ยงในการตั้งถาวรของคุณสามารถเปลี่ยนแปลงได้ตามจํานวนพนักงาน ความรับผิดชอบ กิจกรรมของลูกค้า หรือเวลาที่ใช้ในประเทศ
- พิจารณาบริการตัวแทนนายจ้างสําหรับการจ้างงาน: หากคุณต้องการทดสอบตลาดใหม่ก่อนตัดสินใจเลือกองค์กรของตนเอง บริการตัวแทนนายจ้างสามารถให้ทางเลือกการจ้างงานที่ยืดหยุ่นในขณะที่คุณประเมินโครงสร้างการดําเนินงานระยะยาวของบริษัท
ลดความเสี่ยงสถานประกอบการถาวรด้วย G-P บริการตัวแทนนายจ้าง
การเข้าใจกฎหมายท้องถิ่น การบันทึกรูปแบบการทํางาน และการตรวจสอบการดําเนินงานของธุรกิจ จะช่วยให้คุณระบุความเสี่ยงก่อนที่จะก่อให้เกิดภาระภาษีที่ไม่คาดคิด
บริการG-P นายจ้าง จะช่วยให้คุณสร้างทีมระดับโลกได้เร็วขึ้น โดยไม่ต้องผูกมัดกับการก่อตั้งนิติบุคคลตั้งแต่วันแรก เราได้ผนวกประสบการณ์ด้านกฎหมายและทรัพยากรบุคคลที่มีประสบการณ์กว่า 14+ ปีไว้ในแพลตฟอร์ม™การจ้างงานระดับโลกของเรา ช่วยให้คุณจ้างงานและขยายธุรกิจได้อย่างถูกกฎหมายใน 180+ ประเทศภายในไม่กี่นาที
ลดการปฏิบัติตามความเสี่ยงของกฎระเบียบด้วยคําแนะนําที่รองรับจากผู้เชี่ยวชาญในทุกขั้นตอนการทํางาน
จองการสาธิต วันนี้เพื่อดูว่า G-P สามารถสนับสนุนการขยายธุรกิจของบริษัทของคุณทั่วโลกได้อย่างไร
คำถามที่พบบ่อย
ฉันจะหลีกเลี่ยงการถูกตั้งสถานประกอบการถาวรได้อย่างไร?
คุณสามารถลดความเสี่ยงในการตั้งถิ่นฐานถาวรได้โดยการตรวจสอบกฎภาษีท้องถิ่นและสนธิสัญญาที่เกี่ยวข้องก่อนเข้าสู่ตลาดใหม่ ให้ความสนใจกับสถานที่ตั้งธุรกิจที่แน่นอน อํานาจตามสัญญา ระยะเวลาโครงการ การทํางานจากทางไกล และกิจกรรมที่สมาชิกทีมท้องถิ่นทํา บริษัทของคุณควรประเมินความเสี่ยงของสถานประกอบการถาวรใหม่เมื่อการดําเนินงานเปลี่ยนแปลง
การมีสถานประกอบการถาวรมีผลต่อภาระภาษีของฉันอย่างไร?
เมื่อบริษัทของคุณสร้างสถานประกอบการถาวรแล้ว ประเทศเจ้าภาพมักจะสามารถเก็บภาษีกําไรจากธุรกิจ PE นั้นได้ บริษัทของคุณอาจต้องปฏิบัติตามข้อกําหนดการยื่นภาษี รายงาน และบันทึกข้อมูลในท้องถิ่นด้วย ภาระหน้าที่ที่แน่นอนขึ้นอยู่กับกฎหมายภายในประเทศและสนธิสัญญาภาษีที่ใช้บังคับ
พนักงานที่ทำงานจากระยะไกลสามารถทำให้เกิดการจ้างงานถาวรได้หรือไม่?
สํานักงานที่บ้านของคนงานทางไกลสามารถช่วยเพิ่มความเสี่ยงในสถานประกอบการถาวรได้ แต่ขึ้นอยู่กับข้อเท็จจริงและสถานการณ์ หน่วยงานภาษีจะพิจารณาว่าสมาชิกในทีมทํางานจากสถานที่นั้นบ่อยแค่ไหน บริษัทของคุณใช้เป็นสถานที่ประกอบธุรกิจอย่างมีประสิทธิภาพหรือไม่ และมีเหตุผลทางการค้าที่ทําให้พวกเขาทํางานจากประเทศนั้นหรือไม่ ตามแนวทางปัจจุบันของ OECD เกณฑ์มาตรฐาน 50% เป็นปัจจัยสําคัญ แต่ไม่ได้สร้างสถานประกอบการถาวรขึ้นมาเอง
ในเชิงวัตถุประสงค์ของ PE ตัวแทนที่พึ่งพาและตัวแทนอิสระแตกต่างกันอย่างไร?
ตัวแทนในอุปการะจะทําหน้าที่แทนบริษัทของคุณและสามารถกระตุ้นสถานประกอบการถาวรเมื่อพวกเขาทําสัญญาเป็นประจํา หรือมีบทบาทสําคัญในการจัดหาสัญญาที่บริษัทของคุณอนุมัติในภายหลัง ตัวแทนอิสระโดยทั่วไปมีความเสี่ยงต่อสถานประกอบการถาวรต่ํากว่าเมื่อดําเนินการด้วยตนเองและดําเนินธุรกิจตามปกติ
สนธิสัญญาภาษีคืออะไร?
สนธิสัญญาภาษีคือข้อตกลงระหว่างสองประเทศขึ้นไปที่ช่วยกําหนดว่าประเทศใดสามารถเก็บภาษีรายได้เฉพาะได้ และลดความเสี่ยงของการจัดเก็บภาษีซ้ําซ้อน สนธิสัญญาหลายฉบับยังกําหนดการตั้งถิ่นฐานถาวรและกําหนดเกณฑ์สําหรับกิจกรรมต่าง ๆ เช่น โครงการก่อสร้าง บริการ หรือกิจกรรมตัวแทนที่ขึ้นกับผู้ดูแล