Puntos clave
- El establecimiento permanente (establecimiento permanente) crea una presencia sujeta a impuestos: Tu compañía puede activar el establecimiento permanente mediante un establecimiento permanente a través de un lugar de negocio fijo, actividad de agente dependiente, ciertos proyectos a largo plazo u otras actividades comerciales que califican.
- Las normas del establecimiento permanente varían según el país: La legislación nacional y los tratados fiscales aplicables determinan los umbrales, exenciones y obligaciones fiscales aplicables.
- El trabajo remoto puede afectar a la exposición del establecimiento permanente: Las autoridades fiscales pueden analizar con qué frecuencia trabajan los miembros del equipo desde una ubicación, qué actividades realizan y si existe una razón comercial para su presencia en el país.
- Gestionar el riesgo del establecimiento permanente requiere una revisión continua: Monitorear las actividades locales, la autoridad contratante, los acuerdos de trabajo remoto y los cambios en tus operaciones a medida que te expandes a través de fronteras.
Una de las cosas más importantes a considerar antes de entrar en un nuevo mercado es el establecimiento permanente (PE). El Establecimiento Permanente puede someter a tu compañía a impuestos corporativos y a un serial de nuevas obligaciones. Las normas varían mucho según la legislación local, los tratados fiscales aplicables, el funcionamiento de tu equipo y el tipo de actividades empresariales implicadas.
A medida que tu compañía se expande internacionalmente, comprender los posibles desencadenantes del establecimiento permanente puede ayudarte a detectar pronto problemas fiscales y de cumplimiento y evitar sorpresas que puedan descarrilar tus planes. Esto es lo que necesitas saber sobre un establecimiento permanente, cómo funciona y qué pasos puedes seguir para gestionar los riesgos.
¿Qué es un establecimiento permanente?
El establecimiento permanente es un concepto fiscal que los países emplean para determinar si tu negocio tiene suficiente presencia como para imponer impuestos sobre ciertos beneficios de actividades locales. Establecer una presencia imponible en un país puede desencadenar impuestos corporativos sobre los ingresos y otras obligaciones de cumplimiento.
El establecimiento permanente puede surgir de varias maneras. Algunos implican actividades empresariales deliberadas, como mantener un lugar de negocio fijo, operar a través de un agente dependiente o llevar a cabo ciertos proyectos el tiempo suficiente para cumplir un umbral aplicable. En otras ocasiones, tu compañía puede crear inadvertidamente un establecimiento permanente mediante operaciones transfronterizas o actividades de miembros del equipo. Las reglas exactas varían según el país y el tratado fiscal aplicable.
Cómo afectan los tratados fiscales al establecimiento permanente
Los tratados fiscales ayudan a determinar qué país puede gravar determinados ingresos empresariales y pueden reducir el riesgo de doble gravamen. Muchos tratados basan sus normas de establecimiento permanente en la Convención Modelo de Convenio Fiscal de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) o en el Convenio Modelo de Doble Imposición de las Naciones Unidas (ONU).
Estos modelos proporcionan un marco. Sin embargo, los tratados individuales establecen las reglas definitivas. Un tratado puede tener diferentes umbrales para proyectos de construcción, servicios, agentes dependientes u otras actividades. Si no existe un tratado aplicable, las normas fiscales nacionales del país anfitrión suelen determinar si las actividades de tu compañía crean una presencia sujeta a impuestos.
¿Cómo funciona un establecimiento permanente?
Una vez que las compañías creen un establecimiento permanente, los gobiernos locales pueden imponer impuestos sobre los beneficios atribuibles a ese PE. Tu compañía también puede tener obligaciones de presentación y reporte según la legislación fiscal local. No cumplir con esos requisitos podría conllevar problemas de cumplimiento y sanciones.
Al entrar en un nuevo mercado, debes revisar las leyes aplicables y los posibles desencadenantes del establecimiento permanente.
Un lugar fijo de negocio es una forma común de surgir del establecimiento permanente. Si tienes una oficina, fábrica, taller u otro lugar que emplees para actividades comerciales habituales, puedes crear un establecimiento permanente.
Las autoridades fiscales analizarán si:
- Tienes una oficina o ubicación comercial específica dentro del país.
- Los miembros del equipo realizan de manera regular actividades comerciales allí.
- Tu compañía emplea la ubicación de forma continua.
Tu compañía también puede crear un establecimiento permanente al trabajar con un agente dependiente. A diferencia de los agentes que operan de forma independiente y normalmente representan a varios clientes, un agente dependiente actúa en nombre de tu compañía. En el Reino Unido, por ejemplo, el establecimiento permanente puede surgir cuando una persona celebra contratos habitualmente o es el principal responsable del cierre de contratos.
Algunos tratados también emplean umbrales basados en el tiempo. Por ejemplo, el tratado fiscal entre EE. UU. y Tailandia determina el establecimiento permanente cuando ciertos servicios de consultoría se extienden más allá de 90 días en un periodo de 12meses. El mismo tratado aplica un umbral de más de120días para algunos proyectos de construcción o instalación.
Exenciones para establecimientos permanentes
Ciertas actividades pueden quedar fuera de las normas del establecimiento permanente cuando son limitadas en alcance y se consideran preparatorias o auxiliares para tu negocio principal. Ejemplos comunes incluyen:
- Almacenar, exhibir o entregar mercancías.
- Mantener inventario para almacenamiento o procesamiento.
- Comprar bienes o recopilar información.
- Emplear un lugar fijo para actividades de apoyo limitadas.
Estas excepciones no son universales. El tratamiento exacto depende de la legislación local y del tratado fiscal aplicable. Algunos tratados también incluyen normas anti-fragmentación que impiden que las compañías dividan actividades comerciales relacionadas entre ubicaciones o entidades para reclamar exenciones de establecimiento permanente.
Por ejemplo, algunos tratados bilaterales excluyen específicamente algunas actividades de almacenamiento o entrega de las normas del establecimiento permanente cuando las compañías cumplen otras condiciones del tratado.
Cómo determinar un establecimiento permanente
Determinar si tu compañía tiene un establecimiento permanente comienza examinando lo que hace tu negocio en el país.
Considera estas preguntas clave:
- Presencia física: ¿Tu compañía emplea una oficina, taller u otros lugares para la operación empresarial en curso? ¿Tienes miembros del equipo trabajando de forma remota desde una oficina en casa?
- Duración: ¿Cuánto tiempo llevan operando los afiliados a tu equipo, contratistas o proyectos en el país?
- Autoridad contractual: ¿Alguien local tiene autoridad para firmar contratos o desempeña un papel principal en la obtención de ellos en nombre de su compañía?
- Actividades empresariales: ¿Los miembros locales del equipo realizan tareas principales generadoras de ingresos, o sus actividades se limitan a funciones preparatorias o auxiliares?
- Normas del tratado: ¿Un tratado fiscal aplicable cambia el estándar de establecimiento permanente nacional o establece límites temporales específicos?
Ningún factor determina el establecimiento permanente en todos los casos. Entender si tu compañía tiene presencia sujeta a impuestos en otro país significa analizar tus operaciones en su conjunto. Las autoridades fiscales analizarán los hechos y circunstancias generales. Como resultado, cuando tu compañía comienza a expandir más allá de las fronteras, necesitas revisar tanto la legislación local como los tratados aplicables antes de asumir que tus operaciones están fuera de las normas del establecimiento permanente.
Trabajar con una entidad empleadora de registro (Plataforma global de empleo (Employer of Record)) puede simplificar la contratación global mientras tu compañía evalúa los riesgos de establecimiento permanente. G-P Plataforma global de empleo (Empleador de Registro) te ofrece todo lo necesario para contratar de forma conforme en 180+ países — sin necesidad de crear entidades. Contamos con el mayor equipo de Recursos Humanos de la región y expertos legales del sector para ayudarte a navegar por el establecimiento permanente, para que puedas construir y gestionar tu equipo a nivel global, de forma rápida y cumplida.
Sucursal vs. establecimiento permanente
Una sucursal y un establecimiento permanente pueden crear una presencia sujeta a impuestos en otro país. Sin embargo, no son lo mismo y afectan tus obligaciones fiscales y el cumplimiento de formas diferentes.
Un sucursal registrado es una extensión formal de la matriz de empresa. Normalmente, las compañías los crean mediante un registro local deliberado. Las sucursales no tienen una identidad legal separada de la matriz, sino que actúan como una extensión de tu organización actual.
Un establecimiento permanente no registrado, en cambio, puede surgir a través de las actividades de tu compañía. También conocido como un "establecimiento permanente de facto", puedes crear uno sin querer incluso si nunca registras una sucursal o entidad local. Las autoridades fiscales evalúan cómo opera su negocio localmente para determinar si sus actividades generan una presencia suya a impuestos suficiente para activar obligaciones fiscales.
Una filial de propiedad total es diferente de ambas. Es una entidad legal separada propiedad de la matriz empresarial. Mientras que las sucursales registradas son una extensión, las filiales son independientes. Esta estructura puede proteger a la compañía matriz de ciertas responsabilidades, sujeto a la legislación local y a las circunstancias implicadas.
Dimensión operativa | Succursal registrado | Establecimiento permanente no registrado (de facto) | Filial de propiedad total |
|---|---|---|---|
Personalidad jurídica | Extensión de la empresa matriz | No hay una entidad legal separada | Entidad jurídica separada |
Responsabilidad corporativa | La matriz generalmente sigue siendo responsable | Parent sigue siendo responsable de las actividades locales | La responsabilidad generalmente recae en la filial |
Proceso de registro | Registro local formal | Puede surgir sin registro | Se requieren estatutos sociales formales |
Impuesto sobre los ingresos corporativos | Beneficios locales generalmente sujetos a impuestos | Los beneficios atribuibles al establecimiento permanente suelen estar sujetos a impuestos | La filial suele gravar como compañía local |
Repatriación de beneficios | Los beneficios suelen fluir directamente a la matriz matriz, sujeto a las normas fiscales locales | No hay repatriación separada; los beneficios atribuidos permanecen como parte de la Compañía Matriz | Las distribuciones a la matriz pueden implicar dividendos y normas fiscales relacionadas |
Tipos de establecimiento permanente y ejemplos
Un establecimiento permanente puede adoptar diferentes formas, dependiendo de cómo opere tu compañía en un país. Comprender los tres tipos puede ayudarte a identificar dónde puede surgir la exposición fiscal.
1. Establecimiento permanente físico
Un establecimiento físico permanente es cuando tu compañía mantiene un establecimiento fijo en otro país. Ejemplos comunes incluyen:
- Oficinas
- Talleres
- Fábricas
- Obras de construcción o instalación
- Lugares empleados para extraer recursos naturales
El trabajo remoto puede complicar la situación. La oficina central de un empleado no crea automáticamente establecimiento permanente. Sin embargo, las autoridades fiscales analizarán con qué frecuencia trabajan los miembros del equipo desde el lugar, si tu compañía lo emplea efectivamente como lugar de trabajo y si hay una razón comercial para que un profesional trabaje desde ese país.
La guía moderna de la OCDE tiene en cuenta el contexto comercial más amplio. Una oficina en casa cobra mayor relevancia para el análisis de establecimiento permanente cuando la ubicación apoya eficazmente el negocio de tu compañía en ese mercado. Por ejemplo, un profesional puede gestionar clientes locales, desarrollar negocios o realizar otras actividades específicas del mercado allí. La diferencia es esencialmente dónde trabaja alguien frente a dónde realiza tu compañía.
Dos factores son especialmente importantes:
- 50% punto de referencia: Trabajar desde casa u otra ubicación fuera de la compañía durante al menos la mitad del tiempo total de trabajo de un profesional durante un periodo de 12meses puede hacer que una ubicación sea más relevante en las evaluaciones del establecimiento permanente.
- Razón comercial: Cumplir el 50% punto de referencia por sí solo no activa el establecimiento permanente. Las autoridades fiscales también consideran si existe una razón comercial legítima para que un profesional trabaje desde ese país y no solo por conveniencia personal o retención de talentos.
2. Establecimiento permanente digital
En algunos países se aplican normas de nexo digital o económico, y las compañías pueden pagar impuestos si hay una actividad sustancial en el mercado incluso sin una presencia física tradicional. Estas normas pueden aplicar si tu compañía genera ingresos significativos, ofrece servicios digitales o mantiene una gran base de usuarios en el país.
India, por ejemplo, emplea el estándar de presencia económica significativa (SEP ). Según las normas actuales, puede aplicar cuando ciertas transacciones con personas en India superen los 20 millones de INR durante el año fiscal. El estándar SEP también puede aplicar cuando una compañía interactúa sistemáticamente con al menos 300,000 usuarios en India.
Tener un SEP no es lo mismo que tener un establecimiento tradicional y permanente. India lo trata como un concepto de conexión empresarial de derecho interno, lo que significa que las compañías también deben considerar si un tratado fiscal aplicable cambia el resultado.
3. Establecimiento permanente basado en agentes
Tu compañía puede tener un establecimiento permanente a través de las actividades de un agente dependiente en otro país. Esto suele ocurrir cuando una persona o compañía actúa en tu nombre y tiene una participación significativa en la generación o finalización de contratos.
Los agentes no siempre necesitan autoridad formal para firmar para crear el establecimiento permanente. Según los estándares modernos de los tratados, los riesgos de establecimiento permanente también pueden aumentar cuando alguien desempeña de manera regular el papel principal que conduce a los contratos que tu compañía firma habitualmente. Por ejemplo, un representante local de ventas podría negociar los términos clave de un acuerdo con un cliente, dejando que tu compañía firme formalmente el acuerdo con poca o ninguna negociación adicional.
Los agentes independientes generalmente presentan una menor exposición establecido permanente cuando actúan en su propio nombre y realizan negocios en el curso ordinario de sus operaciones. 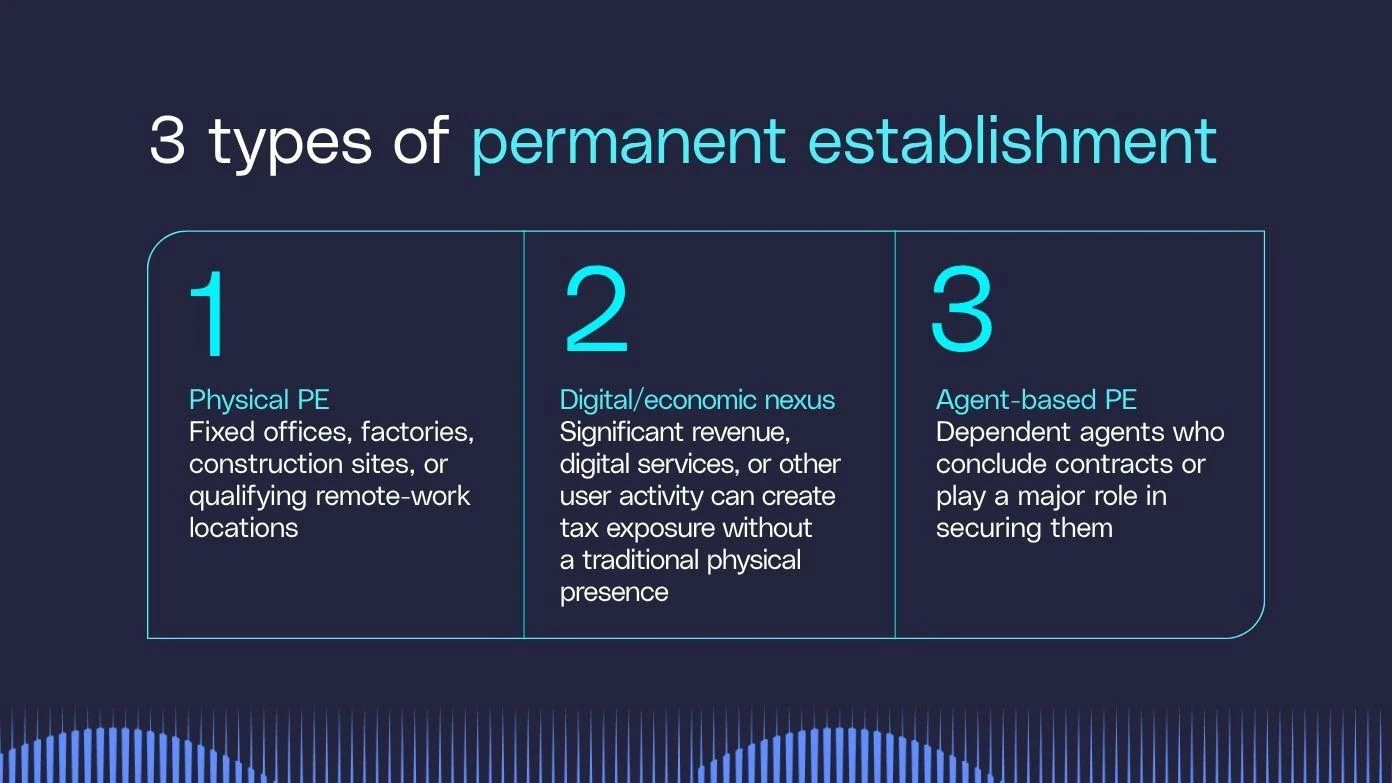
Cómo varían las normas de establecimiento permanente entre países
Las normas para los establecimientos permanentes varían entre jurisdicciones, especialmente cuando el trabajo remoto forma parte de la ecuación. La legislación nacional y los tratados fiscales aplicables determinan cómo cada país evalúa si tus actividades crean una presencia sujeta a impuestos, siendo la ley nacional la autoridad final si no existe un tratado aplicable.
Alemania, por ejemplo, generalmente no considera la oficina central de un empleado como un establecimiento permanente cuando una compañía carece de control suficiente sobre el espacio. Esto puede seguir siendo cierto incluso si tu compañía cubre los gastos de oficina en casa o no dispone de otro lugar de trabajo. Sin embargo, las actividades de gestión pueden recibir un trato diferente, especialmente cuando altos ejecutivos toman decisiones empresariales clave desde el país.
Austria adopta un enfoque más específico y específico de los hechos. Las autoridades considerarán con qué frecuencia un empleado trabaja desde casa, si tu compañía dispone de otro espacio de trabajo y si hay una razón comercial para el acuerdo. El trabajo remoto que representa el 50% o más del tiempo de trabajo de un profesional se convierte en un factor relevante, pero no determina el resultado por sí solo.
Cómo varían las normas de establecimiento permanente según la industria
Las normas del establecimiento permanente también pueden variar según el tipo de trabajo que realice tu compañía. Algunas industrias dependen en gran medida de proyectos físicos, mientras que otras se centran más en servicios, contratos o representantes locales.
- Construcción: Los proyectos de construcción e instalación pueden crear un establecimiento permanente cuando continúan más allá de los plazos específicos del tratado. Según el Modelo OCDE, el umbral suele ser superior a 12 meses, mientras que el Modelo de la ONU emplea un límite más corto de seis meses.
- Consultoría y servicios: Las compañías basadas en servicios pueden enfrentar a diferentes pruebas porque a menudo operan sin una oficina fija. Algunos tratados emplean reglas de establecimiento permanente de servicio basado en el tiempo, incluyendo un umbral de 183días dentro de un periodo de 12meses.
- Corretaje y ventas: Las relaciones con los agentes importan más en sectores donde los representantes locales negocian o cercioran negocios. La exposición al establecimiento permanente puede aumentar cuando un agente depende en gran medida de tu compañía o desempeña un papel clave habitual en la firma de contratos.
El estándar exacto sigue dependiendo de la legislación local y de un tratado aplicable, pero la actividad específica del sector puede determinar qué pruebas del establecimiento permanente son las que más importan.
Riesgos y beneficios de tener un establecimiento permanente
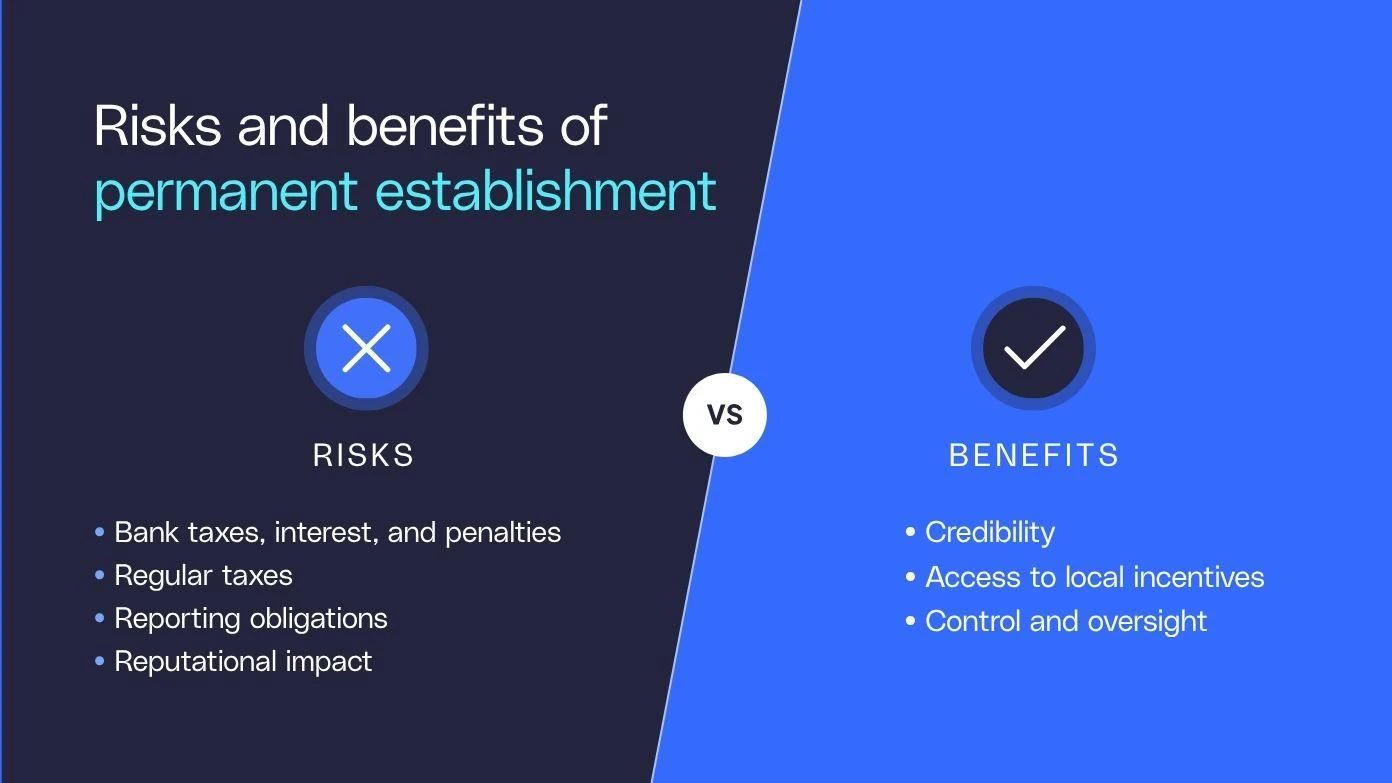
Tener un establecimiento permanente puede crear tanto cargas de cumplimiento como beneficios estratégicos, a menudo dependiendo de si esa presencia es intencionada.
Riesgos
El mayor riesgo es crear un establecimiento permanente antes de que tu compañía disponga de los sistemas necesarios para gestionar las obligaciones fiscales y de declaración locales. Las posibles consecuencias de un establecimiento permanente incluyen:
- Impuestos atrasados, intereses y sanciones: Tu compañía puede pagar impuestos por periodos anteriores si las autoridades determinan que el establecimiento permanente ya existía.
- Requisitos adicionales de cumplimiento: el establecimiento permanente puede conllevar impuestos corporativos de presentación, registro y otras obligaciones locales de reporte.
- Mayores costos administrativos: Las nuevas obligaciones pueden incrementar los costos de apoyo fiscal local, contable, legal o de Recursos Humanos.
- Preocupaciones reputacionales: Problemas fiscales o de cumplimiento inesperados pueden complicar las relaciones con las autoridades locales, los miembros del equipo y los socios comerciales.
Beneficios
Los beneficios de tener un establecimiento permanente son especialmente relevantes cuando tu compañía establece intencionadamente una presencia formal y legal. Una sucursal registrada u otra estructura local planeada puede apoyar objetivos empresariales más amplios y ofrecer varios beneficios.
- Credibilidad local: Una presencia formal puede fortalecer la credibilidad ante clientes, socios comerciales y autoridades.
- Acceso a incentivos: Algunas jurisdicciones ofrecen incentivos fiscales, subvenciones y otros programas a las operaciones locales que cumplen los requisitos.
- Mayor acceso al mercado: Una presencia local puede facilitar la contratación, la apertura de cuentas bancarias o la obtención de contratos.
- Mayor control operativo: Gestionar directamente las actividades locales puede proporcionar a tu compañía una mayor supervisión de las operaciones diarias.
Lo que más importa aquí es la intención. Una presencia local intencionada puede apoyar planes de expansión, mientras que un establecimiento permanente inesperado puede crear obligaciones fiscales y de cumplimiento que tu compañía no previó.
Cómo gestionar el riesgo de establecimiento permanente
No siempre se puede eliminar la exposición permanente a los establecimientos, pero sí se pueden reducir riesgos inesperados entendiendo cómo funcionan sus personas y operaciones a través de las fronteras. Si tu compañía ya creó un establecimiento permanente, reducir la exposición futura significa cambiar las actividades o condiciones que lo causaron. Tu compañía puede necesitar resolver por separado las obligaciones fiscales y de presentación existentes.
- Conoce las normas locales: Revisa la legislación fiscal nacional y cualquier tratado aplicable antes de entrar en un nuevo mercado. Presta mucha atención a las pruebas de lugar fijo, de agentes, de servicio y de duración del proyecto.
- Redacta acuerdos locales claros: Cerciórate de que los acuerdos de empleo, contratista y agencia reflejen los requisitos locales y definan con precisión el papel, la autoridad y el contrato laboral de cada persona.
Cómo mitigar la exposición a un establecimiento permanente
También puedes tomar medidas prácticas para reducir la posibilidad de que las operaciones diarias generen una presencia imprevista y sujeta a impuestos.
- Establece una autoridad adjudicadora clara: Define quién puede negociar, finalizar y aprobar los contratos. Los miembros del equipo local que de manera regular desempeñan un papel importante en la consecución de acuerdos pueden aumentar el riesgo de establecimiento permanente.
- Rastrea los arreglos de trabajo remoto: Documenta dónde trabajan los miembros del equipo, con qué frecuencia trabajan allí y si el acuerdo cumple un propósito empresarial o refleja principalmente preferencias personales.
- Revisa las actividades locales: Considera si el trabajo en el país apoya operaciones principales generadoras de ingresos o se limita a funciones preparatorias o auxiliares.
- Reevalúa a medida que las operaciones crecen: El riesgo de tu establecimiento permanente puede variar a medida que cambien el número de empleados, responsabilidades, actividad del cliente o tiempo que pasa en el país.
- Considera una Plataforma global de empleo (Empleador de Registro) para contratar: Si quieres probar un nuevo mercado antes de comprometerte con tu propia entidad, una Plataforma global de empleo (Empleador de Registro) puede ofrecerte una opción de contratación flexible mientras evalúas la estructura operativa a largo plazo de tu compañía.
Reduce el riesgo de establecimiento permanente con G-P Plataforma global de empleo (Employer of Record)
Comprender las leyes locales, documentar los acuerdos de trabajo y revisar cómo funciona tu negocio puede ayudarte a identificar la exposición antes de que genere obligaciones fiscales inesperadas.
G-P Plataforma global de empleo (Empleador de Registro) te ofrece un camino más rápido para construir equipos globales, sin comprometerte con el establecimiento de entidades desde el primer día. Integramos 14+ años de experiencia legal y de Recursos Humanos en nuestra Plataforma™ Global de Empleo (plataforma de empleo global), permitiéndote contratar y escalar de forma conforme en 180+ países en minutos.
Reduce el riesgo de cumplimiento con orientación basada en la experiencia en cada flujo de trabajo.
Reserva una demo hoy mismo para ver cómo G-P puede apoyar la expansión global de tu compañía.
Preguntas frecuentes
¿Cómo evito desencadenar un establecimiento permanente?
Puedes reducir el riesgo de establecimiento permanente revisando las normas fiscales locales y los tratados aplicables antes de entrar en un nuevo mercado. Presta atención a las ubicaciones fijas del negocio, la autoridad contractual, la duración del proyecto, los acuerdos de trabajo remoto y las actividades que realizan los miembros del equipo local. Tu compañía debería reevaluar la exposición al establecimiento permanente a medida que cambian las operaciones.
¿Cómo afecta tener un establecimiento permanente a mis obligaciones fiscales?
Una vez que tu compañía crea un establecimiento permanente, el país anfitrión generalmente puede gravar los beneficios atribuibles a ese establecimiento permanente. Tu compañía también puede necesitar cumplir con los requisitos de presentación, reporte y registro de impuestos corporativos locales. Las obligaciones exactas dependen de la legislación nacional y de cualquier tratado fiscal aplicable.
¿Puede un trabajador remoto activar un establecimiento permanente?
La oficina en casa de un trabajador remoto puede contribuir a la exposición establecido permanente, pero depende de los hechos y circunstancias. Las autoridades fiscales consideran con qué frecuencia trabaja un miembro del equipo desde el lugar, si tu compañía lo emplea efectivamente como lugar de trabajo y si hay una razón comercial para que trabaje desde ese país. Según la actual guía de la OCDE, el 50% punto de referencia es un factor importante, pero no crea el establecimiento permanente por sí solo.
¿Cuál es la diferencia entre un agente dependiente y un agente independiente para fines de establecimiento permanente?
Un agente dependiente actúa en nombre de tu compañía y puede activar el establecimiento permanente cuando firma contratos de manera regular o desempeña un papel importante en la obtención de contratos que tu compañía aprueba posteriormente. Los agentes independientes generalmente suponen un menor riesgo de establecimiento permanente cuando actúan en su propio nombre y realizan negocios en el curso ordinario de sus operaciones.
¿Qué es un tratado fiscal?
Un tratado fiscal es un acuerdo entre dos o más países que ayuda a determinar qué país puede gravar determinados ingresos y reduce el riesgo de doble gravamen. Muchos tratados también definen el establecimiento permanente y fijan umbrales para actividades como proyectos de construcción, servicios o actividades de agentes dependientes.