Principais conclusões
- O estabelecimento permanente (EP) cria uma presença tributável: sua empresa pode configurar um EP por meio de um local fixo de negócios, atividade de agente dependente, determinados projetos de longo prazo ou outras atividades comerciais qualificadas.
- As regras de estabelecimento permanente variam de país para país: a legislação nacional e os tratados tributários aplicáveis determinam os limites, as isenções e as obrigações fiscais aplicáveis.
- O trabalho remoto pode afetar a exposição do estabelecimento permanente: as autoridades fiscais podem analisar com que frequência os membros da equipe trabalham em determinado local, quais atividades desempenham e se existe uma razão comercial para a sua presença no país.
- A gestão do risco de estabelecimento de fronteiras exige uma revisão contínua: monitore as atividades locais, a autoridade contratual, os acordos de trabalho remoto e as mudanças em suas operações à medida que você se expande internacionalmente.
Um dos aspectos mais importantes a considerar antes de entrar num novo mercado é o estabelecimento permanente (EP). O estabelecimento de private equity (PE) pode sujeitar sua empresa a impostos corporativos e a uma série de novas obrigações. As regras variam bastante dependendo da legislação local, dos tratados tributários aplicáveis, da forma como sua equipe trabalha e do tipo de atividades comerciais envolvidas.
À medida que sua empresa se expande internacionalmente, entender os potenciais gatilhos de private equity pode ajudá-lo a identificar problemas tributários e de conformidade precocemente e evitar surpresas que poderiam comprometer seus planos. Eis o que você precisa saber sobre estabelecimento permanente, como funciona e quais medidas você pode tomar para gerenciar os riscos.
O que é um estabelecimento permanente?
O conceito de estabelecimento permanente é um conceito tributário utilizado pelos países para determinar se uma empresa possui presença suficiente para justificar a tributação de determinados lucros provenientes de atividades locais. Estabelecer uma presença tributável em um país pode acarretar o pagamento do imposto de renda corporativo e outras obrigações de conformidade.
A ejaculação precoce pode surgir de diversas maneiras. Algumas envolvem atividades comerciais deliberadas, como manter um estabelecimento comercial fixo, operar por meio de um agente dependente ou executar determinados projetos por tempo suficiente para atingir um limite aplicável. Em outras ocasiões, sua empresa pode criar inadvertidamente um estabelecimento permanente por meio de operações transfronteiriças ou atividades de membros da equipe. As regras exatas variam de acordo com o país e o tratado tributário aplicável.
Como os tratados tributários impactam o estabelecimento permanente
Os tratados fiscais ajudam a determinar qual país pode tributar determinados rendimentos empresariais e podem reduzir o risco de dupla tributação. Muitos tratados baseiam suas regras de estabelecimento permanente na Convenção Modelo da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) sobre Tributação ou na Convenção Modelo das Nações Unidas (ONU) sobre Dupla Tributação.
Esses modelos fornecem uma estrutura. No entanto, os tratados individuais estabelecem as regras finais. Um tratado pode ter limites diferentes para projetos de construção, serviços, agentes dependentes ou outras atividades. Caso não exista um tratado aplicável, as normas tributárias internas do país anfitrião geralmente determinam se as atividades da sua empresa criam uma presença tributável.
Como funciona um estabelecimento permanente?
Uma vez que as empresas criem um estabelecimento permanente, os governos locais podem impor impostos sobre os lucros atribuíveis a esse estabelecimento permanente. Sua empresa também pode ter obrigações de arquivamento e declaração de impostos de acordo com a legislação tributária local. O não cumprimento desses requisitos pode resultar em problemas de conformidade e penalidades.
Ao entrar em um novo mercado, é necessário analisar as leis aplicáveis e os possíveis gatilhos de private equity.
Um estabelecimento comercial fixo é uma forma comum de surgimento de um estabelecimento permanente. Se você possui um escritório, fábrica, oficina ou outro local que utiliza para atividades comerciais regulares, você pode criar um estabelecimento permanente.
As autoridades fiscais irão analisar se:
- Você possui um escritório ou local comercial específico dentro do país.
- Os membros da equipe realizam atividades comerciais regularmente nesse local.
- Sua empresa utiliza esse local de forma contínua.
Sua empresa também pode criar um estabelecimento permanente (PE) ao trabalhar com um agente dependente. Diferentemente dos agentes que atuam de forma independente e geralmente representam vários clientes, um agente dependente atua em nome da sua empresa. No Reino Unido, por exemplo, o estabelecimento permanente (EP) pode surgir quando uma pessoa celebra contratos habitualmente ou é a principal responsável pelo encerramento de contratos.
Alguns tratados também utilizam limites temporais. Por exemplo, o tratado tributário EUA-Tailândia determina o PE quando certos serviços de consultoria se estendem por mais de 90 dias dentro de um período de 12meses. O mesmo tratado aplica um limite superior a120dias para alguns projetos de construção ou instalação.
Isenções para estabelecimentos permanentes
Determinadas atividades podem ficar fora das regras de estabelecimento permanente quando têm escopo limitado e são consideradas preparatórias ou auxiliares à sua atividade principal. Exemplos comuns incluem:
- Armazenar, expor ou entregar mercadorias.
- Manter o controle de estoque para armazenamento ou processamento.
- Adquirir mercadorias ou coletar informações.
- Utilizar um local de trabalho fixo para atividades de apoio limitadas.
Essas exceções não são universais. O tratamento exato depende da legislação local e do tratado tributário aplicável. Alguns tratados também contêm regras antifragmentação que impedem as empresas de dividir atividades comerciais relacionadas em diferentes locais ou entidades para reivindicar isenções de estabelecimento permanente.
Por exemplo, alguns tratados bilaterais excluem especificamente certas atividades de armazenamento ou entrega das regras de estabelecimento permanente quando as empresas atendem a outras condições do tratado.
Como determinar um estabelecimento permanente
Determinar se sua empresa possui um Private Equity começa com a análise das atividades da sua empresa no país.
Considere estas questões-chave:
- Presença física: Sua empresa utiliza um escritório, oficina ou outros locais para suas operações comerciais contínuas? Você tem membros da equipe trabalhando remotamente em um escritório em casa?
- Duração: Por quanto tempo seus membros de equipe, contratados ou projetos operam no país?
- Autoridade para contratação: Existe alguém localmente com autoridade para celebrar contratos ou desempenhar um papel fundamental na sua obtenção em nome da sua empresa?
- Atividades comerciais: Os membros da equipe local estão realizando trabalhos essenciais que geram receita, ou suas atividades se limitam a funções preparatórias ou auxiliares?
- Regras do tratado: Um tratado tributário aplicável altera o padrão de estabelecimento permanente (EP) nacional ou estabelece limites temporais específicos?
Nenhum fator isolado determina a ejaculação precoce em todos os casos. Para entender se sua empresa possui presença tributável em outro país, é preciso analisar suas operações como um todo. As autoridades fiscais analisarão os fatos e as circunstâncias em geral. Consequentemente, quando sua empresa começa a se expandir para além das fronteiras, você precisa revisar tanto a legislação local quanto os tratados aplicáveis antes de presumir que suas operações estão fora das regras de estabelecimento permanente.
Trabalhar com um empregador registrado (EOR, na sigla em inglês) pode simplificar a contratação global enquanto sua empresa avalia os riscos de estabelecimento permanente. O GP EOR oferece tudo o que você precisa para contratar em conformidade com a lei em 180países — sem precisar criar entidades. Temos a maior equipe de especialistas em RH e direito da região para ajudar você a navegar pelo processo de private equity, para que você possa construir e gerenciar sua equipe global de forma rápida e em conformidade com a lei.
Filial versus estabelecimento permanente
Uma filial e um estabelecimento permanente podem ambos criar uma presença tributável em outro país. No entanto, não são iguais e afetam suas obrigações fiscais e o cumprimento das mesmas de maneiras diferentes.
Uma filial registada é uma extensão formal da empresa matriz. Normalmente, as empresas as criam por meio de registro local deliberado. As filiais não possuem personalidade jurídica própria em relação à matriz, atuando, em vez disso, como uma extensão da sua organização existente.
Em contrapartida, um estabelecimento permanente não registrado pode surgir por meio das atividades da sua empresa. Também conhecido como "estabelecimento permanente de facto", você pode criar um inadvertidamente, mesmo que nunca registre uma filial ou entidade local. As autoridades fiscais avaliam como sua empresa opera localmente para determinar se suas atividades criam uma presença tributável suficiente para gerar obrigações fiscais.
Uma subsidiária integral é diferente de ambas. Trata-se de uma entidade jurídica separada, pertencente à empresa matriz. Embora as filiais registradas sejam uma extensão, as subsidiárias são entidades separadas. Essa estrutura pode proteger a empresa matriz de certas responsabilidades, sujeitas à legislação local e às circunstâncias envolvidas.
Dimensão operacional | Escritório filial registrado | estabelecimento permanente não registrado (de facto) | Subsidiária integral |
|---|---|---|---|
Personalidade jurídica | Extensão da empresa matriz | Nenhuma entidade jurídica separada | entidade jurídica separada |
Responsabilidade corporativa | Em geral, o responsável legal permanece o mesmo. | Os pais continuam responsáveis pelas atividades locais. | A responsabilidade geralmente recai sobre a subsidiária. |
Processo de inscrição | Registro local formal | Pode surgir sem registro. | Incorporação formal necessária |
Imposto de renda corporativo | Lucros locais geralmente sujeitos a impostos | Os lucros atribuíveis ao estabelecimento permanente estão normalmente sujeitos a impostos. | A subsidiária geralmente é tributada como uma empresa local. |
Repatriação de lucros | Os lucros geralmente são repassados diretamente para a matriz, sujeitos às normas tributárias locais. | Não há repatriação separada; os lucros atribuídos permanecem pertencentes à empresa matriz. | As distribuições para a empresa-mãe podem envolver dividendos e as respectivas regras tributárias. |
Tipos de estabelecimento permanente e exemplos
O estabelecimento permanente pode assumir diferentes formas, dependendo de como sua empresa opera em um país. Compreender os três tipos pode ajudá-lo a identificar onde podem surgir riscos fiscais.
1. estabelecimento físico permanente
Um estabelecimento físico permanente ocorre quando sua empresa mantém um local fixo de negócios em outro país. Exemplos comuns incluem:
- Escritórios
- Oficinas
- Fábricas
- Locais de construção ou instalação
- Locais utilizados para extrair recursos naturais
O trabalho remoto pode complicar ainda mais a situação. O escritório em casa de um funcionário não cria automaticamente um estabelecimento permanente. No entanto, as autoridades fiscais analisarão a frequência com que os membros da equipe trabalham nesse local, se a sua empresa o utiliza efetivamente como sede de negócios e se existe uma razão comercial para um profissional trabalhar nesse país.
As diretrizes modernas da OCDE levam em consideração o contexto comercial mais amplo. Um escritório em casa torna-se mais relevante para a análise de private equity quando a localização efetivamente apoia os negócios da sua empresa nesse mercado. Por exemplo, um profissional pode gerenciar clientes locais, desenvolver negócios ou realizar outras atividades específicas do mercado local. A distinção reside essencialmente no local de trabalho da pessoa em questão e no local onde a empresa realiza suas atividades.
Dois fatores são particularmente importantes:
- 50% benchmark: Trabalhar em casa ou em outro local fora da empresa por pelo menos metade do tempo total de trabalho de um profissional durante um período de 12meses pode tornar um local mais relevante nas avaliações de PE.
- Motivo comercial: atingir a meta 50% por si só não desencadeia o PE. As autoridades fiscais também consideram se existe uma razão comercial legítima para um profissional trabalhar nesse país, em vez de ser principalmente por conveniência pessoal ou para reter talentos.
2. estabelecimento permanente digital
Em alguns países, aplicam-se regras de nexo digital ou econômico, e as empresas podem dever impostos se houver atividade substancial no mercado, mesmo sem uma presença física tradicional. Essas regras podem ser aplicadas se sua empresa gerar receita significativa, fornecer serviços digitais ou mantiver uma grande base de usuários no país.
A Índia, por exemplo, utiliza o padrão de presença econômica significativa (SEP, na sigla em inglês) . De acordo com as regras atuais, isso pode ser aplicado quando certas transações com pessoas na Índia excederem INR 20 milhões durante o ano fiscal. O padrão SEP também pode ser aplicado quando uma empresa interage sistematicamente com pelo menos 300,000 usuários na Índia.
Ter um SEP não é o mesmo que ter um estabelecimento permanente tradicional. A Índia trata isso como um conceito de conexão comercial regido pela legislação interna, o que significa que as empresas também precisam considerar se um tratado tributário aplicável altera o resultado.
3. estabelecimento permanente baseado em agentes
Sua empresa pode ter um estabelecimento permanente por meio das atividades de um agente dependente em outro país. Isso geralmente acontece quando uma pessoa ou empresa age em seu nome e tem envolvimento significativo na elaboração ou finalização de contratos.
Os agentes nem sempre precisam de poderes formais de assinatura para criar um estabelecimento permanente. Segundo as normas modernas de tratados, os riscos de estabelecimento permanente também podem aumentar quando alguém desempenha regularmente o papel principal na elaboração de contratos que sua empresa celebra rotineiramente. Por exemplo, um representante de vendas local pode negociar os termos principais de um acordo com um cliente, deixando para sua empresa a tarefa de assinar formalmente o contrato, com pouca ou nenhuma negociação adicional.
Agentes independentes geralmente apresentam menor exposição a riscos de private equity quando atuam em nome próprio e conduzem seus negócios no curso normal de suas operações. 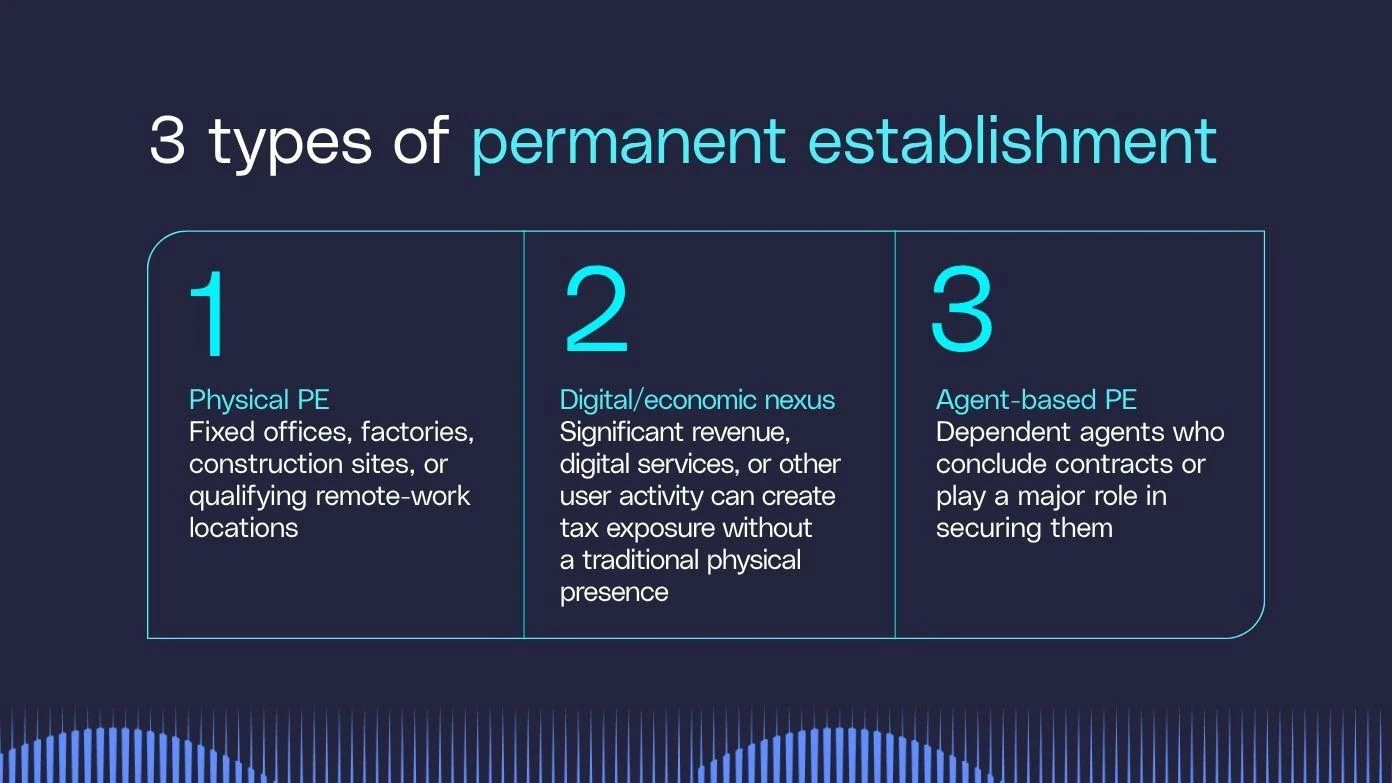
Como as regras de estabelecimento permanente variam entre os países
As regras para estabelecimento permanente variam entre jurisdições, especialmente quando o trabalho remoto está envolvido. A legislação nacional e os tratados tributários aplicáveis determinam como cada país avalia se suas atividades criam uma presença tributável, sendo a legislação nacional a autoridade final caso não exista um tratado aplicável.
Na Alemanha, por exemplo, geralmente não se considera o escritório em casa de um funcionário como um estabelecimento permanente quando a empresa não tem controle suficiente sobre o espaço. Isso pode continuar sendo verdade mesmo que sua empresa cubra os custos do escritório em casa ou não forneça outro local de trabalho. No entanto, as atividades de gestão podem receber tratamento diferenciado, especialmente quando os altos executivos tomam decisões comerciais importantes a partir do país.
A Áustria adota uma abordagem mais focada nos fatos específicos. As autoridades levarão em consideração a frequência com que um funcionário trabalha em casa, se a sua empresa fornece outro espaço de trabalho e se existe uma razão comercial para o acordo. O trabalho remoto que representa 50% ou mais do tempo de trabalho de um profissional torna-se um fator relevante, mas não determina o resultado por si só.
Como as regras de estabelecimento permanente variam conforme o setor
As regras de estabelecimento permanente (PE) também podem variar dependendo do tipo de trabalho que sua empresa realiza. Algumas indústrias dependem muito de projetos físicos, enquanto outras se concentram mais em serviços, contratos ou representantes locais.
- Construção: Projetos de construção e instalação podem gerar um período permanente quando se estendem além dos prazos específicos do tratado. No modelo da OCDE, o limite é geralmente superior a 12 mês, enquanto o modelo da ONU usa um limite mais curto de seis meses.
- Consultoria e serviços: Empresas de serviços podem enfrentar desafios diferentes, pois geralmente operam sem um escritório fixo. Alguns tratados utilizam regras de PE de serviço baseadas no tempo, incluindo um limite de 183-dia dentro de um período de 12-mês.
- Corretagem e vendas: O relacionamento com agentes é mais importante em setores onde representantes locais negociam ou fecham negócios. A exposição ao private equity pode aumentar quando um agente depende muito da sua empresa ou desempenha regularmente um papel fundamental na conclusão de contratos.
O padrão exato ainda depende da legislação local e de um tratado aplicável, mas a atividade específica do setor pode determinar quais testes de PE são mais importantes.
Riscos e benefícios de ter um estabelecimento permanente
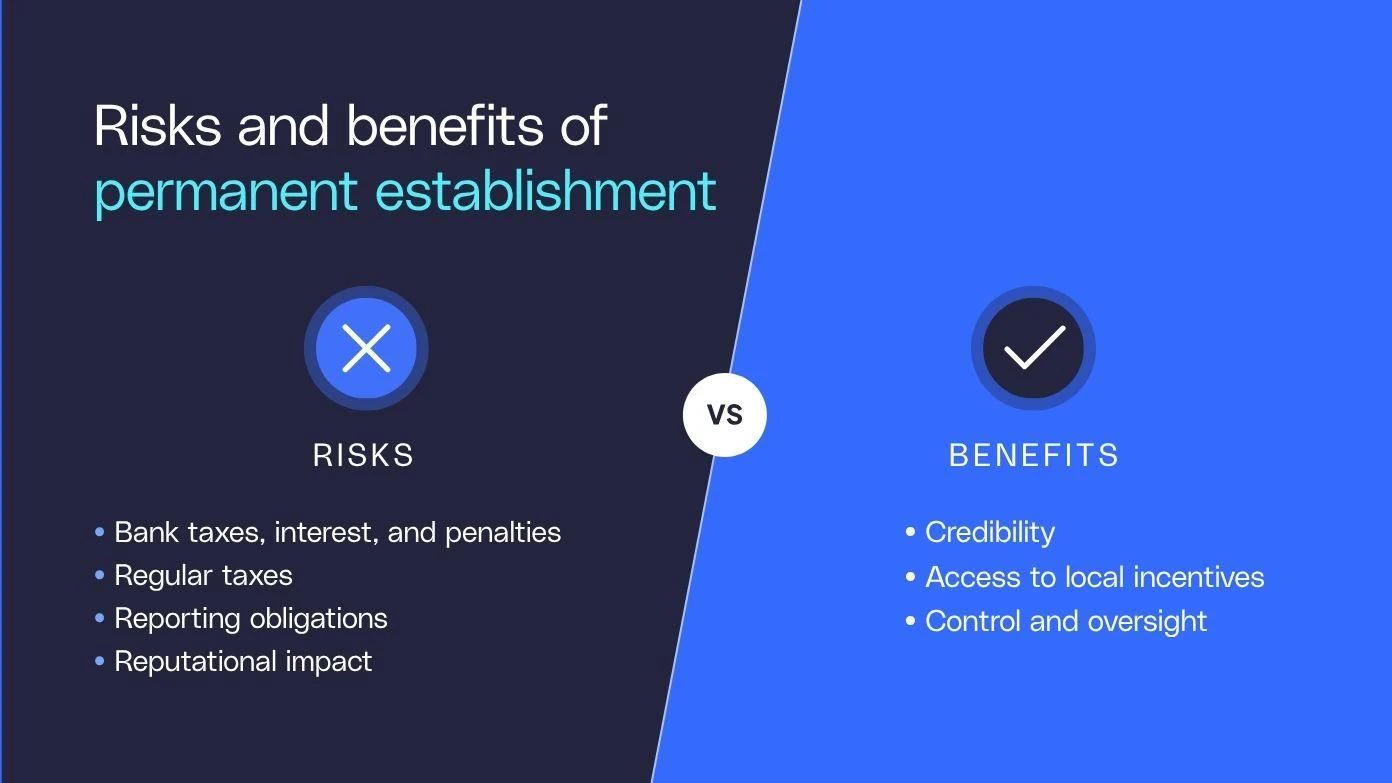
Ter um estabelecimento permanente pode gerar tanto encargos de conformidade quanto vantagens estratégicas, muitas vezes dependendo se essa presença é intencional ou não.
Riscos
O maior risco é criar um estabelecimento permanente antes que sua empresa tenha os sistemas necessários para gerenciar as obrigações tributárias e de relatórios locais. As possíveis consequências do estabelecimento permanente incluem:
- Impostos atrasados, juros e multas: Sua empresa pode dever impostos referentes a períodos anteriores se as autoridades determinarem que já existia um estabelecimento permanente.
- Requisitos adicionais de conformidade: Uma empresa estabelecida (PE) pode trazer obrigações locais de declaração de impostos corporativos, manutenção de registros e outros relatórios.
- Aumento dos custos administrativos: Novas obrigações podem elevar os custos com impostos locais, contabilidade, serviços jurídicos ou suporte de recursos humanos.
- Preocupações com a reputação: Problemas inesperados relacionados a impostos ou conformidade podem complicar o relacionamento com autoridades locais, membros da equipe e parceiros de negócios.
Benefícios
As vantagens de ter um estabelecimento permanente são mais relevantes quando sua empresa estabelece intencionalmente uma presença formal e legal. Uma filial registada ou outra estrutura local planeada pode apoiar objetivos comerciais mais amplos e oferecer diversas vantagens.
- Credibilidade local: Uma presença formal pode fortalecer a credibilidade junto a clientes, parceiros comerciais e autoridades.
- Acesso a incentivos: Algumas jurisdições oferecem incentivos fiscais, subsídios e outros programas para operações locais qualificadas.
- Maior acesso ao mercado: Uma presença local pode facilitar a contratação, a abertura de contas bancárias ou a obtenção de contratos.
- Maior controle operacional: Gerenciar as atividades locais diretamente pode dar à sua empresa maior supervisão das operações diárias.
O que mais importa aqui é a intenção. Uma presença local intencional pode apoiar planos de expansão, enquanto um investimento de private equity inesperado pode criar obrigações fiscais e de conformidade que sua empresa não previu.
Como gerenciar o risco de estabelecimento permanente
Nem sempre é possível eliminar completamente a exposição a estabelecimentos permanentes, mas é possível reduzir riscos inesperados compreendendo como seus funcionários e operações funcionam além das fronteiras. Se a sua empresa já criou um risco permanente, reduzir a exposição futura significa alterar as atividades ou condições que o causaram. Sua empresa pode precisar resolver separadamente as obrigações fiscais e de declaração existentes.
- Conheça as regras locais: Analise a legislação tributária nacional e quaisquer tratados aplicáveis antes de entrar em um novo mercado. Preste muita atenção aos testes de local fixo, agente, serviço e duração do projeto.
- Elabore acordos locais claros: Certifique-se de que os contratos de trabalho, de prestação de serviços e de agência reflitam os requisitos locais e definam com precisão a função, a autoridade e o regime de trabalho de cada pessoa.
Como mitigar a exposição do estabelecimento permanente
Você também pode tomar medidas práticas para reduzir a probabilidade de que as operações do dia a dia criem uma presença tributável inesperada.
- Defina claramente a autoridade de contratação: Defina quem pode negociar, finalizar e aprovar contratos. Membros da equipe local que desempenham um papel importante na concretização de negócios podem aumentar o risco de estabelecimento permanente.
- Acompanhe os acordos de trabalho remoto: documente onde os membros da equipe trabalham, com que frequência trabalham nesses locais e se o acordo atende a um propósito comercial ou reflete principalmente uma preferência pessoal.
- Analise as atividades locais: considere se o trabalho no país apoia as principais operações geradoras de receita ou se permanece limitado a funções preparatórias ou auxiliares.
- Reavalie conforme as operações crescem: o risco do seu estabelecimento permanente pode mudar conforme o número de funcionários, as responsabilidades, a atividade dos clientes ou o tempo gasto no país se alteram.
- Considere uma EOR para contratação: Se você deseja testar um novo mercado antes de se comprometer com sua própria empresa, uma EOR pode oferecer uma opção flexível de contratação enquanto você avalia a estrutura operacional de longo prazo da sua empresa.
Reduza o risco de embolia pulmonar com GP EOR.
Compreender as leis locais, documentar os acordos de trabalho e analisar o funcionamento da sua empresa pode ajudar a identificar riscos antes que eles gerem obrigações fiscais inesperadas.
A GP EOR oferece um caminho mais rápido para a formação de equipes globais, sem a necessidade de se comprometer com a criação de uma entidade desde o primeiro dia. Incorporamos mais de 14anos de experiência jurídica e de RH em nossa Plataforma Global de Emprego, permitindo que você contrate e expanda em conformidade com as normas em mais de 180países em minutos.
Reduza o risco de não conformidade com orientações baseadas em conhecimento especializado em todos os fluxos de trabalho.
Agende uma demonstração hoje mesmo para ver como o GP pode apoiar a expansão global da sua empresa.
Perguntas frequentes
Como evitar que o estabelecimento permanente seja ativado?
É possível reduzir o risco de estabelecimento permanente analisando as normas tributárias locais e os tratados aplicáveis antes de entrar em um novo mercado. Preste atenção aos locais de trabalho fixos, à autoridade contratual, à duração do projeto, aos acordos de trabalho remoto e às atividades desempenhadas pelos membros da equipe local. Sua empresa deve reavaliar a exposição ao private equity à medida que as operações mudam.
Como é que ter um estabelecimento permanente afeta as minhas obrigações fiscais?
Assim que sua empresa cria um estabelecimento permanente, o país anfitrião geralmente pode tributar os lucros atribuíveis a esse estabelecimento permanente. Sua empresa também pode precisar cumprir as exigências locais de declaração, relatório e manutenção de registros de impostos corporativos. As obrigações exatas dependem da legislação nacional e de qualquer tratado tributário aplicável.
Um trabalhador remoto pode configurar estabelecimento permanente?
O escritório em casa de um trabalhador remoto pode contribuir para a exposição à embolia pulmonar, mas isso depende dos fatos e das circunstâncias. As autoridades fiscais consideram a frequência com que um membro da equipe trabalha nesse local, se a sua empresa o utiliza efetivamente como sede de negócios e se existe uma razão comercial para que ele trabalhe nesse país. De acordo com as diretrizes atuais da OCDE, a meta 50% é um fator importante, mas não cria PE por si só.
Qual a diferença entre um agente dependente e um agente independente para fins de planejamento estratégico?
Um agente dependente atua em nome da sua empresa e pode configurar um estabelecimento permanente (PE) quando celebra contratos regularmente ou desempenha um papel importante na obtenção de contratos que sua empresa aprova posteriormente. Agentes independentes geralmente representam um risco de private equity menor quando atuam em nome próprio e conduzem negócios no curso normal de suas operações.
O que é um tratado tributário?
Um tratado tributário é um acordo entre dois ou mais países que ajuda a determinar qual país pode tributar determinada renda e reduz o risco de dupla tributação. Muitos tratados também definem o estabelecimento permanente e estabelecem limites para atividades como projetos de construção, serviços ou atividades de agentes dependentes.