Wichtigste Erkenntnisse
- Die dauerhafte Niederlassung schafft eine steuerpflichtige Existenz: Ihr Unternehmen kann dauerhafte Niederlassung durch einen festen Geschäftsplatz, eine Tätigkeit eines abhängigen Vertreters, bestimmte langfristige Projekte oder andere qualifizierende Geschäftstätigkeiten auslösen.
- Die Regeln der dauerhaften Niederlassung variieren je nach Land: Das nationale Recht und die geltenden Steuerabkommen bestimmen Schwellenwerte, Befreiungen und Steuerpflichten, die gelten.
- Remote-Arbeit kann die dauerhafte Niederlassung-Exposition beeinflussen: Steuerbehörden können prüfen, wie oft TEAM-Mitglieder von einem Standort aus arbeiten, welche Aktivitäten sie ausführen und ob es einen kommerziellen Grund für ihre Anwesenheit im Land gibt.
- Das Management dauerhafter Niederlassung-Risiken erfordert eine fortlaufende Überprüfung: Überwachen Sie lokale Aktivitäten, die Auftraggebung, Remote-Arbeits-Regelungen und Veränderungen Ihrer Abläufe, während Sie sich grenzüberschreiten.
Eines der wichtigsten Dinge, die man vor einem neuen Markt bedenken sollte, ist eine dauerhafte Niederlassung. dauerhafte Niederlassung kann Ihr Unternehmen der Körperschaftssteuer und einer Vielzahl neuer Verpflichtungen unterwerfen. Die Regeln variieren stark je nach lokalem Recht, geltenden Steuerabkommen, der Arbeitsweise Ihres TEAMS und der Art der geschäftlichen Aktivitäten.
Wenn Ihr Unternehmen international expandiert, kann Ihnen das Verständnis potenzieller dauerhafter Niederlassung-Auslöser helfen, Steuer- und Compliance-Probleme frühzeitig zu erkennen und Überraschungen zu vermeiden, die Ihre Pläne durchkreuzen könnten. Hier erfahren Sie, was Sie über eine dauerhafte Einrichtung wissen müssen, wie sie funktioniert und welche Schritte Sie unternehmen können, um Risiken zu managen.
Was ist eine dauerhafte Einrichtung?
Dauerhafte Niederlassung ist ein Steuerkonzept, das Länder verwenden, um festzustellen, ob Ihr Unternehmen ausreichend vorhanden ist, um Steuern auf bestimmte Gewinne aus lokalen Aktivitäten zu erheben. Die Etablierung einer steuerpflichtigen Präsenz in einem Land kann eine Unternehmenseinkommensteuer und andere Compliance-Verpflichtungen auslösen.
dauerhafte Niederlassung kann auf verschiedene Weise entstehen. Einige betreffen gezielte geschäftliche Aktivitäten, wie die Pflege eines festen Geschäftsplatzes, das Arbeiten über einen abhängigen Agenten oder die Durchführung bestimmter Projekte lange genug, um eine entsprechende Schwelle zu erfüllen. Zu anderen Zeiten kann Ihr Unternehmen unbeabsichtigt dauerhafte Niederlassung durch grenzüberschreitende Operationen oder Aktivitäten von TEAM-Mitgliedern schaffen. Die genauen Regeln variieren je nach Land und geltendem Steuerabkommen.
Wie Steuerabkommen dauerhafte Einrichtungen beeinflussen
Steuerabkommen helfen dabei, zu bestimmen, welches Land bestimmte Unternehmenseinkünfte besteuern kann, und verringern das Risiko einer doppelten Besteuerung. Viele Verträge stützen ihre dauerhaften Niederlassungsregeln auf dem Modellsteuerübereinkommen der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) oder dem Modell der Doppelbesteuerung der Vereinten Nationen (UN).
Diese Modelle bieten einen Rahmen. Einzelne Verträge legen jedoch die endgültigen Regeln fest. Ein Vertrag kann unterschiedliche Schwellenwerte für Bauprojekte, Dienstleistungen, abhängige Agenten oder andere Aktivitäten haben. Wenn kein anwendbarer Vertrag existiert, bestimmen die inländischen Steuervorschriften des Gastlandes in der Regel, ob die Aktivitäten Ihres Unternehmens eine steuerpflichtige Präsenz schaffen.
Wie funktioniert eine dauerhafte Einrichtung?
Sobald Unternehmen eine dauerhafte Niederlassung errichten, können lokale Regierungen Steuern auf die Gewinne erheben, die diesem PE zugeschrieben werden. Ihr Unternehmen kann auch Steuer- und Meldepflichten gemäß dem örtlichen Steuerrecht haben. Das Nichterfüllen dieser Anforderungen kann zu Compliance-Problemen und Strafen führen.
Beim Betreten eines neuen Marktes müssen Sie die geltenden Gesetze und mögliche dauerhafte Niederlassung-Auslöser prüfen.
Ein fester Geschäftssitz ist eine häufige Möglichkeit, wie dauerhafte Niederlassung entstehen kann. Wenn Sie ein Büro, eine Fabrik, eine Werkstatt oder einen anderen Standort haben, den Sie für regelmäßige Geschäftstätigkeiten nutzen, können Sie eine dauerhafte Niederlassung einrichten.
Die Steuerbehörden prüfen, ob:
- Sie haben ein bestimmtes Büro oder einen bestimmten Geschäftsstandort im Land.
- Teammitglieder führen dort regelmäßig Geschäftstätigkeiten durch.
- Ihr Unternehmen nutzt den Standort fortlaufend.
Ihr Unternehmen kann auch dauerhafte Niederlassung erzeugen, wenn es mit einem abhängigen Makler zusammenarbeitet. Im Gegensatz zu Agenten, die unabhängig arbeiten und typischerweise mehrere Kunden vertreten, handelt ein abhängiger Agent im Namen Ihres Unternehmens. Im Vereinigten Königreich zum Beispiel kann dauerhafte Niederlassung entstehen, wenn eine Person gewöhnlich Verträge abschließt oder der Haupttreiber des Vertragsabschlusses ist.
Einige Verträge verwenden auch zeitbasierte Schwellenwerte. Beispielsweise bestimmt das US-thailändische Steuerabkommen dauerhafte Niederlassung, wenn bestimmte Beratungsleistungen innerhalb eines 12Monats über 90 Tage hinausgehen. Dasselbe Abkommen gilt für einige Bau- oder Installationsprojekte eine Schwelle von mehr als120Tagen.
Ausnahmen für dauerhafte Niederlassungen
Bestimmte Aktivitäten können außerhalb der dauerhaften Niederlassung-Regeln fallen, wenn sie im Umfang begrenzt sind und als vorbereitend oder unterstützend für Ihr Kerngeschäft gelten. Häufige Beispiele sind:
- Lagerung, Ausstellung oder Lieferung von Waren.
- Aufrechterhaltung der Bestandsaufnahme für Speicherung oder Verarbeitung.
- Waren kaufen oder Informationen sammeln.
- Nutzung eines festen Geschäftsplatzes für begrenzte Unterstützungsaktivitäten.
Diese Ausnahmen sind nicht universell. Die genaue Behandlung hängt vom örtlichen Recht und dem geltenden Steuerabkommen ab. Einige Verträge enthalten zudem Anti-Fragmentierungsregeln, die Unternehmen daran hindern, verwandte Geschäftstätigkeiten über Standorte oder Einheiten hinweg aufzuteilen, um dauerhafte Niederlassung-Ausnahmen geltend zu machen.
Beispielsweise schließen einige bilaterale Verträge bestimmte Lager- oder Lieferaktivitäten ausdrücklich von dauerhaften Niederlassungsregeln aus, wenn Unternehmen andere Vertragsbedingungen erfüllen.
Wie man eine dauerhafte Einrichtung bestimmt
Die Feststellung, ob Ihr Unternehmen eine dauerhafte Niederlassung hat, beginnt mit der Untersuchung, was Ihr Unternehmen im Land macht.
Berücksichtigen Sie diese zentralen Fragen:
- Physische Präsenz: Nutzt Ihr Unternehmen ein Büro, eine Werkstatt oder andere Standorte für laufende Geschäftsbetriebe? Arbeiten TEAM-Mitglieder remote von einem Homeoffice aus?
- Dauer: Wie lange sind Ihre TEAM-Mitglieder, Auftragnehmer oder Projekte im Land tätig?
- Vertragsbefugnis: Hat jemand vor Ort die Befugnis, Verträge abzuschließen oder eine Hauptbefugnis bei deren Sicherung im Namen Ihres Unternehmens zu spielen?
- Geschäftsaktivitäten: Führen lokale TEAM-Mitglieder Kernaufgaben aus und generieren Einnahmen, oder beschränken sich ihre Aktivitäten auf Vorbereitungs- oder Hilfsfunktionen?
- Vertragsregeln: Ändert ein anwendbares Steuerabkommen den nationalen dauerhaften Niederlassung-Standard oder legt spezifische Zeitschwellen fest?
Kein einzelner Faktor bestimmt dauerhafte Niederlassung in jedem Fall. Zu verstehen, ob Ihr Unternehmen eine steuerpflichtige Präsenz in einem anderen Land hat, bedeutet, Ihre Aktivitäten als Ganzes zu betrachten. Die Steuerbehörden prüfen die allgemeinen Fakten und Umstände. Daher müssen Sie, wenn Ihr Unternehmen grenzüberschreitet, sowohl das lokale Recht als auch die geltenden Verträge prüfen, bevor Sie davon ausgehen, dass Ihre Aktivitäten außerhalb der dauerhaften Niederlassung-Regeln fallen.
Die Zusammenarbeit mit einem offiziellen Arbeitgeber (Employer of Record) kann die globale Einstellung vereinfachen, während Ihr Unternehmen die Risiken der dauerhaften Einrichtung bewertet. G-P Employer of Record gibt dir alles, was du brauchst, um in 180+ Ländern konform Einstellung zu machen – ohne dass du eigene Unternehmen einrichten musst. Wir verfügen über das größte TEAM aus regionalen HR-RESSOURCEN und Rechtsexperten der Branche, um Ihnen bei der Navigation durch dauerhafte Niederlassung zu helfen, damit Sie Ihr globales Team schnell und konform aufbauen und verwalten können.
Zweigstelle vs. ständige Einrichtung
Eine Zweigstelle und eine ständige Einrichtung können beide eine steuerpflichtige Präsenz in einem anderen Land schaffen. Allerdings sind sie nicht dasselbe und beeinflussen deine Steuerpflichten sowie die Einhaltung der Vorschriften auf unterschiedliche Weise.
Eine eingetragene Niederlassung ist eine formelle Erweiterung der Muttergesellschaft. In der Regel erstellen Unternehmen diese durch gezielte lokale Registrierung. Zweigstellen haben keine eigene rechtliche Identität vom Mutterkonzern, sondern fungieren als Erweiterung Ihrer bestehenden Organisation.
Ein nicht registrierter fester Betriebskörper hingegen kann durch die Aktivitäten Ihres Unternehmens entstehen. Auch bekannt als eine "de facto permanente Einrichtung", kann man versehentlich eine solche gründen, selbst wenn man nie eine Zweigstelle oder lokale Einrichtung registriert. Steuerbehörden bewerten, wie Ihr Unternehmen lokal arbeitet, um festzustellen, ob seine Aktivitäten eine ausreichend steuerpflichtige Präsenz schaffen, um Steuerpflichten zu verursachen.
Eine hundertprozentige Tochtergesellschaft unterscheidet sich von beiden. Es handelt sich um eine separate juristische Person, die der Muttergesellschaft gehört. Während eingetragene Filialen eine Erweiterung sind, sind Tochtergesellschaften getrennt. Diese Struktur kann die Muttergesellschaft vor bestimmten Haftungen schützen, abhängig von lokalem Recht und den jeweiligen Umständen.
Betriebsdimension | Eingetragene Niederlassung | Nicht registrierte dauerhafte Einrichtung (de facto) | Hundertprozentige Tochtergesellschaft |
|---|---|---|---|
Rechtspersönlichkeit | Erweiterung der Muttergesellschaft | Keine eigenständige juristische Person | Separate juristische Person |
Körperliche Haftung | Der Elternteil bleibt in der Regel haftbar | Parent bleibt für lokale Aktivitäten verantwortlich | Die Haftung liegt in der Regel bei der Tochtergesellschaft |
Registrierungsprozess | Formale lokale Registrierung | Kann ohne Registrierung entstehen | Formaler Gesellschaftsvertrag erforderlich |
Einkommensteuer für Unternehmen | Lokale Gewinne sind in der Regel steuerpflichtig | Gewinne, die auf die dauerhafte Niederlassung zurückzuführen sind, unterliegen typischerweise der Steuer | Tochtergesellschaft, die üblicherweise als lokales Unternehmen besteuert wird |
Gewinnrückführung | Gewinne fließen in der Regel direkt an das Mutterunternehmen, vorbehaltlich der lokalen Steuervorschriften | Keine separate Rückführung; die zugeschriebenen Gewinne bleiben Teil der Muttergesellschaft | Ausschüttungen an die Muttergesellschaft können Dividenden und damit verbundene Steuervorschriften umfassen |
Arten von Betriebsstätten und Beispiele
Eine dauerhafte Einrichtung kann verschiedene Formen annehmen, je nachdem, wie Ihr Unternehmen in einem Land arbeitet. Das Verständnis der drei Typen kann Ihnen helfen, zu erkennen, wo Steuerrisiko entstehen kann.
1. Physische dauerhafte Niederlassung
Eine physische dauerhafte Niederlassung bedeutet, dass Ihr Unternehmen einen festen Geschäftssitz in einem anderen Land unterhält. Häufige Beispiele sind:
- Büros
- Workshops
- Fabriken
- Bau- oder Installationsstätten
- Orte, die zur Gewinnung natürlicher Ressourcen genutzt werden
Remote-Arbeit kann die Situation komplizierter machen. Das Homeoffice eines Mitarbeiters schafft nicht automatisch dauerhafte Niederlassung. Die Steuerbehörden prüfen jedoch, wie oft TEAM-Mitglieder vom Standort aus arbeiten, ob Ihr Unternehmen ihn effektiv als Geschäftssitz nutzt und ob es einen kommerziellen Grund für eine Fachkraft gibt, in diesem Land zu arbeiten.
Die moderne OECD-Leitlinien berücksichtigen den breiteren kommerziellen Kontext. Ein Homeoffice wird für die dauerhafte Niederlassung-Analyse relevanter, wenn der Standort das Geschäft Ihres Unternehmens in diesem Markt effektiv unterstützt. Zum Beispiel kann ein Fachmann dort lokale Kunden verwalten, Geschäfte entwickeln oder andere marktspezifische Aktivitäten durchführen. Der Unterschied besteht im Wesentlichen darin, wo jemand arbeitet und wo Ihr Unternehmen Geschäfte macht.
Zwei Faktoren sind besonders wichtig:
- 50% Benchmark: Von zu Hause aus oder an einem anderen nicht-Unternehmen Standort für mindestens die Hälfte der gesamten Arbeitszeit eines Fachmanns über einen Zeitraum von 12Monaten zu arbeiten, kann einen Standort in dauerhaften Niederlassung-Bewertungen relevanter machen.
- Kommerzieller Grund: Das Erreichen des 50%-Benchmarks allein löst keine dauerhafte Niederlassung aus. Steuerbehörden prüfen außerdem, ob es einen legitimen kommerziellen Grund gibt, dass ein Fachmann in diesem Land arbeitet, anstatt hauptsächlich aus persönlichem Komfort oder zur Mitarbeiterbindung zu arbeiten.
2. Digitale dauerhafte Niederlassung
In einigen Ländern gelten digitale oder wirtschaftliche Steuer-Nexus-Regeln, und Unternehmen können Steuern schulden, wenn es erhebliche Aktivitäten im Markt gibt, auch ohne eine traditionelle physische Präsenz. Diese Regeln können gelten, wenn Ihr Unternehmen erhebliche Einnahmen generiert, digitale Dienstleistungen anbietet oder eine große Nutzerbasis im Land pflegt.
Indien verwendet beispielsweise den Standard für bedeutende wirtschaftliche Präsenz (SEP). Nach den aktuellen Regeln kann es gelten, wenn bestimmte Transaktionen mit Personen in Indien während des Steuerjahres 20 Millionen INR übersteigen. Der SEP-Standard kann auch gelten, wenn ein Unternehmen systematisch mit mindestens 300000 Nutzern in Indien in Kontakt tritt.
Ein SEP zu haben ist nicht dasselbe wie eine traditionelle dauerhafte Einrichtung. Indien behandelt es als ein Konzept der häusrechtlichen Geschäftsverbindung, was bedeutet, dass Unternehmen auch berücksichtigen müssen, ob ein anwendbarer Steuervertrag das Ergebnis ändert.
3. Agentenbasierte dauerhafte Niederlassung
Ihr Unternehmen kann durch die Aktivitäten eines abhängigen Vertreters in einem anderen Land eine dauerhafte Niederlassung haben. Dies geschieht typischerweise, wenn eine Person oder ein Unternehmen in Ihrem Namen handelt und maßgehörig an der Erstellung oder Abschluss von Verträgen beteiligt ist.
Makler benötigen nicht immer eine formelle Unterzeichnungsbefugnis, um dauerhafte Niederlassung zu schaffen. Nach modernen Vertragsstandards können auch die Risiken für dauerhafte Einrichtungen steigen, wenn regelmäßig jemand die Hauptrolle spielt, die zu Verträgen führt, die Ihr Unternehmen routinemäßig abschließt. Zum Beispiel könnte ein lokaler Vertriebsvertreter die wichtigsten Vertragsbedingungen mit einem Kunden verhandeln, sodass Ihr Unternehmen den Vertrag formell mit wenig oder gar keinen weiteren Verhandlungen unterzeichnen kann.
Unabhängige Agenten stellen in der Regel eine geringere dauerhafte Niederlassung aus, wenn sie in eigenem Auftrag handeln und im regulären Geschäftsverlauf tätig sind. 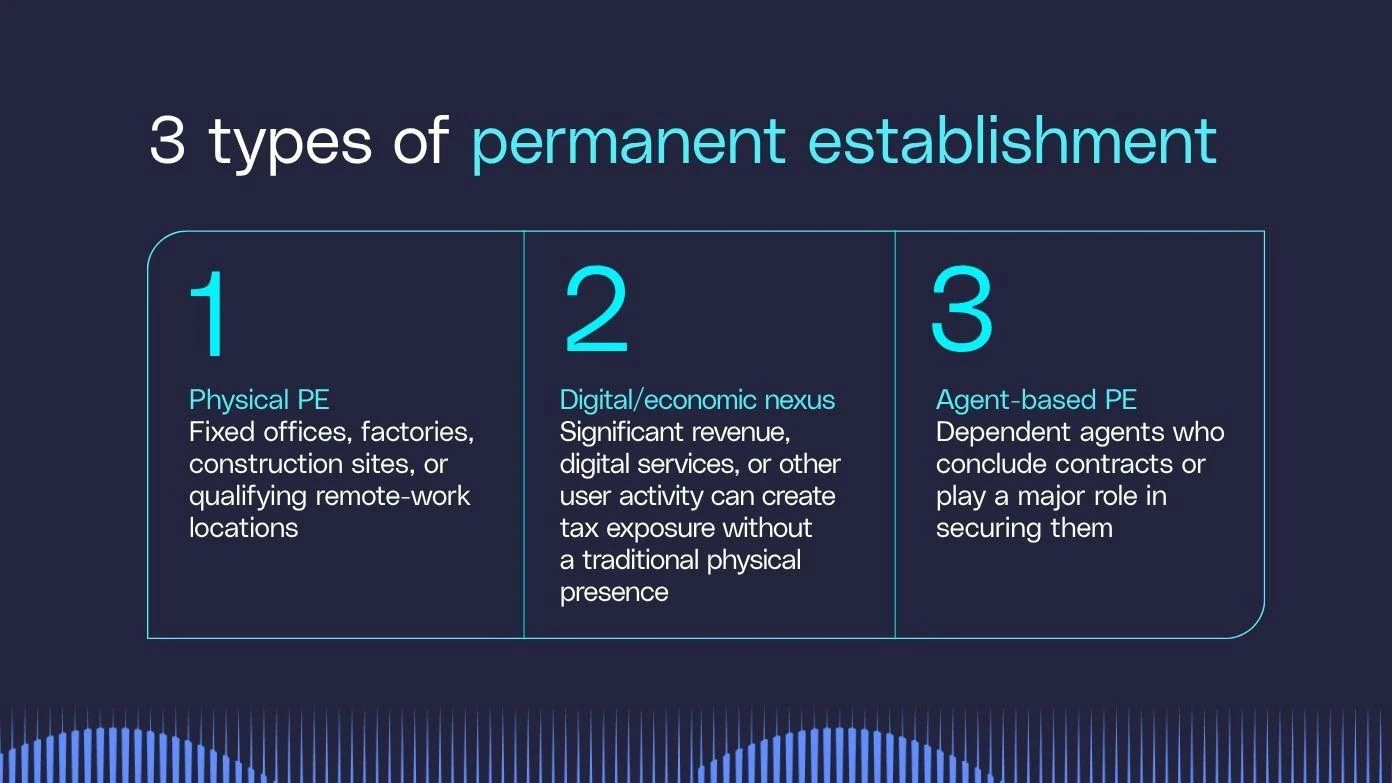
Wie sich die Regeln für dauerhafte Einrichtungen zwischen Ländern unterscheiden
Regeln für dauerhafte Einrichtungen variieren je nach Rechtsordnung, insbesondere wenn Remote-Arbeit Teil der Gleichung ist. Das nationale Recht und anwendbare Steuerabkommen bestimmen, wie jedes Land bewertet, ob Ihre Aktivitäten eine steuerpflichtige Präsenz schaffen, wobei das nationale Recht die endgültige Instanz ist, falls kein anwendbarer Vertrag besteht.
Deutschland behandelt zum Beispiel das Hauptbüro eines Mitarbeiters in der Regel nicht als dauerhafte Niederlassung, wenn einem Unternehmen die Kontrolle über den Raum fehlt. Dies gilt auch dann, wenn Ihr Unternehmen die Homeoffice-Kosten übernimmt oder keinen weiteren Arbeitsplatz bereitstellt. Managementaktivitäten können jedoch unterschiedlich behandelt werden, insbesondere wenn Führungskräfte wichtige Geschäftsentscheidungen aus dem Land treffen.
Österreich verfolgt einen faktenspezifischeren Ansatz. Die Behörden prüfen, wie oft ein Mitarbeiter von zu Hause aus arbeitet, ob Ihr Unternehmen einen weiteren Arbeitsplatz bereitstellt und ob es einen kommerziellen Grund für die Regelung gibt. Remote-Arbeit, die 50% oder mehr der Arbeitszeit eines Berufs ausmacht, wird zu einem relevanten Faktor, bestimmt aber nicht allein das Ergebnis.
Wie die Regeln für dauerhafte Einrichtungen je nach Branche variieren
Die Regeln der dauerhaften Niederlassung können sich auch je nach Art der Arbeit Ihres Unternehmens unterscheiden. Einige Branchen sind stark auf physische Projekte angewiesen, während andere sich stärker auf Dienstleistungen, Verträge oder lokale Vertreter konzentrieren.
- Bau: Bau- und Installationsprojekte können eine dauerhafte Niederlassung schaffen, wenn sie über vertragsspezifische Fristen hinaus fortgesetzt werden. Nach dem OECD-Modell liegt die Schwelle in der Regel bei mehr als 12 Monaten, während das UN-Modell eine kürzere Sechsmonatsgrenze verwendet.
- Beratung und Dienstleistungen: Dienstleistungsorientierte Unternehmen stellen sich möglicherweise anderen Herausforderungen, da sie oft ohne festes Büro arbeiten. Einige Verträge verwenden zeitbasierte dauerhafte Niederlassung-Regeln, einschließlich einer 183-Tage-Schwelle innerhalb eines 12-Monats-Zeitraums.
- Brokerage und Vertrieb: Agentenbeziehungen sind in Branchen wichtiger, in denen lokale Vertreter verhandeln oder Geschäfte sichern. Die dauerhafte Niederlassung-Exposition kann zunehmen, wenn ein Makler stark auf Ihr Unternehmen angewiesen ist oder regelmäßig eine Schlüsselrolle beim Vertragsabschluss spielt.
Der genaue Standard hängt weiterhin vom lokalen Recht und einem anwendbaren Vertrag ab, aber branchenspezifische Aktivitäten können bestimmen, welche dauerhaften Niederlassung-Tests am wichtigsten sind.
Risiken und Vorteile einer dauerhaften Einrichtung
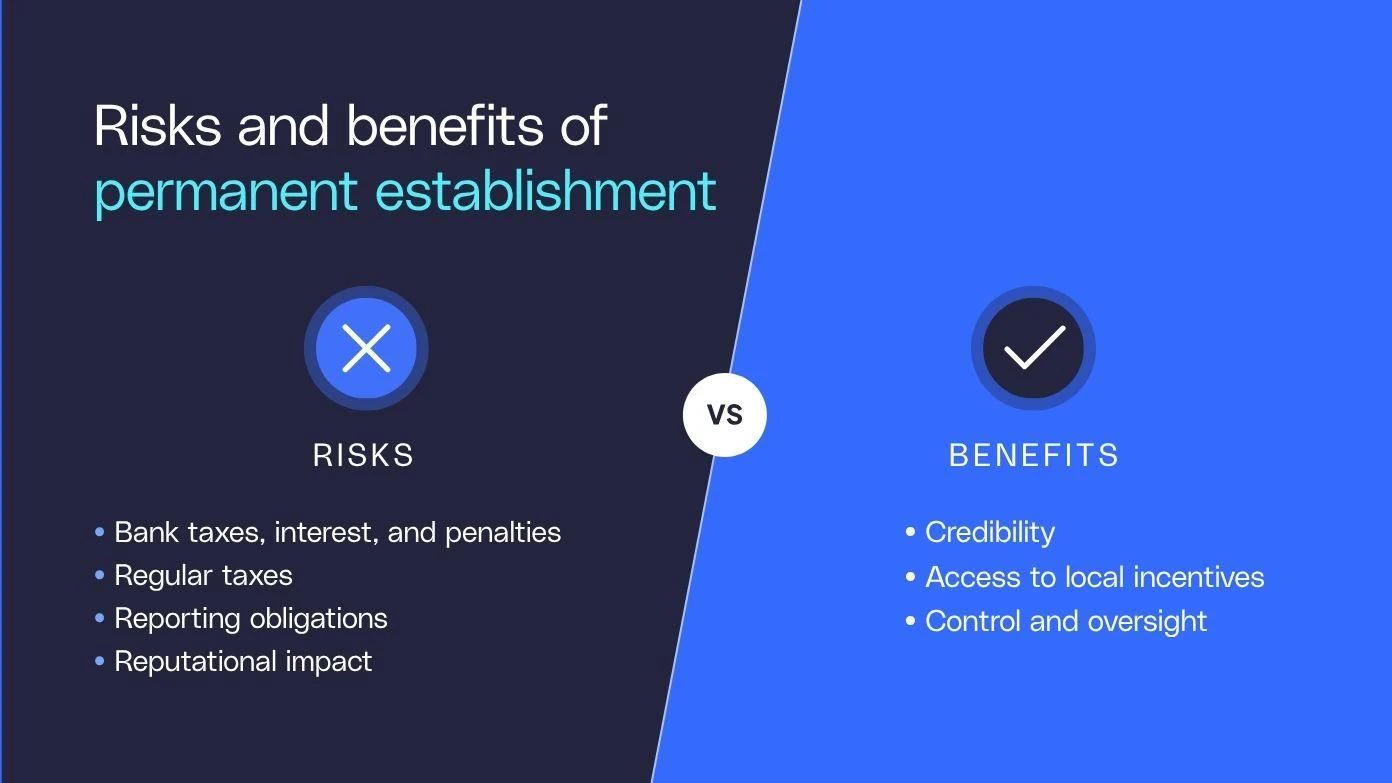
Eine dauerhafte Einrichtung kann sowohl Compliance-Belastungen als auch strategische Vorteile schaffen, oft abhängig davon, ob diese Präsenz beabsichtigt ist.
Risiken
Das größte Risiko besteht darin, eine dauerhafte Niederlassung zu schaffen, bevor Ihr Unternehmen die Systeme zur Verwaltung lokaler Steuer- und Berichtspflichten hat. Mögliche Folgen einer dauerhaften Einrichtung umfassen:
- Rückstände Steuern, Zinsen und Strafen: Ihr Unternehmen kann für frühere Zeiträume Steuern zahlen, wenn die Behörden feststellen, dass eine dauerhafte Niederlassung bereits bestand.
- Zusätzliche Compliance-Anforderungen: Dauerhafte Niederlassung kann Unternehmenssteuer-Anmeldungen, Buchführungs- und andere lokale Berichtspflichten mit sich bringen.
- Höhere Verwaltungskosten: Neue Verpflichtungen können die Kosten für lokale Steuern, Buchhaltung, Rechtsdienstleistungen oder Personalunterstützung erhöhen.
- Reputationsbedenken: Unerwartete Steuer- oder Compliance-Probleme können die Beziehungen zu lokalen Behörden, TEAM-Mitgliedern und Geschäftspartnern erschweren.
Vorteile
Die Vorteile einer festen Niederlassung sind besonders relevant, wenn Ihr Unternehmen absichtlich eine formelle, rechtliche Präsenz etabliert. Eine registrierte Filiale oder eine andere geplante lokale Struktur kann breitere Geschäftsziele unterstützen und mehrere Vorteile bieten.
- Lokale Glaubwürdigkeit: Eine formelle Präsenz kann die Glaubwürdigkeit bei Kunden, Geschäftspartnern und Behörden stärken.
- Zugang zu Anreizen: Einige Rechtsordnungen bieten Steueranreize, Zuschüsse und andere Programme für qualifizierte lokale Betriebe an.
- Zugang zum größeren Markt: Eine Präsenz vor Ort kann es erleichtern, Einstellung zu machen, Bankkonten zu eröffnen oder Verträge abzuschließen.
- Mehr operative Kontrolle: Die direkte Verwaltung lokaler Aktivitäten kann Ihrem Unternehmen eine bessere Kontrolle über den täglichen Betrieb geben.
Am wichtigsten ist hier die Absicht. Eine bewusste Präsenz vor Ort kann Expansionspläne unterstützen, während eine unerwartete dauerhafte Niederlassung Steuer- und Compliance-Verpflichtungen schaffen kann, mit denen Ihr Unternehmen nicht gerechnet hat.
Wie man das Risiko der dauerhaften Einrichtung steuert
Man kann nicht immer die Belastung durch dauerhafte Einrichtungen eliminieren, aber man kann unerwartete Risiken verringern, indem man versteht, wie Mitarbeiter und Abläufe grenzüberschreitend funktionieren. Wenn Ihr Unternehmen bereits eine dauerhafte Niederlassung geschaffen hat, bedeutet die Reduzierung der zukünftigen Exposition, die Aktivitäten oder Bedingungen zu ändern, die sie verursacht haben. Ihr Unternehmen muss möglicherweise bestehende Steuer- und Steuerpflichten getrennt regeln.
- Kennen Sie die lokalen Regeln: Überprüfen Sie das nationale Steuerrecht und alle geltenden Abkommen, bevor Sie in einen neuen Markt eintreten. Achten Sie genau auf Tests zu festen Plätzen, Agenten, Dienstleistungen und Projektdauern.
- Entwerfen Sie klare lokale Vereinbarungen: Stellen Sie sicher, dass Arbeits-, Auftragsnehmer- und Agenturverträge lokale Anforderungen widerspiegeln und die Rolle, die Befugnisse und das Arbeitsverhältnis jeder Person genau definieren.
Wie man die Belastung durch dauerhafte Einrichtungen mindert
Sie können auch praktische Maßnahmen ergreifen, um die Wahrscheinlichkeit zu verringern, dass der Tagesablauf eine unerwartete steuerpflichtige Präsenz schafft.
- Setzen Sie klare Vertragsbefugnisse fest: Definieren Sie, wer Verträge verhandeln, abschließen und genehmigen kann. Lokale TEAM-Mitglieder, die regelmäßig eine wichtige Rolle bei der Sicherung von Deals spielen, können das Risiko der dauerhaften Einrichtung erhöhen.
- Verfolgen Sie Remote-Job-Vereinbarungen: Dokumentieren Sie, wo TEAM-Mitglieder arbeiten, wie oft sie dort arbeiten und ob die Vereinbarung einem geschäftlichen Zweck dient oder in erster Linie persönliche Vorlieben widerspiegelt.
- Überprüfen Sie lokale Aktivitäten: Überlegen Sie, ob die Arbeit im Land die Kern-Einnahmen-generierenden Aktivitäten unterstützt oder sich auf Vorbereitungs- oder Hilfsfunktionen beschränkt.
- Überbewerten Sie die Entwicklung, wenn der Betrieb wächst: Ihr Risiko für dauerhafte Einrichtungen kann sich ändern, wenn sich Personalanzahl, Verantwortlichkeiten, Kund-Aktivitäten oder Zeit im Land ändern.
- Betrachten Sie einen offiziellen Arbeitgeber für die Einstellung: Wenn Sie einen neuen Markt testen möchten, bevor Sie sich auf eine eigene Gesellschaft festlegen, kann ein offizieller Arbeitgeber eine flexible Einstellungsoption bieten, während Sie die langfristige Betriebsstruktur Ihres Unternehmens bewerten.
Reduzieren Sie das Risiko einer dauerhaften Niederlassung mit G-P Employer of Record
Das Verständnis lokaler Gesetze, die Dokumentation von Arbeitsvereinbarungen und die Überprüfung der Betriebsweise Ihres Unternehmens kann Ihnen helfen, Risiken zu erkennen, bevor unerwartete Steuerverpflichtungen entstehen.
G-P Employer of Record bietet Ihnen einen schnelleren Weg zum Aufbau globaler Teams, ohne sich von Anfang an auf Unternehmensgründung festlegen zu müssen. Wir haben 14+ Jahre juristische und PERSONAL-EXPERTISE in unsere Global Employment Platform™ (Globale Beschäftigungsplattform) integriert, sodass Sie in 180+ Ländern in wenigen Minuten konform Einstellung und Skalieren können.
Reduzieren Sie das Compliance-Risiko mit fachtechnisch gestützter Anleitung in jedem Workflow.
Buchen Sie noch heute eine Demo, um zu sehen, wie G-P die globale Expansion Ihres Unternehmens unterstützen können.
FAQ
Wie vermeide ich die Auslösung einer festen Niederlassung?
Sie können das Risiko der dauerhaften Niederlassung verringern, indem Sie lokale Steuervorschriften und geltenden Verträge vor dem Eintritt in einen neuen Markt prüfen. Achten Sie auf feste Geschäftsstandorte, Vertragsbefugnisse, Projektdauer, Remote-Arbeits-Arrangements und die Aktivitäten der lokalen TEAM-Mitglieder. Ihr Unternehmen sollte die dauerhafte Niederlassung-Exposition neu bewerten, wenn sich die Abläufe verändern.
Wie wirkt sich eine dauerhafte Einrichtung auf meine Steuerpflichten aus?
Sobald Ihr Unternehmen eine dauerhafte Niederlassung errichtet, kann das Gastland in der Regel Gewinne besteuern, die auf diesen PE zurückzuführen sind. Ihr Unternehmen muss möglicherweise auch die lokalen Anforderungen der Unternehmenssteuer für Einreichung, Berichterstattung und Buchführung erfüllen. Die genauen Verpflichtungen hängen vom nationalen Recht und dem jeweiligen Steuerabkommen ab.
Kann ein Telearbeiter eine dauerhafte Niederlassung auslösen?
Das Homeoffice eines Remote-Mitarbeiters kann zu dauerhafter Niederlassung-Exposition beitragen, hängt jedoch von den Fakten und Umständen ab. Steuerbehörden berücksichtigen, wie oft ein Team-Mitglied von diesem Standort aus arbeitet, ob Ihr Unternehmen ihn effektiv als Geschäftssitz nutzt und ob es einen kommerziellen Grund für die Arbeit in diesem Land gibt. Nach den aktuellen OECD-Leitlinien ist der 50%-Benchmark ein wichtiger Faktor, schafft aber nicht allein eine dauerhafte Niederlassung.
Was ist der Unterschied zwischen einem abhängigen Vertreter und einem unabhängigen Vertreter für dauerhafte Niederlassung-Zwecke?
Ein abhängiger Vertreter handelt im Namen Ihres Unternehmens und kann dauerhafte Niederlassung auslösen, wenn er regelmäßig Verträge abschließt oder eine wichtige Rolle bei der Sicherung von Verträgen spielt, die Ihr Unternehmen später genehmigt. Unabhängige Agenten stellen in der Regel ein geringeres dauerhaftes Niederlassungsrisiko dar, wenn sie eigenständig handeln und im regulären Geschäftsverlauf tätig sind.
Was ist ein Steuerabkommen?
Ein Steuerabkommen ist eine Vereinbarung zwischen zwei oder mehr Ländern, die dazu beiträgt, zu bestimmen, welches Land ein bestimmtes Einkommen besteuern kann, und das Risiko einer doppelten Besteuerung verringert. Viele Verträge definieren auch dauerhafte Einrichtungen und legen Schwellenwerte für Aktivitäten wie Bauprojekte, Dienstleistungen oder Aktivitäten mit abhängigen Agenten fest.