主要心得
- 審查工作實務:在合作期間,當控制權、業務整合、財務獨立性或連續性發生變化時,重新評估狀態;約定。
- 適用相關法律:對所涉國家和工作安排進行當地評估。
- 根據實際情況做出回應:在獲得支持的情況下保持真正的獨立性,或在適當的情況下將工作轉移到就業關係中。
- 與行政管理分開的分析:分別確認分類支援和付款的國家覆蓋範圍,因為兩者用途不同。
承包商錯誤分類是指,儘管某人被貼上了承包商的標籤,但根據適用法律,他實際上是僱員,而實際上他被聘為獨立承包商。對於在美國設立的、聘用國際專業人員的組織來說,困難往往在於可見性:人力資源部持有協議,財務部查看發票,而業務團隊則知道工作是如何完成的。
這些不同的視角可能會在你對合作的理解中留下一個重要的空白;約定。彌補這一差距有助於您的團隊識別潛在問題,並選擇適合業務需求的工作安排。
根據實際工作關係評估承包商錯誤分類
原協議記錄了雙方意圖達成的範圍和權利。您的分類審查還需要反映當前運作的關係,包括工作是如何進行的以及專業人員是如何獲得報酬的。就美國聯邦就業稅而言,美國國稅局明確規定,關係的實質決定了僱傭關係的身份。
因此,實質的營運變化是重新檢視先前決定的一個實際理由。審查應該明確指出發生了哪些變化以及何時發生了變化,而不僅僅依賴開始時記錄的描述。您的業務團隊對合作的解釋有助於人力資源、人力資源和法律了解這段歷史。
發現不匹配之處是需要調查的原因,而不是可以得出的結論。對這種關係的清晰描述,能為當地顧問評估其法律意義提供更有力的依據。
在脈絡中解讀控制、整合、獨立性和連續性。
你的評論如果能描述可觀察的做法,而不是僅僅依賴某人「獨立工作」這樣的廣泛說法,就會更有用。國際勞工組織的《僱傭關係建議書》 2006 (第198號)為各國確定僱傭關係的方法提供了不具約束力的指導。適用法律決定特定合作中的地位;約定。
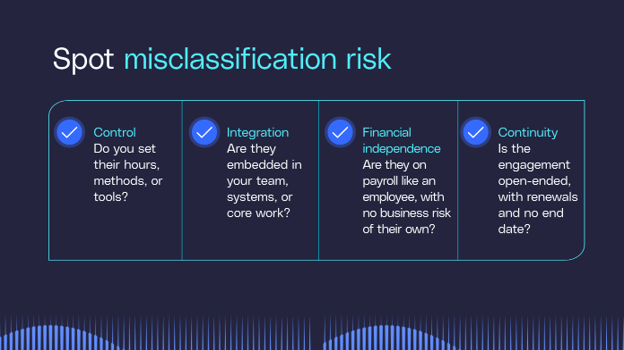
控制、整合、財務獨立性和連續性是本地評估中值得記錄的領域。它們的重要性取決於法律架構和整體關係;僅僅統計警訊並不能得出可靠的分類決定。
你的工作描述應該具體說明以下幾個面向:
- 指導與控制:描述誰指導工作的進行方式,以及專業人員保留多少自主權。這樣一來,評估這段關係的人就能清楚地看到決策權的分配。
- 組織整合:解釋這些服務如何融入您的運營,以及專業人員如何與組織合作。工作與業務之間的聯繫需要比單純的職位名稱更詳細的描述。
- 財務獨立性:記錄經濟安排,包括專業人士的獲利或虧損機會。發票付款只是問題的一方面。
- 持續時間和連續性:描述合作的歷史,以及雙方是否期望一個明確的項目或持續的關係。 這樣一來,評估就超越了最新合約的日期範圍,提供了更全面的背景資訊。
在明確了工作概況之後,您的團隊可以評估這種關係可能帶來的義務。
考慮薪資、福利和就業風險
支付已確認的發票即完成了商業支付流程。如果根據適用法律,雙方關係屬於僱傭關係,那麼您的組織也可能面臨與未履行義務相關的僱用、薪資、法定福利和糾紛風險。
對於美國聯邦就業稅而言,在沒有合理依據的情況下將僱員歸類為承包商可能會產生稅務義務,但須遵守適用的減免條款。
對於您的國際業務,人力資源、法律和薪資部門需要對適用於實際安排的內容達成共識。員工所在地、合作歷史和當前做法有助於提供評估資訊。這樣,每個職能部門都可以將調查結果與其職責連結起來,而不是將分類視為某個部門的合約問題。
美國的一個有據可查的案例表明,事實可能比商業安排更重要。在2023中,陪審團認定 Travelon 的醫療運輸司機雖然被視為承包商,其工資中扣除了貨車租賃、保險、維護和設備費用,但他們實際上是僱員:根據美國勞工部的說法,他們是公司業務不可或缺的一部分,受公司控制,並且沒有盈利或虧損的機會。
向承包商收取費用並不能使他們成為獨立承包商。一旦發現不匹配之處,回應就需要針對工作的組織方式進行闡述。
調整合作;約定或將工作轉移到就業
有效的回應首先要明確你的企業需要從這段關係中獲得什麼。目標是製定一個您的團隊能夠在實踐中持續執行的方案,並輔以適當的文件和管理支援。
您的業務團隊確定需要繼續進行的工作範圍。人力資源;人力資源和法律部門協調相關的本地評估,並將評估結果轉化為企業可以實施的決策。讓負責這項工作的人員參與進來,更容易確定真正的獨立性是否適合營運模式。
評估結果為兩條實際應用路徑提供了基礎:
- 繼續保持真正獨立的合作;約定:在事實和適用法律支持的情況下,協議和工作慣例應體現這種獨立性。 此安排也應符合專業人士對獨立合作的偏好;約定。
- 將工作轉為僱傭關係:如果雙方關係需要僱傭關係,僱用安排可以為持續的工作提供適當的結構。然後,您的團隊可以圍繞該職位和涉及的國家/地區來規劃過渡事宜。
對於國際合作而言,在準備適當協議、安排發票和付款之前,需要先確定工作內容並評估狀態。每個行政階段都支持所選的合作關係,並明確規定了文件記錄和付款處理的責任。保持這個順序可以為你的團隊建立合作奠定良好的基礎。
現在,實際操作需求變得更加具體。獨立工作需要合約和發票管理;僱傭關係的過渡需要僱傭合約、入職、工資和福利支援。檢查您所需任務的承保範圍:合約分析和付款可能涵蓋不同的國家。
支持與G-P建立正確的工作安排
對於獨立承接項目, G-P Contractor會根據當地規則分析合同,並在40以上國家提出具體修改建議。
您可以上傳現有協議或使用平台產生的合同,無論是單一還是批次操作。發票、審批、付款和付款在一個工作流程中運行,支援本地貨幣付款,並在190個國家/地區進行即時付款追蹤。
與G-P職位雇主一起就業
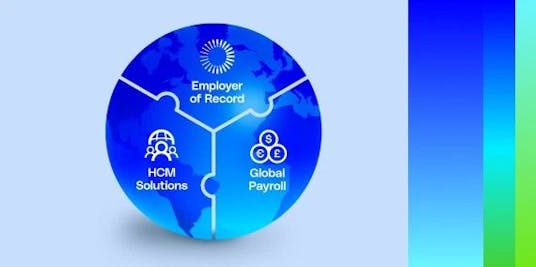
名義雇主是指代表其他企業合法僱用團隊成員的組織。 當工作需要就業時, G-P職業雇主支持180以上國家的承包商到就業的過渡。 我們成為合法的僱主,並處理僱傭合約、入職、工資、地方稅務申報和福利,這樣您就可以在沒有自己的本地實體的情況下進行招聘。
帶上您的國家、現有協議、合作約定歷史和實際工作安排,參加G-P演示,探索適合您所選路徑的支援。
常見問題
國際勞工組織標準對決定誰是僱員提供了哪些指引?
第198號建議針對各國政府,提出了界定勞工與雇主關係和保護勞工的方法。 對於人力資源或法律團隊,其目標受眾解釋了其角色:它為國家政策的製定提供訊息,而不是充當公司的合作;約定批准程序。
招聘全球承包商是如何運作的?
在分類評估和協議準備之後,營運交接確定誰負責準備和批准發票、付款貨幣以及追蹤和對付的責任。發票審批授權付款流程;付款追蹤顯示付款結算進度。明確這些活動的授權有助於您的財務團隊跟進付款直至完成。
使用 G-P 聘請全球承包商有何不同之處?
G-P Contractor幫助人力資源和財務部門協調共享的細節,因為責任在文件和付款管理之間轉移。 當起草協議的人員與審批發票和核對付款的人員不同時,這種連續性就很有用。
美國國稅局如何判定某人是否為獨立承包商?
對於美國聯邦就業稅,美國國稅局會綜合評估行為控制、財務控制和關係類型。任何單一因素或因素數量都不能決定地位。即使沒有積極的指示,保留對工作執行方式的控制權也可能很重要,因此,僅僅有限的日常監督並不能解決分析問題。