主要心得
- 常設機構 (PE) 會造成應稅存在:您的公司可以透過固定的營業場所、代理人活動、某些長期專案或其他符合資格的商業活動來觸發常設機構。
- 常設機構規則因國家而異:國內法和適用的稅收協定決定了適用的門檻、豁免和稅務義務。
- 遠距辦公可能會影響常設機構的風險:稅務機關可以查看團隊成員在某個地點工作的頻率、他們從事的活動,以及他們在該國的存在是否有商業原因。
- 管理常設機構風險需要持續審查:隨著業務拓展至跨境,監控當地活動、合約授權、遠距工作安排以及營運變化。
進入新市場之前需要考慮的最重要因素之一是常設機構(PE)。常設機構可以讓您的公司繳納公司稅和一系列新義務。 規則因當地法律、適用的租稅協定、團隊的工作方式以及所涉及的業務活動類型而異。
隨著貴公司在國際上擴張,了解潛在的常設機構觸發因素可以幫助您及早發現稅務和合規問題,避免可能破壞您計劃的意外情況。 以下是您需要了解的關於常設機構的知識,包括它的運作方式以及您可以採取哪些措施來管理風險。
什麼是常設機構?
常設機構是各國用來確定企業是否具有足夠的存在,從而可以對來自當地活動的某些利潤徵稅的稅收概念。在一個國家建立應稅實體可能會觸發企業所得稅和其他合規義務。
常設機構可以透過多種方式出現。 有些涉及有意識的商業活動,例如維持固定的營業場所、透過代理人進行經營,或進行某些項目足夠長的時間以達到適用的門檻。有時,您的公司可能會透過跨境營運或團隊成員的活動無意中創建常設機構。 具體規則因國家和適用的租稅協定而異。
租稅協定如何影響常設機構
租稅協定有助於確定哪個國家可以對特定商業收入課稅,並可降低雙重課稅的風險。許多條約的常設機構規則都以經濟合作暨發展組織(OECD)稅收協定範本或聯合國雙重課稅協定範本為基礎。
這些模型提供了一個框架。然而,最終規則是由各項條約規定的。條約可以對建設項目、服務、附屬機構或其他活動設定不同的門檻。如果沒有適用的條約,東道國的國內稅收規則通常會決定貴公司的活動是否構成應稅存在。
常設機構是如何運作的?
公司一旦設立常設機構,地方政府就可以對該常設機構產生的利潤課稅。根據當地稅法,貴公司可能還有申報和申報義務。未能滿足這些要求可能會導致合規問題和糾紛。
進入新市場時,您需要審查適用的法律和潛在的常設機構觸發因素。
固定營業場所是常設機構形成的常見方式。如果您有辦公室、工廠、車間或其他用於日常業務活動的場所,您可以設立常設機構 (PE)。
稅務機關將審查以下情況:
- 您在國內擁有特定的辦公地點或營業場所。
- 團隊成員經常在那裡開展業務活動。
- 貴公司持續使用該地點。
您的公司也可以在與非獨立代理人合作時創建常設機構。 與獨立營運且通常代表多個客戶的代理人不同,附屬代理人代表您的公司行事。例如,在英國,如果一個人習慣性地簽訂合同,或者他是合約簽訂的主要推動者,那麼就可能出現常設機構(PE)。
有些條約也採用基於時間的門檻。例如,美國-泰國稅收協定規定,當某些諮詢服務在12月內持續超過90天時,即構成常設機構。同一條約對某些建築或安裝項目規定了超過120天的門檻。
常設機構豁免
某些活動如果範圍有限,且被認為是核心業務的準備性或輔助性活動,則可以不屬於常設機構規則的範疇。常見例子包括:
- 儲存、展示或運送貨物。
- 維護盤點;用於儲存或加工的庫存。
- 購買商品或收集資訊。
- 使用固定的營業場所進行有限的輔助活動。
這些例外情況並非普遍適用。具體處理方式取決於當地法律和適用的租稅協定。一些條約也規定了反分割規則,以防止公司將相關的業務活動分散到不同的地點或實體,從而申請常設機構豁免。
例如,一些雙邊條約明確規定,當公司滿足條約的其他條件時,某些倉儲或交付活動不屬於常設機構規則的管轄範圍。
如何確定常設機構
確定你的公司是否擁有常設機構,首先要檢視你的公司在該國的業務活動。
請思考以下關鍵問題:
- 實際存在:您的公司是否使用辦公室、車間或其他地點進行持續的商業運作? 您的團隊成員是否有在家遠距辦公的成員?
- 持續時間:您的團隊成員、承包商或專案在該國運營多長時間?
- 合約授權:貴公司當地是否有人有權代表貴公司簽訂合約或在取得合約方面發揮主要作用?
- 業務活動:本地團隊成員是否正在進行核心創收工作,還是他們的活動僅限於準備或輔助職能?
- 條約規則:適用的稅收條約是否改變了國內常設機構標準或設定了具體的時間門檻?
沒有任何單一因素可以決定每種情況下的常設機構。 了解您的公司是否在其他國家/地區存在應稅業務,需要對您的整體營運進行審視。稅務機關將綜合考慮所有事實和情況。因此,當貴公司開始跨國擴張時,您需要在假定您的營運不屬於常設機構規則之前,審查當地法律和適用條約。
與有記錄的雇主(雇主)合作可以在您的公司評估常設機構風險時簡化全球招聘。 G-P名義僱主為您提供在180以上國家/地區合規招募所需的一切-無需設立實體。 我們擁有區域內最大的人力資源團隊;業界的人力資源和法律專家可以幫助您導航常設機構,以便您可以快速、合規地在全球範圍內建立和管理您的團隊。
分公司與常設機構
分公司和常設機構都可以在另一個國家構成應稅存在。然而,它們並不相同,它們對您的納稅義務和合規性的影響方式也不同。
註冊的分公司;分公司是母公司的正式延伸。 通常情況下,公司是透過有意在當地註冊而創建的。分公司不具有獨立於母公司的法人資格,而是作為現有組織的延伸而存在。
相反,未註冊的常設機構可能會因貴公司的活動而產生。也稱為“事實上的常設機構”,即使您從未註冊分支機構或本地實體,也可能在不知不覺中創建一個。稅務機關會評估貴公司在當地的經營情況,以確定其活動是否構成足夠的應稅存在,進而引發稅務義務。
全資子公司與這兩者都不同。它是母公司旗下的獨立法人實體。註冊分支機構是業務的延伸,而子公司則是獨立的。這種結構可以保護母公司免受某些責任,但需遵守當地法律和具體情況。
營運層面 | 註冊分公司;分公司 | 未註冊的常設機構(事實上的) | 全資子公司 |
|---|---|---|---|
法人資格 | 擴展母公司 | 沒有獨立的法律實體 | 獨立法人實體 |
公司責任 | 母公司通常仍需負責。 | 家長仍需負責當地活動。 | 責任通常由子公司承擔。 |
註冊流程 | 正式本地登記 | 無需註冊即可產生 | 需要正式成立公司;需要團體組織 |
公司所得稅 | 地方利潤通常需繳稅。 | 歸屬於常設機構的利潤通常需要繳稅。 | 子公司通常以當地公司納稅 |
利潤匯回 | 利潤通常直接流向母公司,但須遵守當地稅收規則。 | 不單獨匯回;歸屬利潤仍屬於母公司。 | 向母公司分配的款項可能涉及股利和相關稅收規則。 |
常設機構的類型及範例
根據公司在某個國家的運作方式,常設機構可以採取不同的形式。了解這三種類型有助於您識別可能產生稅務風險的地方。
1.實體永久設施
實體常設機構是指您的公司在另一個國家設有固定的營業場所。常見例子包括:
- 辦公室
- 工作坊
- 工廠
- 建築工地或安裝工地
- 用於開採自然資源的地點
遠距辦公可能會使情況變得更加複雜。員工的家庭辦公室不會自動創建常設機構。 但是,稅務機關會檢視團隊成員在該地點工作的頻率,你的公司是否有效地將其用作營業場所,以及專業人士在該國家工作是否有商業理由。
現代經合組織指南將更廣泛的商業背景納入考量。當總部所在地能夠有效支援您公司在該市場的業務時,該總部就與常設機構分析更加相關。 例如,專業人士可以管理當地客戶、拓展業務或進行其他特定市場活動。本質上,差異在於某人的工作地點與公司開展業務的地點。
有兩個因素尤其重要:
- 50 % 基準:在12個月期間,專業人員在家中或其他非公司地點工作至少一半的總工作時間可以使某個地點在常設機構評估中更具相關性。
- 商業原因:僅滿足50 % 基準並不會觸發常設機構。 稅務機關也會考慮專業人士在該國工作是否有正當的商業理由,而不是主要出於個人便利或人才挽留。
2.數位常設機構
在某些國家,數位或經濟規則適用,即使沒有傳統的實體存在,如果市場活動相當活躍,企業也可能需要繳稅。如果您的公司在該國產生可觀的收入、提供數位服務或擁有龐大的用戶群,則這些規則可能適用。
例如,印度採用的是重大經濟存在(SEP)標準。根據現行規定,當納稅年度內與印度境內人士進行的某些交易超過20萬印度盧比時,即可適用該規定。當企業系統性地與印度至少300 、 000使用者互動時,SEP 標準也可適用。
擁有特殊目的實體(SEP)與擁有傳統意義上的常設機構並不相同。印度將其視為國內法中的商業聯繫概念,這意味著公司還需要考慮適用的租稅協定是否會改變結果。
3.代理式常設機構
您的公司可以透過其在其他國家的代理人的活動設立常設機構。這種情況通常發生在個人或企業代表您行事,並在合約的起草或最終確定過程中發揮重要作用時。
代理人並不總是需要正式的簽字授權來創建常設機構。 根據現代條約標準,當某人經常在貴公司例行簽訂的合約中扮演主要角色時,常設機構風險也會增加。例如,當地銷售業務代表可能會與客戶協商交易的關鍵條款,而您的公司則只需正式簽署協議,幾乎無需或完全無需進一步協商。
獨立代理人在代表自己行事和在其正常經營過程中開展業務時,通常面臨較低的常設機構風險。 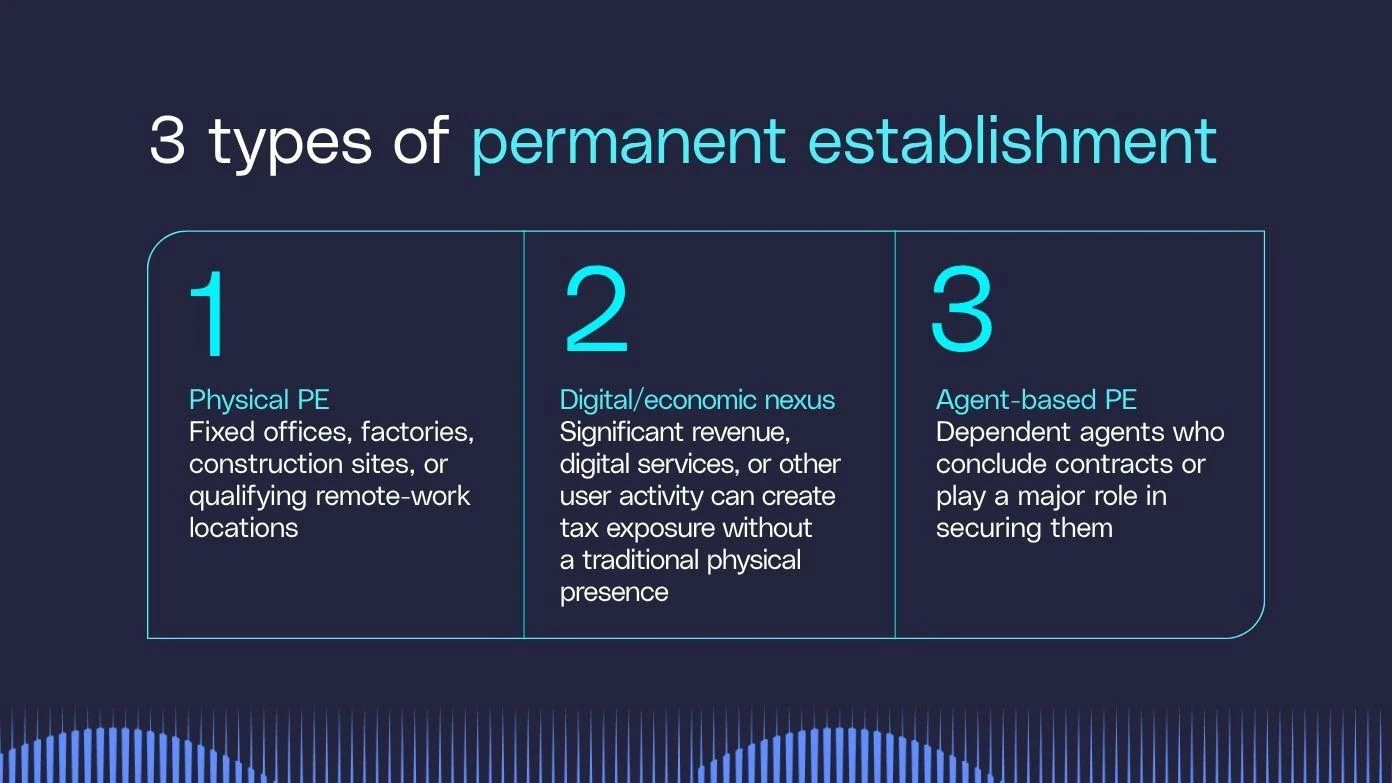
各國常設機構規則的差異
常設機構規則在不同司法管轄區有所不同,尤其是在涉及長期工作的情況下。國內法和適用的租稅協定決定了各國如何評估你的活動是否構成應稅存在,如果沒有適用的協定,則以國內法為最終依據。
例如,當公司對空間缺乏足夠的控制時,德國通常不會將員工的家庭辦公室視為常設機構。 即使公司承擔家庭辦公費用或不提供其他辦公場所,這項結論仍然成立。然而,管理活動可能會受到不同的對待,尤其是當高階主管在國內做出關鍵業務決策時。
奧地利採取的是一種更注重事實的方法。當局會考慮員工在家工作的頻率、公司是否提供其他辦公場所,以及這種安排是否有商業原因。遠距工作佔專業人士工作時間的50 % 或以上,就成為相關因素,但這本身並不能決定結果。
各行業的常設機構規則有何不同
常設機構規則也可能根據您公司執行的工作類型而有所不同。 有些行業非常依賴實體項目,而有些行業則更注重服務、合約或當地代表。
- 建造:建築和安裝工程如果超過條約規定的時限,可能會構成常設機構。根據經合組織模式,閾值通常超過12月,而聯合國模式則採用較短的六個月限制。
- 諮詢與服務:服務型公司可能會面臨不同的考驗,因為它們通常沒有固定的辦公室。有些條約採用基於時間的送達常設規則,包括12月內183天的門檻。
- 經紀與銷售:在當地代表進行談判或爭取業務的行業中,代理商關係更為重要。當代理人嚴重依賴貴公司或在簽訂合約中經常扮演關鍵角色時,常設機構的風險可能會增加。
具體標準仍取決於當地法律和適用的條約,但行業特定活動可以決定哪些常設機構測試最為重要。
設立常設機構的風險與利益
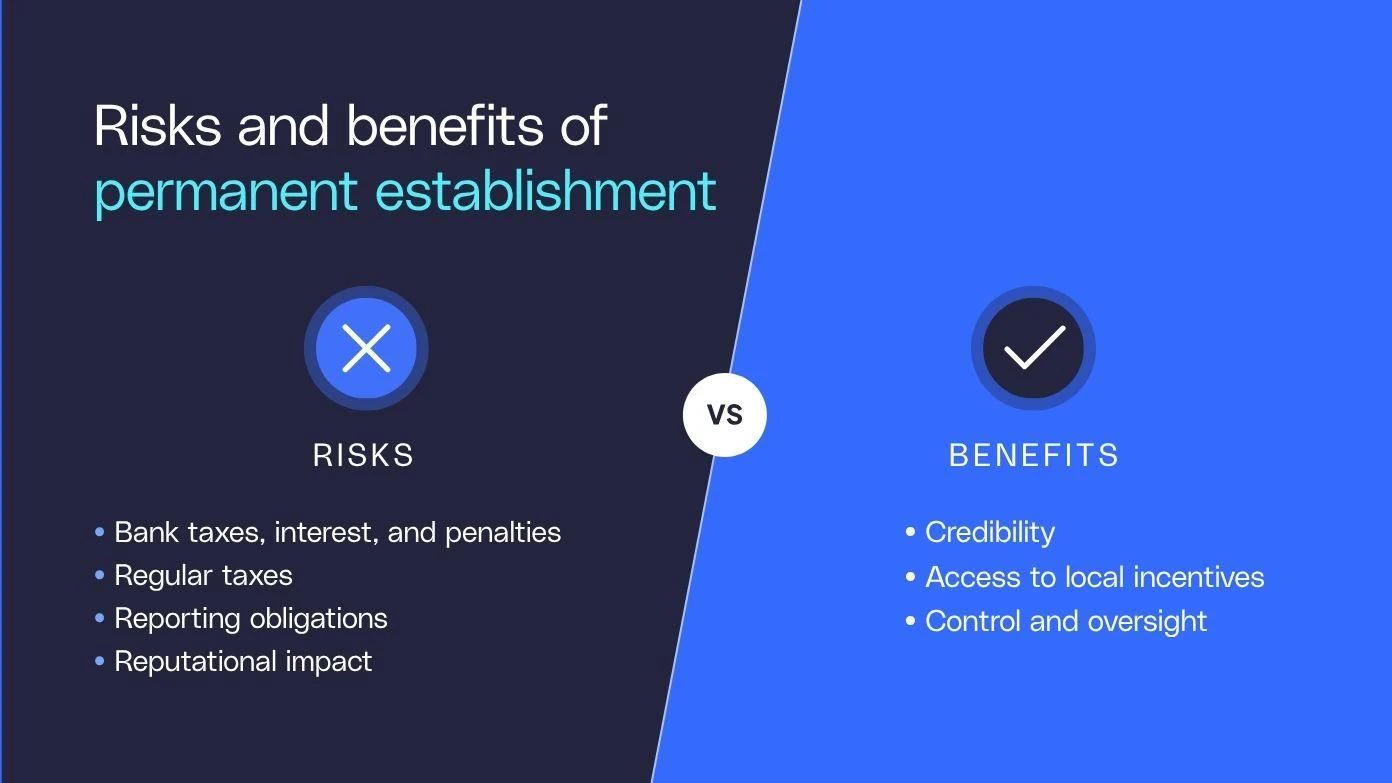
設立常設機構既可能造成合規負擔,也可能帶來戰略優勢,這通常取決於這種存在是否是故意的。
風險
最大的風險在於,在公司尚未建立起管理當地稅務和報告義務的系統之前,就設立常設機構。永久設立的潛在後果包括:
- 補繳稅款、利息和懲處:如果當局確定常設機構已經存在,您的公司可以欠以前的稅金。
- 其他合規要求:常設機構可以承擔公司稅備案、記錄保存和其他當地報告義務。
- 更高的行政成本:新的義務可能會增加地方稅收、會計、法律或人力資源支援的成本。
- 聲譽問題:意外的稅務或合規問題可能會使與地方當局、團隊成員和商業夥伴的關係變得複雜。
優點
當公司有意建立正式的、合法的實體時,設立常設機構的好處最為顯著。註冊分支機構或其他計劃設立的本地機構可以支持更廣泛的業務目標,並提供許多優勢。
- 本地信譽:正式的機構設立可以增強客戶、商業夥伴和政府部門的信任。
- 獲得激勵措施:一些地區向符合資格的本地企業提供稅收優惠、補助金和其他計劃。
- 更大的市場准入:在地化團隊;本地商家可以更輕鬆地招募、開設銀行帳戶或簽訂合約。
- 更強的營運控制力:直接管理本地活動可以讓您的公司更好地監督日常營運。
這裡最重要的是意圖。一個有意的本地化團隊;本地商家可以支援擴張計劃,而一個意想不到的常設機構可以產生您的公司沒有預料到的稅收和合規義務。
如何管理常設機構風險
你無法總是消除常設機構風險,但你可以透過了解你的人員和營運如何跨國運作來降低意外風險。如果您的公司已經建立了常設機構,那麼減少未來風險意味著改變導致該機構的活動或條件。貴公司可能需要單獨解決現有的稅務和申報義務。
- 了解當地規則:進入新市場前,請查閱國內稅法和任何適用的條約。密切注意固定地點測試、代理測試、服務測試和專案持續時間測試。
- 起草清晰的本地協議:確保僱傭協議、承包商協議和代理協議反映當地要求,並準確定義每個人的角色、權限和工作安排。
如何減輕常設機構風險
您也可以採取切實可行的措施,降低日常營運造成意外應稅存在的可能性。
- 明確合約簽訂權限:明確誰可以談判、最終確定和批准合約。經常在達成交易中發揮重要作用的本地團隊成員可能會增加常設機構風險。
- 追蹤遠距工作安排:記錄團隊成員的工作地點、工作頻率,以及該安排是否服務於商業目的或主要反映個人偏好。
- 審查當地活動:考慮在該國開展的工作是否支持核心創收業務,或僅限於準備或輔助職能。
- 隨著業務成長而重新評估:隨著員工人數、職責、客戶活動或在該國停留時間的變化,您的常設機構風險也會改變。
- 考慮聘用名義雇主:如果您想在加入自己的實體之前測試一個新市場,名義雇主可以在您評估公司的長期營運結構時提供靈活的招聘選擇。
利用 G-P 名義僱主 降低 常設機構 風險
了解當地法律、記錄工作安排並審查您的業務運作方式,可以幫助您在產生意外的稅務義務之前發現風險。
G-P名義雇主為您提供了一條更快的途徑來建立全球團隊,而無需從第一天起就承諾成立實體。 我們已將14年以上的法律和人力資源;人力資源專業知識融入到我們的全球就業平台™ (全球招聘平台)中,讓您只需幾分鐘即可在180個國家/地區合規地進行招聘和擴展。
在每個工作流程中,透過專家指導降低合規風險。
立即預約示範,了解G-P如何支援貴公司的全球拓展。
常見問題
如何避免觸發永久設施?
在進入新市場之前,可以透過審查當地稅收規則和適用條約來降低常設機構風險。注意固定業務地點、合約權限、專案期限、遠距工作安排以及當地團隊成員所進行的活動。隨著營運的變化,您的公司應該重新評估常設機構的風險。
設立常設機構會如何影響我的稅務義務?
一旦貴公司設立常設機構,東道國通常可以對該常設機構產生的利潤課稅。您的公司可能還需要滿足當地公司申報、報告和記錄保存要求。具體義務取決於國內法和任何適用的租稅協定。
遙距工作者可以觸發常設機構嗎?
遠距辦公人員的家庭辦公室可能會導致常設機構暴露,但這取決於具體情況。稅務機關會考慮團隊成員在該地點工作的頻率、貴公司是否有效地將該地點用作營業場所,以及他們是否有在該國工作的商業理由。根據目前的經合組織指導, 50 %基準是重要因素,但它本身並不能創建常設機構。
用於 PE 目的的從屬代理和獨立代理程式之間有什麼區別?
受託代理人代表貴公司行事,如果其定期簽訂合約或在獲得貴公司後來批准的合約中發揮重要作用,則可能引發常設機構犯罪。獨立代理人在代表自己行事並在正常經營過程中開展業務時,通常構成的風險較低。
什麼是租稅協定?
稅收協定是兩個或多個國家之間達成的協議,旨在確定哪個國家可以對特定收入徵稅,並降低雙重徵稅的風險。許多條約也對常設機構進行了定義,並為建設項目、服務或附屬代理活動等活動設定了門檻。