Punti chiave
- L'istituzione permanente (istituzione permanente) crea una presenza imponibile: La tua azienda può attivare istituzione permanente tramite un luogo fisso di attività, attività da agente a carico, alcuni progetti a lungo termine o altre attività commerciali qualificante.
- Le regole dell'istituzione permanente variano a paese in paese: La legge interna e i trattati fiscali applicabili determinano soglie, esenzioni e obblighi fiscali che si applicano.
- Il lavoro da remoto può influenzare l'esposizione all'istituzione permanente: Le autorità fiscali possono valutare con quale frequenza lavorano i membri team da una sede, quali attività svolgono e se vi sia una motivazione commerciale per la loro presenza nel paese.
- La gestione del rischio dell'istituzione permanente richiede una revisione continua: Monitorare le attività locali, le autorità appalti, le disposizioni di lavoro da remoto e i cambiamenti nelle tue operazioni man mano che ti espandi oltre confine.
Una delle cose più importanti da considerare prima di entrare in un nuovo mercato è l'istituzione permanente. L'Istituzione Permanente può sottoporre la tua azienda alle imposte sulle società e a una serie di nuovi obblighi. Le regole variano molto a seconda della legge locale, dei trattati fiscali applicabili, del modo in cui lavora il tuo team e del tipo di attività aziendale coinvolte.
Man mano che la tua azienda si espande a livello internazionale, comprendere i potenziali trigger dell'istituzione permanente può aiutarti a individuare presto problemi fiscali e di conformità ed evitare sorprese che potrebbero compromettere i tuoi piani. Ecco cosa devi sapere sull'istituto permanente, come funziona e quali passi puoi intraprendere per gestire i rischi.
Cos'è un stabilimento permanente?
L'istituto permanente è un concetto fiscale usato dai paesi per determinare se la tua attività ha una presenza sufficiente da imporre tasse su determinati profitti derivanti da attività locali. Stabilire una presenza imponibile in un paese può innescare obblighi di imposta sul reddito societario e altri obblighi di conformità.
l'istituzione permanente può sorgere in diversi modi. Alcuni prevedono attività aziendali deliberate, come mantenere un luogo fisso di attività, operare tramite un agente a carico o portare a termine determinati progetti abbastanza a lungo da raggiungere una soglia applicabile. In altre occasioni, la tua azienda può involontariamente creare istituzione permanente attraverso operazioni transfrontaliere o attività team membri. Le regole esatte variano a seconda del paese e del trattato fiscale applicabile.
Come i trattati fiscali influenzano l'istituzione permanente
I trattati fiscali aiutano a determinare quale paese può tassare determinati redditi aziendali e possono ridurre il rischio di doppia imposta fiscale. Molti trattati basano le loro regole istituzione permanente sulla Convenzione Modello Fiscale dell'Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE) o sulla Convenzione Modello delle Nazioni Unite (ONU) sulla doppia imposizione.
Questi modelli forniscono un quadro di lavoro. Tuttavia, i singoli trattati stabiliscono le regole ultime. Un trattato può avere soglie diverse per progetti di costruzione, servizi, agenti a carico o altre attività. Se non esiste un trattato applicabile, le regole fiscali interne del paese ospitante determinano tipicamente se le attività della tua azienda creano una presenza imponibile.
Come funziona un stabilimento permanente?
Una volta che le aziende creano un stabilimento permanente, i governi locali possono imporre tasse sui profitti attribuibili a quell'istituzione permanente. La tua azienda potrebbe anche avere obblighi di dichiarazione e dichiarazione secondo la legge fiscale locale. Il mancato rispetto di tali requisiti potrebbe comportare problemi di conformità e sanzioni.
Quando entri in un nuovo mercato, devi esaminare le leggi applicabili e i potenziali fattori scatenanti dell'istituzione permanente.
Un luogo fisso di attività è un modo comune per cui l'istituzione permanente può nascere. Se hai un ufficio, una fabbrica, un laboratorio o un'altra sede che utilizzi per attività commerciali regolari, puoi creare un'istituzione permanente.
Le autorità fiscali valuteranno se:
- Hai un ufficio o una sede commerciale specifica all'interno del paese.
- I membri del team svolgono regolarmente attività commerciali lì.
- La tua azienda utilizza la sede in modo continuativo.
La tua azienda può anche creare istituzione permanente lavorando con un agente a carico. A differenza degli agenti che operano in modo indipendente e solitamente rappresentano più clienti, un agente dipendente agisce per conto della tua azienda. Nel Regno Unito, ad esempio, l'istituzione permanente può sorgere quando una persona conclude abitualmente contratti o è il principale fattore della chiusura del contratto.
Alcuni trattati utilizzano anche soglie basate sul tempo. Ad esempio, il trattato fiscale USA-Thailandia determina l'istituzione permanente quando determinati servizi di consulenza superano i 90 giorni all'interno di un periodo di 12mesi. Lo stesso trattato applica una soglia di più di120giorni per alcuni progetti di costruzione o installazione.
Esenzioni dall'istituzione permanente
Alcune attività possono uscire dalle regole dell'istituzione permanente quando sono limitate nel campo e considerate preparatorie o ausiliarie rispetto al tuo core business. Esempi comuni includono:
- Immagazzinare, esporre o consegnare merci.
- Mantenere l'elenco per la conservazione o l'elaborazione.
- Acquisto di beni o raccolta di informazioni.
- Utilizzare un luogo fisso per attività di supporto limitate.
Queste eccezioni non sono universali. Il trattamento esatto dipende dalla legge locale e dal trattato fiscale applicabile. Alcuni trattati prevedono anche regole anti-frammentazione che impediscono alle aziende di dividere attività commerciali correlate tra località o entità per richiedere esenzioni all'istituzione permanente.
Ad esempio, alcuni trattati bilaterali escludono specificamente alcune attività di stoccaggio o consegna dalle regole dell'istituzione permanente quando le aziende soddisfano altre condizioni del trattato.
Come determinare un istituto permanente
Determinare se la tua azienda ha un'istituzione permanente inizia esaminando cosa fa la tua attività nel paese.
Considera queste domande chiave:
- Presenza fisica: La tua azienda utilizza un ufficio, un laboratorio o altre sedi per operazioni commerciali in corso? Hai membri del team che lavorano da remoto da un ufficio in casa?
- Durata: Per quanto tempo operano i membri del tuo team, appaltatori o progetti nel paese?
- Autorità contrattuale: Qualcuno a livello locale ha l'autorità di concludere contratti o di svolgere un ruolo principale nel garantirli per conto della propria azienda?
- Attività aziendali: I membri locali del team svolgono lavori principali che generano ricavi, oppure le loro attività sono limitate a funzioni preparatorie o ausiliarie?
- Regole del trattato: Un trattato fiscale applicabile modifica lo standard interno dell'istituzione permanente o fissa soglie temporali specifiche?
Nessun singolo fattore determina l'istituzione permanente in ogni caso. Capire se la tua azienda ha una presenza imponibile in un altro paese significa considerare le tue operazioni nel loro insieme. Le autorità fiscali esamineranno i fatti e le circostanze complessive. Di conseguenza, quando la tua azienda inizia a espandersi oltre confine, devi rivedere sia la legge locale che i trattati applicabili prima di assumere che le tue operazioni rientrino nelle regole dell'istituzione permanente.
Lavorare con un datore di lavoro di record (Employer of Record) può semplificare l'assunzione globale mentre la tua azienda valuta i rischi per le strutture permanenti. G-P Employer of Record ti fornisce tutto ciò di cui hai bisogno per assumere in conformità nei paesi 180+ — senza creare entità. Abbiamo il più grande team di esperti umani e legali della regione per aiutarti a orientarti nell'istituzione permanente, così potrai costruire e gestire il tuo gruppo globale in modo rapido e conforme.
Filiale vs. stabilimento permanente
Una filiale e uno stabilimento permanente possono entrambi creare una presenza tassabile in un altro paese. Tuttavia, non sono la stessa cosa e influenzano i tuoi obblighi fiscali e la conformità in modi diversi.
Una succursale registrata è un'estensione formale della società madre. Di solito, le aziende li creano tramite una registrazione locale deliberata. Le filiali non hanno un'identità legale separata dalla madre, ma agiscono invece come un'estensione della tua organizzazione esistente.
Un ente permanente non registrato, al contrario, può sorgere grazie alle attività della tua azienda. Conosciuto anche come "établissement permanente de facto", puoi crearne uno involontariamente anche se non registri mai una filiale o un'entità locale. Le autorità fiscali valutano come opera la tua attività a livello locale per determinare se le sue attività creino una presenza tassabile sufficiente da attivare obblighi fiscali.
Una società sussidiaria interamente posseduta è diversa da entrambe. È un'entità giuridica separata di proprietà della società madre. Mentre le filiali registrate sono un'estensione, le filiali sono separate. Questa struttura può proteggere la società madre da determinate responsabilità, a seconda della legge locale e delle circostanze coinvolte.
Dimensione operativa | Succursale registrata | Istituto permanente non registrato (de facto) | Società sussidiaria di proprietà totale |
|---|---|---|---|
Personalità giuridica | Estensione della società madre | Nessuna entità giuridica separata | Entità LEGALE separata |
Responsabilità societaria | La società madre generalmente rimane responsabile | La madre rimane responsabile delle attività locali | La responsabilità generalmente spetta alla società sussidiaria |
Processo di registrazione | Registrazione locale formale | Può sorgere senza registrazione | Incorporazione formale richiesta |
Imposta sul reddito delle società | Profitti locali generalmente soggetti a tasse | I profitti attribuibili all'istituzione permanente sono generalmente soggetti a tasse | Filiale solitamente tassate come azienda locale |
Rimpatrio dei profitti | Gli utili di solito fluiscono direttamente alla società madre, soggetti alle norme fiscali locali | Nessuna rimpatrio separato; i profitti attribuiti rimangono parte della società madre | Le distribuzioni alla società madre possono riguardare dividendi e regole fiscali correlate |
Tipi di istituzione permanente ed esempi
Un ente permanente può assumere forme diverse, a seconda di come opera la tua azienda in un paese. Comprendere i tre tipi può aiutarti a identificare dove può sorgere l'esposizione fiscale.
1. Istituzione permanente fisica
Un esercizio fisico e permanente è quando la tua azienda mantiene una sede fissa in un altro paese. Esempi comuni includono:
- Uffici
- Laboratori
- Fabbriche
- Cantieri di costruzione o installazione
- Luoghi utilizzati per estrarre risorse naturali
Il lavoro da remoto può rendere la situazione più complicata. L'ufficio domestico di un dipendente non crea automaticamente istituzione permanente. Tuttavia, le autorità fiscali valuteranno con quale frequenza i membri del team lavorano dalla sedi, se la tua azienda la utilizza effettivamente come luogo di lavoro e se c'è una ragione commerciale per cui un professionista dovrebbe lavorare da quel paese.
Le linee guida moderne dell'OCSE tengono conto del contesto commerciale più ampio. Un ufficio in casa diventa più rilevante per l'analisi dell'istituzione permanente quando la posizione supporta efficacemente l'attività della tua azienda in quel mercato. Ad esempio, un professionista può gestire clienti locali, sviluppare attività o svolgere altre attività specifiche di mercato lì. La differenza è essenzialmente dove lavora una persona rispetto a dove la tua azienda svolge l'attività.
Due fattori sono particolarmente importanti:
- 50% riferimento: Lavorare da casa o da un'altra sede non aziendale per almeno la metà del tempo totale di lavoro di un professionista in un periodo di 12mesi può rendere una sede più rilevante nelle verifiche dell'istituzione permanente.
- Motivi commerciali: Soddisfare il 50% di riferimento da solo non attiva istituzione permanente. Le autorità fiscali valutano anche se esista una ragione commerciale legittima per un professionista di lavorare da quel paese piuttosto che principalmente per comodità personale o ritenzione di talenti.
2. Istituzione permanente digitale
In alcuni paesi si applicano regole di nesso digitale o economico, e le imprese possono dover pagare tasse se c'è una presenza sostanziale nel mercato anche senza una presenza fisica tradizionale. Queste regole possono applicarsi se la tua azienda genera entrate significative, fornisce servizi digitali o mantiene una vasta base utenti nel paese.
L'India, ad esempio, utilizza lo standard della presenza economica significativa (SEP ). Secondo le regole attuali, può applicarsi quando determinate transazioni con persone in India superano i 20 milioni di INR durante l'anno fiscale. Lo standard SEP può applicarsi anche quando un'azienda interagisce sistematicamente con almeno 300,000 utenti in India.
Avere un SEP non è la stessa cosa che avere un tradizionale stabilimento permanente. L'India lo considera un concetto di connessione commerciale con diritto interno, il che significa che le aziende devono anche considerare se un trattato fiscale applicabile cambi il risultato.
3. Istituzione permanente con sede ad agenti
La tua azienda può avere un'istituzione permanente attraverso le attività di un agente a carico in un altro paese. Questo avviene tipicamente quando una persona o un'azienda agisce per tuo conto e ha un coinvolgimento significativo nella generazione o nella finalizzazione dei contratti.
Gli agenti non hanno sempre bisogno dell'autorità formale di firma per creare istituzione permanente. Secondo gli standard moderni dei trattati, i rischi per l'istituzione permanente possono aumentare quando qualcuno svolge regolarmente il ruolo principale che porta ai contratti che la tua azienda conclude regolarmente. Ad esempio, un rappresentante commerciale locale potrebbe negoziare i termini chiave di un accordo con un cliente, lasciando alla tua azienda il compito di firmare formalmente l'accordo con poca o nessuna ulteriore negoziazione.
Gli agenti indipendenti generalmente presentano una minore esposizione istituzione permanente quando agiscono per conto proprio e conducono attività nel normale svolgimento delle loro attività. 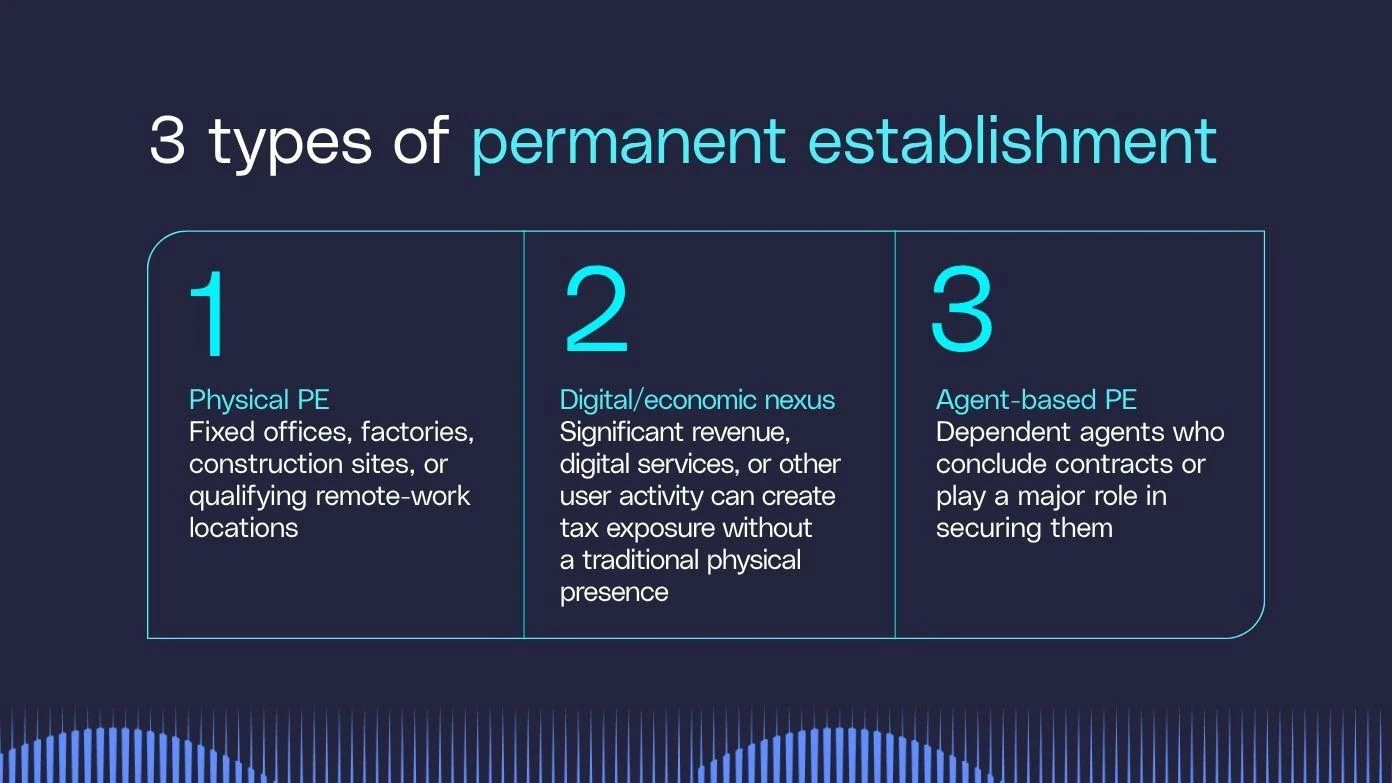
Come variano le regole per l'istituzione permanente tra i paesi
Le regole per l'istituto permanente variano tra le giurisdizioni, soprattutto quando il lavoro da remoto fa parte dell'equazione. La legge interna e i trattati fiscali applicabili determinano il modo in cui ogni paese valuta se le tue attività creano una presenza imponibile, con il diritto interno come autorità finale se non esiste un trattato applicabile.
La Germania, ad esempio, generalmente non considera l'ufficio centrale di un indipendente come istituzione permanente quando un'azienda non ha un controllo sufficiente sullo spazio. Questo può rimanere vero anche se la tua azienda copre i costi dell'ufficio a domicilio o non offre un altro luogo di lavoro. Tuttavia, le attività gestionali possono ricevere un trattamento diverso, soprattutto quando i dirigenti senior prendono decisioni aziendali chiave dal paese.
L'Austria adotta un approccio più specifico e specifico ai fatti. Le autorità valuteranno con quale frequenza un dipendente lavora da casa, se la tua azienda offre un altro spazio di lavoro e se c'è una ragione commerciale dietro l'accordo. Il lavoro da remoto che rappresenta il 50% o più del tempo di lavoro di un professionista diventa un fattore rilevante, ma non determina il risultato da solo.
Come variano le regole per l'istituzione permanente a seconda dell'industria
Le regole dell'istituzione permanente possono anche variare in base al tipo di lavoro che la tua azienda svolge. Alcuni settori si basano fortemente su progetti fisici, mentre altri si concentrano maggiormente su servizi, contratti o rappresentanti locali.
- Costruzione: I progetti di costruzione e installazione possono creare un'istituzione permanente se prosegueno oltre i limiti temporali specifici del trattato. Secondo il Modello OCSE, la soglia è generalmente superiore a 12 mesi, mentre il Modello ONU utilizza un limite più breve di sei mesi.
- Consulenza e servizi: Le aziende basate sui servizi possono affrontare prove diverse perché spesso operano senza un ufficio fisso. Alcuni trattati utilizzano regole della istituzione permanente di servizio basate sul tempo, inclusa una soglia di 183giorni entro un periodo di 12mesi.
- Intermediazione e vendite: Le relazioni con gli agenti sono più importanti nei settori in cui i rappresentanti locali negoziano o assicurano affari. L'esposizione all'Istituzione Permanente può aumentare quando un agente dipende fortemente dalla tua azienda o svolge regolarmente un ruolo chiave nella conclusione dei contratti.
Lo standard esatto dipende ancora dalla legge locale e da un trattato applicabile, ma attività specifiche per settore può determinare quali test dell'istituzione permanente siano più rilevanti.
Rischi e benefici di avere una struttura permanente
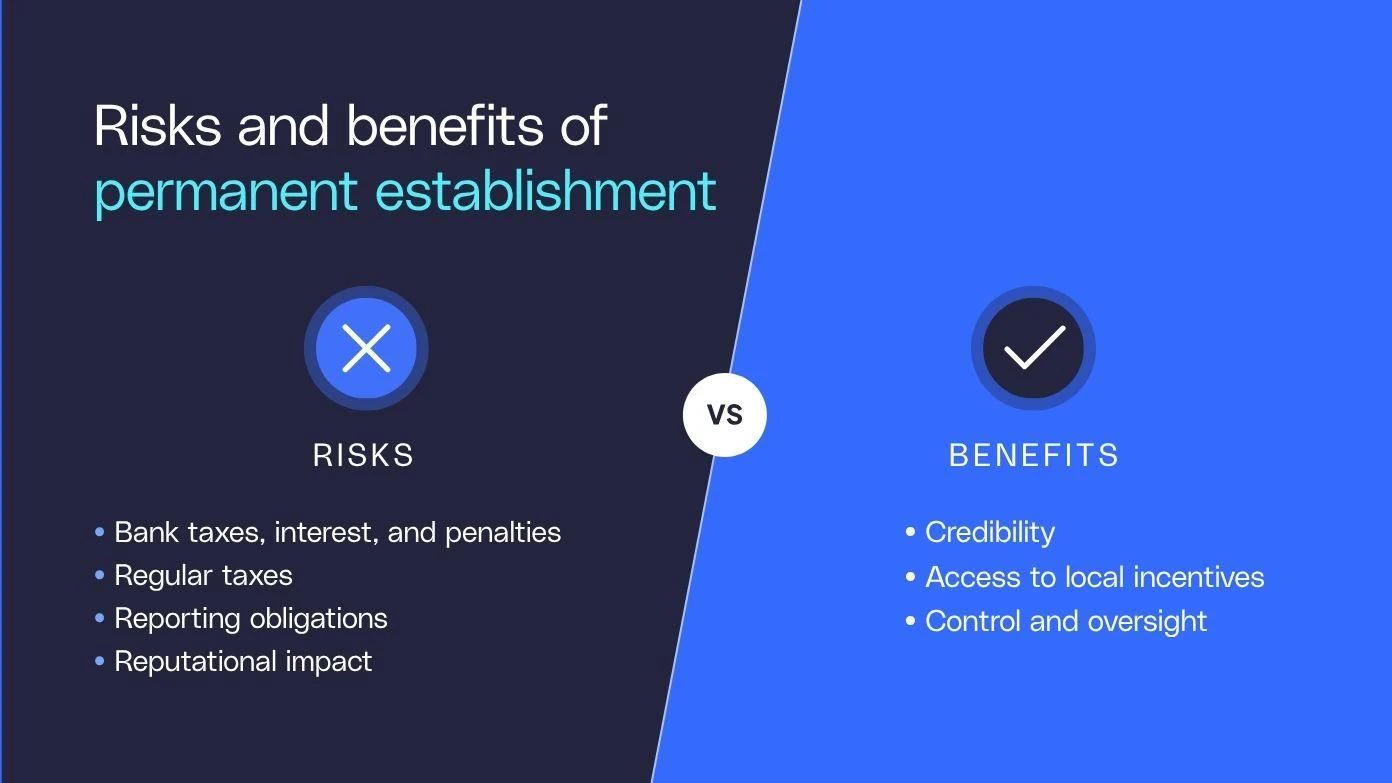
Avere una struttura permanente può creare sia oneri di conformità sia vantaggi strategici, spesso a seconda che tale presenza sia intenzionale.
Rischi
Il rischio più grande è creare un'istituzione permanente prima che la tua azienda abbia i sistemi necessari per gestire gli obblighi fiscali e di rendicontazione locali. Le possibili conseguenze dell'istituzione permanente includono:
- Tasse arretrate, interessi e sanzioni: La tua azienda può sopportare tasse per periodi precedenti se le autorità determinano che l'istituzione permanente esiste già.
- Requisiti aggiuntivi di conformità: l'istituzione permanente può portare a causa delle imposte sulle società di archiviazione, registrazione e altri obblighi di rendicontazione locale.
- Costi amministrativi più elevati: Nuovi obblighi possono aumentare i costi per il supporto fiscale locale, contabile, legale o di Risorse umane.
- Preoccupazioni di reputazione: Problemi fiscali o di conformità imprevisti possono complicare i rapporti con le autorità locali, i membri del team e i partner commerciali.
Benefici
I vantaggi di avere una struttura permanente sono più rilevanti quando la tua azienda stabilisce intenzionalmente una presenza formale e legale. Una filiale registrata o un'altra struttura locale pianificata può supportare obiettivi aziendali più ampi e offrire diversi vantaggi.
- Credibilità locale: Una presenza formale può rafforzare la credibilità presso clienti, partner commerciali e autorità.
- Accesso agli incentivi: Alcune giurisdizioni offrono incentivi fiscali, sovvenzioni e altri programmi alle attività locali idonee.
- Maggiore accesso al mercato: Una presenza locale può facilitare l'assumere, aprire conti bancari o ottenere contratti in sicurezza.
- Maggiore controllo operativo: Gestire direttamente le attività locali può dare alla tua azienda una maggiore supervisione delle operazioni quotidiane.
Ciò che conta di più qui è l'intento. Una presenza intenzionale può supportare piani di espansione, mentre un'istituzione permanente imprevista può creare obblighi fiscali e di conformità che la tua azienda non prevedeva.
Come gestire il rischio di stabilimenti permanenti
Non si può sempre eliminare l'esposizione permanente agli istituti, ma si possono ridurre i rischi inaspettati comprendendo come funzionano le vostre persone e le vostre operazioni oltre i confini. Se la tua azienda ha già creato un'istituzione permanente, ridurre l'esposizione futura significa cambiare le attività o le condizioni che l'hanno causata. La tua azienda potrebbe dover risolvere separatamente gli obblighi fiscali e di presentazione esistenti.
- Conosci le regole locali: Consulta la legge fiscale nazionale e qualsiasi trattato applicabile prima di entrare in un nuovo mercato. Presta molta attenzione ai test fissi, agenti, di servizio e di durata del progetto.
- Redige accordi locali chiari: Assicurati che gli accordi di lavoro, lavoratore a contratto e agenzia riflettano le esigenze locali e definiscano accuratamente il ruolo, l'autorità e l'accordo di lavoro di ogni persona.
Come ridurre l'esposizione permanente degli esercizi
Puoi anche adottare misure pratiche per ridurre la possibilità che le operazioni quotidiane creino una presenza tassabile imprevista.
- Stabilisci un'autorità appaltatoriale chiara: Definisci chi può negoziare, finalizzare e approvare i contratti. I membri locali team che svolgono regolarmente un ruolo importante nel concludere accordi possono aumentare il rischio di stabilimenti permanenti.
- Monitorare le modalità di lavoro da remoto: Documenta dove lavorano i membri del team, con quale frequenza lavorano lì e se l'accordo ha uno scopo aziendale o riflette principalmente una preferenza personale.
- Esaminare le attività locali: Valutare se il lavoro nel paese supporti le operazioni principali che generano ricavi o rimanga limitato a funzioni preparatorie o ausiliarie.
- Rivaluta man mano che le operazioni crescono: Il rischio della tua struttura permanente può variare con l'evoluzione del numero di dipendenti, delle responsabilità, delle attività del cliente o del tempo trascorso nel paese.
- Considera un Employer of Record per l'assunzione: Se vuoi testare un nuovo mercato prima di impegnarti con la tua entità, un Employer of Record può offrire un'opzione di assunzione flessibile mentre valuti la struttura operativa a lungo termine della tua azienda.
Riduci il rischio di istituzione permanente con G-P Employer of Record
Comprendere le leggi locali, documentare le disposizioni di lavoro e rivedere come opera la tua attività può aiutarti a individuare l'esposizione prima che creino obblighi fiscali imprevisti.
G-P Employer of Record ti offre un percorso più rapido per costruire team globali, senza impegnarti nella costituzione dell'entità fin dal primo giorno. Abbiamo integrato 14+ anni di esperienza legale e di risorse umane nella nostra Piattaforma™ di Occupazione Global (piattaforma di occupazione globale), permettendoti di assumere e scalare in modo conforme in 180+ paesi in pochi minuti.
Riduci il rischio di conformità con una guida basata su competenze in ogni flusso di lavoro.
Prenota una demo oggi stesso per scoprire come G-P può supportare l'espansione globale della tua azienda.
Domande frequenti
Come posso evitare di attivare un'istituzione permanente?
Puoi ridurre il rischio di stabilimenti permanenti esaminando le regole fiscali locali e i trattati applicabili prima di entrare in un nuovo mercato. Presta attenzione alle sedi fisse dell'azienda, all'autorità contrattuale, alla durata del progetto, agli accordi di lavoro da remoto e alle attività svolte dai membri team locali. La tua azienda dovrebbe rivalutare l'esposizione all'istituzione permanente man mano che le operazioni cambiano.
In che modo avere una struttura stabile influisce sui miei obblighi fiscali?
Una volta che la tua azienda crea un locale permanente, il paese ospitante può generalmente tassare i profitti attribuibili a quell'istituzione permanente. La tua azienda potrebbe anche dover rispettare i requisiti locali delle imposta sulle società di archiviazione, rendicontazione e conservazione dei registri. Gli obblighi esatti dipendono dalla legge nazionale e da qualsiasi trattato fiscale applicabile.
Un lavoratore remoto può attivare una istituzione permanente?
L'ufficio a casa di un lavoratore remoto può contribuire all'esposizione all'istituzione permanente, ma dipende dai fatti e dalle circostanze. Le autorità fiscali valutano con quale frequenza un membro del team lavora dalla località, se la tua azienda la utilizza effettivamente come luogo di lavoro e se c'è una ragione commerciale per cui dovrebbe lavorare da quel paese. Secondo le attuali linee guida dell'OCSE, il riferimento 50% è un fattore importante, ma non crea l'istituzione permanente da sola.
Qual è la differenza tra un agente dipendente e un agente indipendente ai fini dell'istituzione permanente?
Un agente a carico agisce per conto della tua azienda e può attivare istituzione permanente quando conclude regolarmente contratti o svolge un ruolo importante nel garantire contratti che la tua azienda approverà successivamente. Gli agenti indipendenti generalmente rappresentano un rischio istituzione permanente inferiore quando agiscono per conto proprio e conducono attività nel normale svolgimento delle loro operazioni.
Cos'è un trattato fiscale?
Un trattato fiscale è un accordo tra due o più paesi che aiuta a determinare quale paese può tassare un determinato reddito e riduce il rischio di doppia imposta fiscale. Molti trattati definiscono anche l'istituzione permanente e fissano soglie per attività come progetti di costruzione, servizi o attività di agente a carico.