Kluczowe wnioski
- Świadczenia rzeczowe są dodatkami niepieniężnymi. Przykładami są opieka zdrowotna zapewniana przez pracodawcę, transport, zakwaterowanie, posiłki oraz rozwój zawodowy.
- Wymagania dotyczące świadczeń i traktowanie podatkowe różnią się w zależności od kraju. Benefity opcjonalne w jednym rynku mogą być obowiązkowe w innym, podczas gdy zwolnienia podatkowe i obowiązki płacowe zależą od lokalnych regulacji.
- Świadczenia rzeczowe wzmacniają globalną strategię rekrutacyjną. Kwalifikujące się świadczenia mogą oferować ulgi podatkowe, odpowiadać na potrzeby lokalnych pracowników oraz pomagać przyciągać i zatrzymać pracowników Utalentowani na rynkach międzynarodowych.
- Lokalne podejście upraszcza globalne zarządzanie świadczeniami. Używaj G-P pracodawca formalnie do zarządzania świadczeniami i wymogami płacowymi dla członków ZESPÓŁ w krajach 180+ bez zakładania lokalnych podmiotów.
Korzyści rzeczowe to kolejny sposób na wzmocnienie globalnej strategii wynagrodzenia. Od ubezpieczenia zdrowotnego i transportu po bony mieszkaniowe i posiłkowe – te bezgotówkowe benefity mogą zapewnić ulgi podatkowe, pomóc spełnić lokalne wymagania świadczeń i umocnić Twoją reputację jako pracodawcy.
Jednakże świadczenia rzeczowe nie są traktowane jednakowo w różnych krajach. Dzięki odpowiedniej znajomości lokalnych przepisów i przepisów podatkowych możesz stworzyć konkurencyjne, zgodność z przepisami pakiety świadczeń odpowiadające potrzebom Twojego zespołu globalnego.
Wyjaśnienie świadczeń rzeczowych: Jak działa wynagrodzenie niepieniężne
Świadczenia rzeczowe, zwane również świadczeniami rzeczowymi (BIK) lub świadczeniami dodatkowymi, to niepieniężne dobra, usługi lub dodatki, które pracodawcy zapewniają oprócz regularnych wynagrodzeń. Mimo że pracownicy nie otrzymują bezpośrednich płatności pieniężnych, świadczenia te nadal mają wartość ekonomiczną. Organy podatkowe mogą stosować wartość rynkową lub określone wzory do określenia wartości podlegającej opodatkowaniu.
Premie pieniężne i dodatki są zazwyczaj traktowane jako dochód podlegający opodatkowaniu i mogą wiązać się z koniecznością wpłacenia składek na wynagrodzenia. Z kolei niektóre konta BIK kwalifikują się do zwolnień podatkowych lub preferencyjnego traktowania na mocy lokalnych przepisów.
Do najczęstszych rodzajów świadczeń rzeczowych należą:
- Transport: pojazdy służbowe, bilety na komunikację miejską i rowery
- Opieka zdrowotna: prywatne ubezpieczenie medyczne, dodatkowa opieka stomatologiczna i programy prozdrowotne
- Rozwój zawodowy: kursy szkoleniowe, certyfikaty i pomoc edukacyjna
- Zakwaterowanie: Udogodnienia zapewniane przez pracodawcę oraz wsparcie relokacyjne
- Posiłki: Dofinansowane posiłki, bony na artykuły spożywcze i przedpłacone karty na posiłki
Na przykład karta tranzytowa opłacana przez pracodawcę może kwalifikować się do korzystniejszego traktowania podatkowego w jednym rynku, ale być traktowana jako dochód podlegający opodatkowaniu w innym.
Obowiązkowe podstawy a dodatkowe świadczenia w różnych krajach
Świadczenia, które pomagają przyciągnąć najlepszych pracowników Utalentowani w jednym kraju, mogą być wymagane ustawowo w innym. Dlatego ważne jest, aby rozumieć zasady zatrudnienia na każdym rynku, do którego wchodzisz. Dzięki temu Twojej firmie pomaga spełniać zobowiązania specyficzne dla kraju oraz identyfikować możliwości oferowania konkurencyjnych świadczeń uzupełniających spełniających lokalne oczekiwania.
Oto szybki przegląd, jak wymagania różnią się na rynkach Międzynarodowy:
|
Kategoria świadczeń |
Porównania krajów |
|---|---|
|
Opieka zdrowotna |
Prywatne ubezpieczenie medyczne w Wielkiej Brytanii i Kanadzie ma zazwyczaj charakter uzupełniający. Tymczasem pracodawcy w Dubaju i Abu Zabi muszą zapewnić kwalifikujący się zakres ubezpieczenia zdrowotny. |
|
Urlop rodzicielski i rodzinny |
W USA nie ma uniwersalnego federalnego wymogu płatnego urlop rodzicielskiego . Jednakże kraje takie jak Bułgaria, Japonia i Słowenia zapewniają szerokie wymagania ustawowe dotyczące urlopu rodzinnego. |
|
Rozwój zawodowy |
W USA pomoc w pokryciu czesnego ma charakter uznaniowy. We Francji pracodawcy są zobowiązani do współfinansowania szkoleń zawodowych za pośrednictwem ustawowych składek na wynagrodzenia. |
|
Transport |
W krajach Ameryki Północnej parking finansowany przez pracodawcę jest zazwyczaj opcjonalny. We Francji pracodawcy muszą zwrócić co najmniej 50% kosztów kwalifikowanych abonamentów komunikacji miejskiej. |
|
Posiłki i odżywianie |
W wielu krajach posiłki w biurze są często uznaniowe. Meksyk reguluje kwalifikujące się programy bonów na artykuły spożywcze, natomiast brazylijski PAT ustala zasady dla uczestniczących pracodawców. |
Nie wszystkie ustawowe świadczenia pracownicze kwalifikują się jako świadczenia rzeczowe. Jednak rozróżnienie obowiązkowych zobowiązań od opcjonalnych korzyści jest kluczowe dla tworzenia lokalnie odpowiednich pakietów wynagrodzenie spełniających wymogi zgodności.
Korzyści rzeczowe dla zatrudniania międzynarodowe
Korzyści rzeczowe wzmacniają Twoją strategię wynagrodzenia, jednocześnie odpowiadając na potrzeby różnorodnego personelu Globalny. Dla pracodawców Międzynarodowy wyróżniają się trzy kluczowe korzyści rzeczowe.
Wynagrodzenie efektywne podatkowo
Podwyżki płac gotówkowych zazwyczaj wpływają na opodatkowane wynagrodzenie i związane z nimi składki na wynagrodzenia. Jednakże niektóre świadczenia niepieniężne kwalifikują się do zwolnień lub preferencyjnego traktowania na mocy lokalnych przepisów.
Na przykład kwalifikowane bony na posiłki lub świadczenia transportowe mogą przynosić większą wartość po opodatkowaniu niż równoważny dodatek gotówkowy. Efektem mogą być bardziej wartościowe nagrody dla twojego ZESPÓŁ bez porównywalnego wzrostu kosztów wynagrodzenia.
Ochrona przed lokalnymi naciskami kosztowymi
Inflacja i wahania walutowe mają odmienny wpływ na koszty utrzymania w zależności od rynku. Programy opieki zdrowotnej, mieszkaniowej i transportowej sponsorowane przez pracodawców mogą zapewnić członkom ZESPÓŁ bardziej przewidywalny dostęp do niezbędnych usług.
Negocjowanie stawek grupowych może również pomóc w obniżeniu indywidualnych wydatków, jednak rzeczywiste oszczędności zależą od lokalnych cen i ustaleń programowych.
Przyciąganie pracowników utalentowanych na różnych etapach kariery
Profesjonaliści na różnych etapach swojej kariery mają różne priorytety. Dostosowanie pakietów świadczeń pomaga Ci trafić do szerszego spektrum Zaplecze kadrowe.
- Specjaliści na początku kariery: sprzęt do pracy zdalnej, programy rozwoju zawodowego i dotacje na dojazdy do pracy
- Specjaliści w połowie kariery: wsparcie w opiece nad dziećmi, ubezpieczenie zdrowotne dla osób na utrzymaniu i bony żywieniowe
- Kadra zarządzająca: Dodatkowe świadczenia emerytalne, firmy i mieszkania korporacyjne
Oferowanie lokalnie istotnych świadczeń pokazuje, że rozumiesz potrzeby swojego ZESPÓŁ, wzmacnia reputację pracodawcy i wspiera utrzymanie pracowników na rynkach Międzynarodowy.
Wycena podatkowa transgraniczna i zgodność z przepisami dotyczącymi wynagrodzeń
Kraj i rodzaj świadczenia decydują o tym, jak Twoja firma ocenia i raportuje świadczenia rzeczowe. Dokładne obliczanie podatków i raportowanie wynagrodzeń zależą od stosowania właściwych przepisów w danym kraju.
Jak pracodawcy obliczają wartości świadczeń podlegających opodatkowaniu
Do powszechnych podejść do wyceny należą:
- Wartość rynkowa (FMV): Cena rynkowa lub rzeczywisty koszt świadczenia, skorygowany o wkłady pracowników zgodnie z obowiązującymi przepisami
- Statutory formulas : Określone metody wyceny świadczeń takich jak pojazdy firmowe, mieszkania i paliwo, które mogą różnić się od rzeczywistego kosztu świadczenia.
Wynikowa wartość podlegająca opodatkowaniu decyduje o sposobie ujmowania świadczenia w rozliczeniach płacowych i sprawozdaniach.
Jak działają podwyżki podatku brutto
Brutto wzrost podatku zwiększa wynagrodzenie brutto, aby pokryć podatki, zachowując uzgodnioną korzyść netto dla pracownika.
Na przykład, jeśli chcesz, aby członek zespołu otrzymał GBP 500 po hipotetycznym odliczeniu 20% podatek dochodowy, zapłacisz GBP 625 przed opodatkowaniem. Rzeczywiste obliczenia muszą również uwzględniać stosowne składki na wynagrodzenia i inne potrącenia.
Jak opodatkowane są świadczenia rzeczowe w różnych krajach
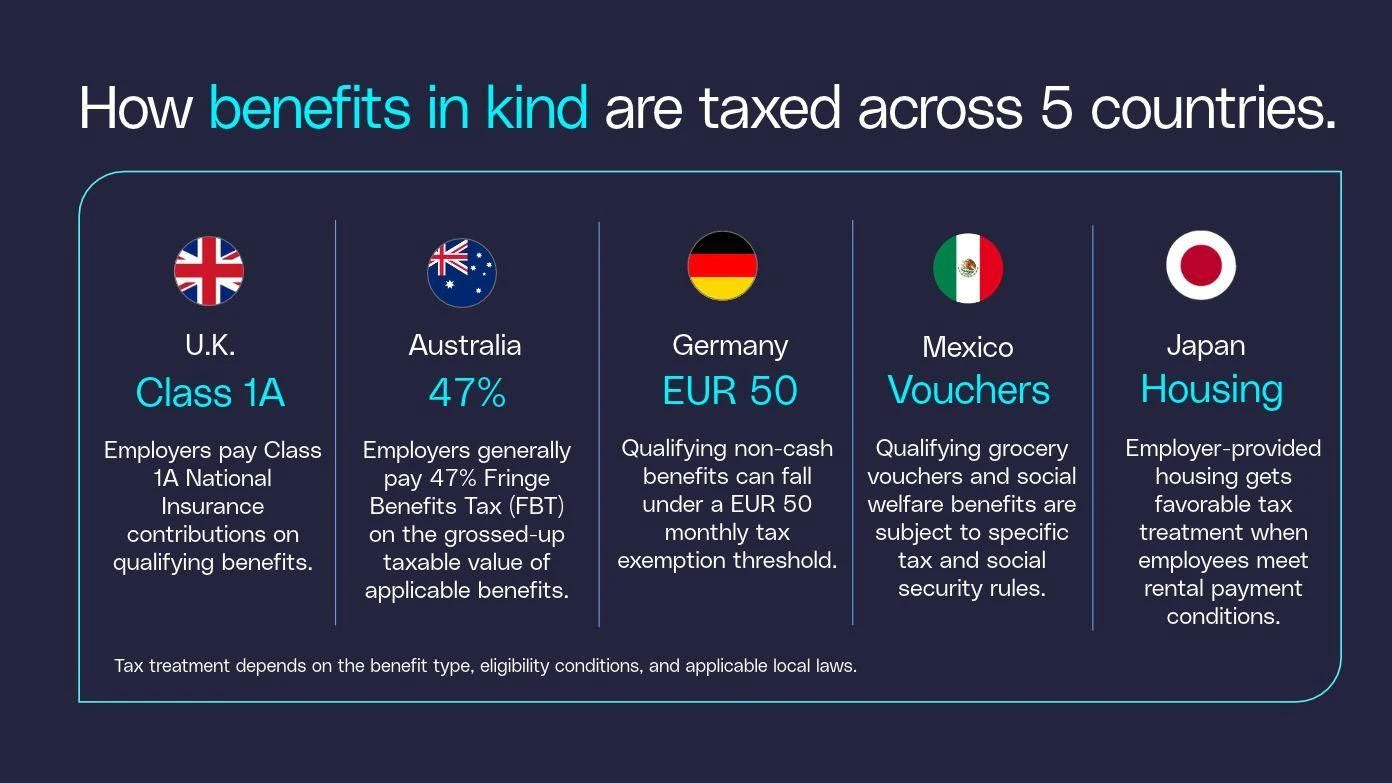
Obowiązki podatkowe znacznie różnią się na rynkach międzynarodowych. Oto jak pięć krajów podchodzi do opodatkowania świadczeń rzeczowych:
- Wielka Brytania: Pracownicy zazwyczaj wypłacają podatek dochodowy z opodatkowanych świadczeń, pobieranych w ramach Pay As You Earn lub korekt kodu podatkowego. W międzyczasie pracodawcy płacą składki na ubezpieczenie społeczne klasy 1A od kwalifikujących się świadczeń. HMRC wprowadzi obowiązkowe wynagrodzenie w czasie rzeczywistym dla pojazdów firmowych, związanych z nimi paliw oraz świadczeń medycznych w kwietniu 2027roku, rozszerzając je na większość pozostałych świadczeń w kwietniu 2028roku.
- Australia: Pracodawcy zazwyczaj płacą podatek od świadczeń pozapłacowych (FBT) w wysokości 47% od brutto wartości podlegającej opodatkowaniu odpowiednich świadczeń. Australijski Urząd Podatkowy stosuje dwa ustawowe wskaźniki brutto: 2.0802 dla świadczeń typu 1 oraz 1.8868 dla świadczeń typu 2 , w zależności od kwalifikacji do podatku od towarów i usług kredytów. Te czynniki obliczają odpowiedzialność pracodawcy za FBT, zamiast zwiększać jego wynagrodzenie.
- Niemcy: Kwalifikujące się świadczenia niepieniężne mogą zostać objęte 50 miesięcznym progiem zwolnienia z podatku (Sachbezugsfreigrenze) wynoszącym EUR na mocy art.8(2) ustawy o podatku dochodowym. Przekroczenie tego progu zazwyczaj powoduje, że cała kwota kwalifikującego świadczenia podlega opodatkowaniu.
- Meksyk: Niektóre świadczenia socjalne (previsión social), w tym kwalifikowane bony na artykuły spożywcze (vales de despensa), korzystają ze szczególnych zasad opodatkowania. Pracodawcy muszą spełnić wymagania SAT dotyczące autoryzowanych elektronicznych voucherów oraz ocenić obowiązujące zasady składek Meksykańskiego Instytutu Bezpieczeństwa Wspólnoty (IMSS).
- Japonia: W systemie mieszkaniowym shataku firma zakwaterowanie zapewniane przez pracodawcę może otrzymać korzystne traktowanie podatek dochodowy. Pracownicy zazwyczaj unikają opodatkowania z zasiłku mieszkaniowego, gdy płacą co najmniej 50% oficjalnie obliczonej kwoty czynszu. Jednakże sposób i warunki rozliczeń zależą od warunków zakwaterowania, a do niektórych kategorii pracowników stosuje się przepisy specjalne.
Jak dostarczać świadczenia rzeczowe globalnym zespołom
Oferowanie świadczeń rzeczowych w wielu krajach nie jest tak proste, jak dodanie korzyści do pakietu wynagrodzenia. Potrzebny jest również niezawodny sposób ich dostarczania, spełniający jednocześnie lokalne wymogi podatkowe i dotyczące zatrudnienia.
Stypendia gotówkowe mogą wydawać się wygodne, ale nieograniczone dodatki mogą wywołać naliczenie podatku dochodowego i dodatkowych składek na ubezpieczenie społeczne. Mogą one również nie spełniać wymagań dotyczących świadczeń, które muszą być zapewniane w ramach zatwierdzonych programów lub konkretnych ustaleń.
Zakładając podmioty lokalne, zyskujesz bezpośrednią kontrolę nad administracją świadczeń rzeczowych. Jednakże konfiguracja podmiotu może zająć kilka miesięcy i kosztować około 75,000 USD z góry, plus stałe wydatki prawne i administracyjne.
Pracodawca of record (pracodawca formalny) to alternatywa warta rozważenia. Dzięki G-P pracodawca formalny możesz organizować zatrudnienia, wdrażać i zarządzać członkami ZESPÓŁ w 180+ krajach bez zakładania lokalnych podmiotów.
Jako prawny pracodawca, G-P zarządza lokalnie odpowiednimi świadczeniami, zarządza potrąceniami z wynagrodzeń oraz odpowiada na wymagane podatki i wymagania zatrudnienia, więc Ty nie musisz tego robić.
Pracodawca formalny może również wspierać zgodność z przepisami dotyczące zatrudnienia, choć ekspozycja na stałą siedzibę (stała siedziba) zależy od działalności firmy oraz lokalnych przepisów podatkowych.
Jak zbudować zgodność z przepisami globalną politykę świadczeń rzeczowych
Spójna globalna polityka świadczeń pomaga zarządzać kosztami, spełniać różne lokalne wymagania i dostarczać konkurencyjny pakiet wynagrodzenie na różnych rynkach. Aby opracować skuteczne podejście, wykonaj poniższe cztery kroki.
1. Audyt lokalnych wymagań dotyczących świadczeń
Przejrzyj ustawowe świadczenia, przepisy dotyczące zatrudnienia oraz obowiązujące układy zbiorowe we wszystkich krajach, w których Organizacja zatrudnienia jest Organizacja. Oddziel obowiązkowe uprawnienia od opcjonalnych benefitów, które mogą wyróżnić Twoje pakiety wynagrodzenia. Weź pod uwagę lokalne oczekiwania personalne przy wyborze świadczeń rzeczowych lub uzupełniających.
2. Ustalanie zasad dotyczących podatków i dopłat brutto
Określ, w jaki sposób poszczególne świadczenia są wyceniane, opodatkowane i uwzględniane w sprawozdaniu z wynagrodzeń. Określ, które świadczenia kwalifikują się do zwolnień podatkowych i kiedy firma będzie wypłacać płatności brutto, aby zachować uzgodnione wynagrodzenie pracowników. Udokumentuj te decyzje, aby zapewnić spójność we wszystkich jurysdykcjach.
3. Wybierz zgodność z przepisami metody świadczenia
Przeanalizuj istniejące ulgi pieniężne i ustal, czy bony, konta firmowe lub świadczenia przyznawane bezpośrednio zapewniają lepsze traktowanie podatkowe. W niektórych jurysdykcjach kwalifikujące świadczenia niepieniężne podlegają określonym warunkom, podczas gdy inne zezwalają na korzystne podatkowo zwroty kosztów. Wybierz metodę dostawy odpowiadającą lokalnym wymaganiom.
4. Centralizacja administracji wielokrajowej
Korzystaj z Globalnej Platformy™ Zatrudnienia (Globalna platforma zatrudniania) do koordynacji świadczeń, raportowania płac oraz wymagań specyficznych dla kraju. Globalna platforma™ zatrudnienia G-Pwspiera scentralizowane zarządzanie personelem, dzięki czemu możesz łatwo rozwinąć swój zespół globalny w dowolnym miejscu.
Regularnie przeglądaj swoje polityki, gdy lokalne przepisy i potrzeby personalne się zmieniają.
Zbuduj konkurencyjny pakiet nagród całkowitych
W miarę jak Twoja firma rozwija się na rynkach międzynarodowych, świadczenia rzeczowe, które oferujesz, są równie ważne jak wynagrodzenia, które wypłacasz. Dostosowywane do lokalnych wymagań i oczekiwań personalnych, te korzyści mogą pomóc przyciągnąć Utalentowani pracownicy, zarządzać kosztami wynagrodzeń i stworzyć bardziej satysfakcjonujące doświadczenie pracowników.
G-P pracodawca formalnie łączy lokalne świadczenia, płace i wsparcie zatrudnienia do globalnego zatrudnienia w Upraszczanie.
Daj swojemu zespołowi globalne korzyści, które odzwierciedlają miejsce zamieszkania i pracy. Umów się na pokaz, aby zobaczyć, jak G-P pracodawca formalnie może pomóc.
Często zadawane pytania (FAQ)
Czym są świadczenia rzeczowe?
Świadczenia rzeczowe to niepieniężne dobra, usługi lub dodatki, które pracodawcy zapewniają oprócz regularnych wynagrodzeń. Typowe przykłady to prywatne ubezpieczenie zdrowotne, firma vehicles, mieszkania subsydiowane, bony na posiłki oraz programy rozwoju zawodowego.
Czy świadczenia w naturze podlegają opodatkowaniu?
Wiele świadczeń rzeczowych podlega opodatkowaniu, jednak sposób ich opodatkowania różni się w zależności od kraju i rodzaju świadczenia. Niektóre z nich kwalifikują się do zwolnień, obniżonych wycen lub preferencyjnego traktowania podatkowego na mocy lokalnych przepisów.
Jaka jest różnica między stypendium pieniężnym a świadczeniem rzeczowym?
Stypendium pieniężne to dodatek pieniężny wypłacany bezpośrednio pracownikowi. Świadczenie rzeczowe polega na zapewnieniu towarów, usług lub dostępu do określonych programów. W zależności od lokalnych przepisów, kwalifikujące się świadczenia niepieniężne mogą być opodatkowane korzystniej niż odpowiadające im świadczenia pieniężne.
Kto płaci podatek od świadczeń rzeczowych?
Obowiązki podatkowe zależą od lokalnych przepisów. W krajach takich jak Wielka Brytania i Niemcy pracownicy mogą być winni podatek dochodowy, podczas gdy pracodawcy płacą odpowiednie składki społeczne. W Australii pracodawcy zazwyczaj płacą osobny podatek od świadczeń pozapłacowych (FBT).
Jak pracodawca rejestrowany zarządza globalnymi świadczeniami rzeczowymi?
Pracodawca formalny, taki jak G-P pracodawca formalny, pełni rolę prawnego pracodawcy dla członków Międzynarodowy ZESPOŁ. Pomaga zarządzać lokalnymi świadczeniami, obliczać wartości podlegające opodatkowaniu, zarządzać potrąceniami z wynagrodzeń i wspierać zgodność z obowiązującymi wymogami zatrudnienia.