Kluczowe wnioski
- Stała siedziba (stała siedziba) tworzy obecność podlegającą opodatkowaniu: Twoja firma może wywołać stałą siedzibę poprzez stałą siedzibę działalności, działalność agenta zależnego, określone długoterminowe projekty lub inne kwalifikujące się działania biznesowe.
- Zasady stała siedziba różnią się w zależności od kraju: Prawo krajowe oraz obowiązujące traktaty podatkowe określają progi, zwolnienia i obowiązki podatkowe, które mają zastosowanie.
- Praca zdalna może wpływać na ekspozycję stała siedziba: Urzędy podatkowe mogą sprawdzać, jak często członkowie ZESPÓŁ pracują z danego miejsca, jakie działania wykonują oraz czy istnieje komercyjny powód ich obecności w kraju.
- Zarządzanie ryzykiem stała siedziba wymaga ciągłej kontroli: Monitoruj lokalne działania, uprawnienia kontraktowe, ustalenia dotyczące pracy zdalnej oraz zmiany w działalności podczas ekspansji poza granicami.
Jedną z najważniejszych rzeczy, które warto rozważyć przed wejściem na nowy Ryn, jest stała siedziba (stała siedziba). stała siedziba może podlegać Twojej firmie podatkom korporacyjnym oraz szeregowi nowych zobowiązań. Przepisy różnią się znacznie w zależności od lokalnego prawa, obowiązujących umów podatkowych, sposobu działania ZESPÓŁ oraz rodzaju działalności gospodarczej.
W miarę jak Twoja firma rozszerza działalność międzynarodową, zrozumienie potencjalnych czynników stała siedziba może pomóc Ci wcześnie dostrzec kwestie podatkowe i zgodnościowe oraz uniknąć niespodzianek, które mogłyby pokrzyżować Twoje plany. W tym artykule dowiesz się, co musisz wiedzieć o stałym zakładzie, jak on działa i jakie kroki możesz podjąć, aby zarządzać ryzykiem.
Czym jest zakład stały?
Stały zakład to pojęcie podatkowe, którego kraje używają, aby ustalić, czy dana firma ma wystarczającą obecność, aby pobierać podatki od niektórych zysków z lokalnej działalności. Ustanowienie opodatkowanej obecności w danym kraju może wywołać korporacyjne zobowiązania do realizacji zobowiązań finansowych oraz innych zobowiązań związanych z przestrzeganiem przepisów.
stała siedziba może powstać na kilka sposobów. Część z nich obejmuje celowe działania biznesowe, takie jak utrzymywanie stałego miejsca prowadzenia działalności, działanie za pośrednictwem zależnego agenta lub realizowanie określonych projektów wystarczająco długo, aby osiągnąć odpowiedni próg. W innych przypadkach firma może przypadkowo stworzyć stałą siedzibę poprzez operacje transgraniczne lub działania członków ZESPOŁ. Dokładne zasady różnią się w zależności od kraju i obowiązującej umowy podatkowej.
Wpływ umów podatkowych na stałe miejsce prowadzenia działalności
Traktaty podatkowe pomagają określić, który kraj może opodatkować konkretne dochody z działalności gospodarczej i mogą zmniejszyć ryzyko podwójnego opodatkowania. Wiele traktatów opiera swoje zasady stała siedziba na Modelowej Konwencji Podatkowej Organizacji Współpracy Gospodarczej i Rozwoju (OECD) lub na Modelowej Konwencji Narodów Zjednoczonych (ONZ) o unikaniu podwójnego opodatkowania.
Modele te stanowią ramy. Jednakże ostateczne zasady ustalają poszczególne traktaty. Umowa może określać różne progi dla projektów budowlanych, usług, agentów zależnych i innych działań. Jeśli nie istnieje obowiązujący traktat, krajowe przepisy podatkowe kraju goszczącego zazwyczaj decydują, czy działalność Twojej firmy tworzy obecność podatkową.
Jak działa stały zakład?
Gdy firmy utworzą stałą siedzibę, samorządy mogą nakładać podatki od zysków przypisanych tej stałej siedzibie. Twoja firma może również mieć obowiązki związane z rozliczaniem i raportowaniem na mocy lokalnych przepisów podatkowych. Niespełnienie tych wymagań może skutkować problemami z zgodnością i Kary.
Przy wejściu do nowej Rynek musisz przeanalizować obowiązujące przepisy oraz potencjalne wyzwalacze stała siedziba.
Stałe miejsce działalności to jeden z częstych sposobów, w jaki stała siedziba może powstać. Jeśli posiadasz biuro, fabrykę, warsztat lub inne miejsce do regularnej działalności gospodarczej, możesz stworzyć stała siedziba.
Organy podatkowe sprawdzą, czy:
- Posiadasz określone biuro lub siedzibę firmy w danym kraju.
- Członkowie zespołu regularnie prowadzą tam działalność biznesową.
- Twoja firma korzysta z tej lokalizacji na stałe.
Twoja firma może również tworzyć stałą siedzibę, współpracując z agentem zależnym. W przeciwieństwie do agentów działających niezależnie i zazwyczaj reprezentujących wielu klientów, agent zależny działa w imieniu Twojej firmy. Na przykład w Wielkiej Brytanii stała siedziba może powstać, gdy osoba regularnie zawiera umowy lub jest główną przyczyną zamknięcia umowy.
Niektóre traktaty stosują również progi czasowe. Na przykład traktat podatkowy USA-Tajlandia określa stała siedziba, gdy niektóre usługi doradcze obejmują 90 dni w okresie 12miesiąca. Ten sam traktat przewiduje próg ponad120dni dla niektórych projektów budowlanych lub instalacyjnych.
Zwolnienia dotyczące stałej siedziby
Niektóre działania mogą wykraczać poza zasady stała siedziba, jeśli są ograniczone zakresem i traktowane jako przygotowanie lub pomocnicze do podstawowej działalności. Typowe przykłady obejmują:
- Przechowywanie, eksponowanie lub dostarczanie towarów.
- Utrzymywanie spis do przechowywania lub przetwarzania.
- Zakup towarów lub zbieranie informacji.
- Korzystanie ze stałego miejsca prowadzenia działalności gospodarczej w celu realizacji ograniczonych działań wspierających.
Wyjątki te nie są uniwersalne. Dokładne traktowanie zależy od lokalnego prawa i obowiązującej umowy podatkowej. Niektóre traktaty zawierają także zasady antyfragmentacyjne, które uniemożliwiają firmom dzielenie powiązanych działań biznesowych między lokalizacje lub podmioty w celu uzyskania zwolnień stała siedziba.
Na przykład niektóre traktaty dwustronne wyraźnie wykluczają niektóre czynności magazynowania lub dostawy z zasad stała siedziba, gdy firmy spełniają inne warunki traktatowe.
Jak ustalić stałe miejsce prowadzenia działalności
Ustalenie, czy Twoja firma posiada stała siedziba, zaczyna się od zbadania, czym zajmuje się Twoja firma w kraju.
Rozważ następujące kluczowe pytania:
- Obecność fizyczna: Czy Twoja firma korzysta z biura, warsztatu lub innych miejsc do prowadzenia działalności biznesowej? Czy członkowie ZESPOŁU pracują zdalnie z biura domowego?
- Czas trwania: Jak długo Twoi członkowie ZESPOŁ, wykonawcy lub projekty działają w kraju?
- Uprawnienia do umowy: Czy ktoś lokalnie ma uprawnienia do zawierania umów lub odgrywa główną rolę w ich zabezpieczaniu w imieniu firmy?
- Działalność biznesowa: Czy lokalni członkowie ZESPÓŁ realizują podstawowe zadania generujące przychody, czy ich działalność ogranicza się do funkcji przygotowawczych lub pomocniczych?
- Zasady traktatu: Czy obowiązujący traktat podatkowy zmienia krajowy standard stała siedziba, czy ustala konkretne progi czasowe?
Żaden pojedynczy czynnik nie decyduje o stała siedziba w każdym przypadku. Zrozumienie, czy Twoja firma ma obecność podatkową w innym kraju, wymaga spojrzenia na działalność jako całość. Organy podatkowe wezmą pod uwagę całokształt faktów i okoliczności. W związku z tym, gdy twoja firma zaczyna się rozwijać ponad granicami, musisz przejrzeć zarówno prawo lokalne, jak i obowiązujące traktaty, zanim założysz, że twoja działalność wykracza poza zasady stała siedziba.
Współpraca z pracodawcą formalnym może Upraszczanie Global Recruiting podczas oceny ryzyka stałej działalności gospodarczej oceniać. G-P pracodawca formalnie zapewnia wszystko, czego potrzebujesz, aby organizacja zatrudnienia była zgodna w 180+ krajach — bez zakładania podmiotów. Posiadamy największy zespół ZESPÓŁ złożony z regionalnych ekspertów KADRY i prawników w branży, którzy pomogą Ci poruszać się po stała siedziba, abyś mógł szybko i zgodnie z przepisami budować i zarządzać swoim zespołem globalny.
Oddział kontra zakład stały
Zarówno oddział, jak i stały zakład mogą stanowić podmiot podlegający opodatkowaniu w innym kraju. Nie są one jednak takie same i w różny sposób wpływają na zobowiązania podatkowe i przestrzeganie przepisów.
Zarejestrowany oddział jest formalnym rozszerzeniem spółki macierzysta. Zazwyczaj firmy tworzą je poprzez celową lokalną rejestrację. Oddziały nie posiadają odrębnej osobowości prawnej od jednostki nadrzędnej, lecz stanowią rozszerzenie istniejącej organizacji.
Niezarejestrowany stały zakład, w przeciwieństwie do tego, może powstać w wyniku działalności twojej firmy. Znany również jako „de facto stały zakład”, możesz go nieumyślnie utworzyć, nawet jeśli nigdy nie zarejestrujesz oddziału ani podmiotu lokalnego. Organy podatkowe oceniają sposób, w jaki Twoja firma działa na rynku lokalnym, aby ustalić, czy jej działalność generuje wystarczającą liczbę zobowiązań podatkowych, które skutkują powstaniem zobowiązań podatkowych.
Spółka zależna będąca w całości własnością przedsiębiorstwa różni się od obu tych typów spółek. Jest to odrębna jednostka prawna należąca do spółki macierzysta. Oddziały zarejestrowane stanowią rozszerzenie działalności, natomiast spółki zależne są odrębne. Taka struktura może chronić spółkę macierzystów przed pewnymi zobowiązaniami, pod warunkiem prawa lokalnego i okoliczności.
Wymiar operacyjny | Zarejestrowany oddział | Niezarejestrowany zakład stały (de facto) | Całkowicie zależna spółka zależna |
|---|---|---|---|
Osobowość prawna | Rozszerzenie spółki macierzystej | Brak odrębnego podmiotu prawnego | Oddzielny podmiot prawny |
Odpowiedzialność korporacyjna | Rodzic zazwyczaj pozostaje odpowiedzialny | Rodzic pozostaje odpowiedzialny za lokalne działania | Odpowiedzialność zazwyczaj spoczywa na spółce zależnej |
Proces rejestracji | Formalna rejestracja lokalna | Może powstać bez rejestracji | Wymagane formalne ustanowienie |
Podatek dochodowy dla przedsiębiorstw | Zyski lokalne podlegające opodatkowaniu | Zyski przypisywane stała siedziba zazwyczaj podlegają opodatkowaniu | Spółka zależna zwykle opodatkowana jako lokalna firma |
Repatriacja zysków | Zyski zazwyczaj trafiają bezpośrednio do spółki dominującej, zgodnie z lokalnymi przepisami podatkowymi | Brak odrębnej repatriacji; przypisane zyski pozostają częścią spółki macierzysty | Dystrybucje do spółki dominującej mogą obejmować dywidendy i powiązane z nimi przepisy podatkowe |
Rodzaje stałych zakładów i przykłady
Stała firma może przybierać różne formy, w zależności od tego, jak działa Twoja firma w danym kraju. Zrozumienie tych trzech typów może pomóc w określeniu sytuacji, w których istnieje ryzyko narażenia na opodatkowanie.
1. Fizyczna stała siedziba
Fizyczna stała placówka to sytuacja, gdy Twoja firma utrzymuje stałe miejsce działalności w innym kraju. Typowe przykłady obejmują:
- Biura
- Warsztaty
- Fabryki
- Place budowy lub instalacji
- Miejsca wykorzystywane do wydobywania zasobów naturalnych
Praca zdalna może jeszcze bardziej skomplikować sytuację. Biuro centralne pracownika nie tworzy automatycznie stała siedziba. Jednak urzędy podatkowe będą sprawdzać, jak często członkowie ZESPÓŁ pracują z danego miejsca, czy Twoja firma faktycznie wykorzystuje to miejsce jako miejsce działalności oraz czy istnieje komercyjny powód, by profesjonalista pracował z danego kraju.
Współczesne wytyczne OECD uwzględniają szerszy kontekst handlowy. Biuro domowe staje się bardziej istotne dla analizy stała siedziba, gdy lokalizacja skutecznie wspiera działalność firmy w tym Rynek. Na przykład profesjonalista może zarządzać lokalnymi Klienci, rozwijać biznes lub realizować inne działania specyficzne dla Rynek. Różnica polega zasadniczo na tym, gdzie ktoś pracuje, a gdzie twoja firma prowadzi interesy.
Szczególnie ważne są dwa czynniki:
- 50% punkt odniesienia: Praca z domu lub innego miejsca spoza firmy przez co najmniej połowę całkowitego czasu pracy profesjonalisty w ciągu 12miesiąca może uczynić dane miejsce bardziej istotnym w ocenie stała siedziba.
- Powód komercyjny: Samo spełnienie 50% punkt odniesienia nie powoduje stała siedziba. Organy podatkowe rozważają również, czy istnieje uzasadniony powód komercyjny, by profesjonalista pracował z danego kraju, a nie przede wszystkim dla wygody osobistej lub Utrzymanie utalentowanych pracowników.
2. Cyfrowa stała siedziba
W niektórych krajach obowiązują cyfrowe lub ekonomiczne zasady stosunek/związk, a firmy mogą być zobowiązane do zapłacenia podatków, jeśli na rynku istnieje znaczna działalność nawet bez tradycyjnej fizycznej obecności. Te zasady mogą mieć zastosowanie, jeśli Twoja firma generuje znaczące przychody, świadczy usługi cyfrowe lub utrzymuje dużą bazę użytkowników w kraju.
Na przykład w Indiach obowiązuje standard znaczącej obecności ekonomicznej (SEP) . Zgodnie z obowiązującymi przepisami, może ona obowiązywać, gdy wartość określonych transakcji z osobami w Indiach przekroczy 20 milionów rupii indyjskich w roku podatkowym. Norma SEP może mieć również zastosowanie, gdy przedsiębiorstwo systematycznie współpracuje z co najmniej 300,000 użytkownikami w Indiach.
Posiadanie SEP nie jest tym samym, co posiadanie tradycyjnego stałego zakładu. W Indiach traktuje się to jako koncepcję powiązania biznesowego podlegającą prawu krajowemu, co oznacza, że firmy muszą również rozważyć, czy obowiązująca umowa podatkowa może zmienić wynik.
3. Stała siedziba oparta na agentach
Twoja firma może mieć stałą siedzibę dzięki działalności podmiotu zależnego w innym kraju. Dzieje się tak zazwyczaj wtedy, gdy w Twoim imieniu działa osoba lub firma, która ma znaczący udział w tworzeniu lub finalizowaniu umów.
Agenci nie zawsze potrzebują formalnego upoważnienia do podpisu, by stworzyć stała siedziba. Zgodnie z nowoczesnymi standardami traktatowymi ryzyko stałej działalności gospodarczej może również wzrosnąć, gdy ktoś regularnie odgrywa główną rolę prowadzącą do zawierania umów, które twoja firma regularnie zawiera. Na przykład lokalny przedstawiciel sprzedaży może negocjować kluczowe warunki umowy z klientem, pozostawiając firmie formalne podpisanie umowy bez większych lub żadnych dalszych negocjacji.
Niezależni agenci zazwyczaj narażają się na niższe stała siedziba, gdy działają w swoim imieniu i prowadzą działalność w ramach normalnej działalności. 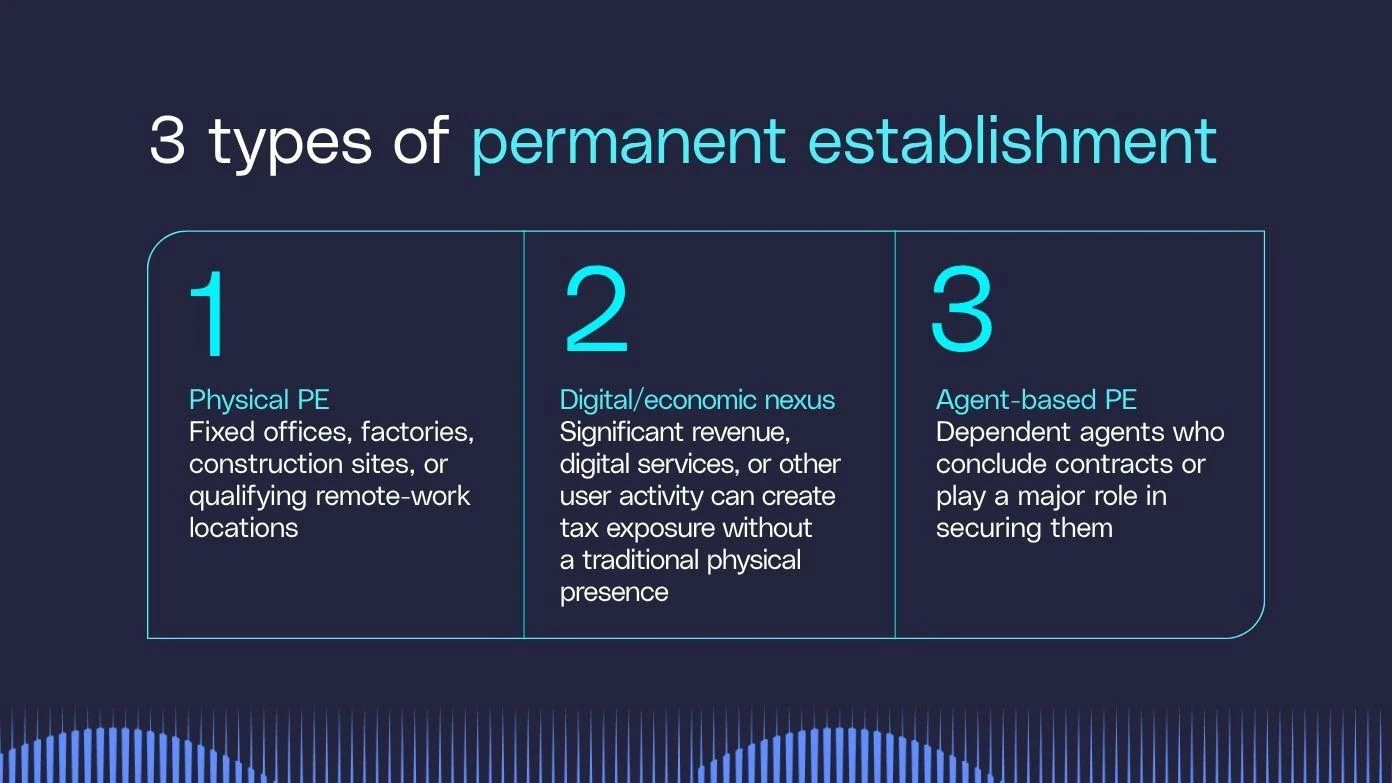
Jak różnią się przepisy dotyczące stałych zakładów w poszczególnych krajach
Zasady dotyczące stałego zakładu różnią się w zależności od jurysdykcji, szczególnie gdy praca zdalna jest częścią równania. Prawo krajowe i mające zastosowanie umowy podatkowe określają sposób, w jaki poszczególne kraje oceniają, czy Twoja działalność powoduje powstanie obowiązku podatkowego. W przypadku braku mającej zastosowanie umowy o unikaniu podwójnego opodatkowania ostateczną decyzję podejmuje prawo krajowe.
Na przykład Niemcy zazwyczaj nie traktują biura centralnego pracownika jako stała siedziba, gdy firma nie ma wystarczającej kontroli nad tą przestrzenią. Może to pozostać prawdą nawet jeśli Twoja firma pokrywa koszty domowego biura lub nie zapewnia innego miejsca pracy. Jednakże działania zarządcze mogą być traktowane inaczej, zwłaszcza gdy kadra zarządzająca wyższego szczebla podejmuje kluczowe decyzje biznesowe w kraju.
Austria podchodzi do sprawy bardziej szczegółowo, opierając się na faktach. Władze rozważą, jak często pracownik pracuje z domu, czy firma zapewnia inne miejsce pracy oraz czy istnieje komercyjny powód takiego rozwiązania. Praca zdalna stanowiąca 50% lub więcej czasu pracy danego specjalisty staje się istotnym czynnikiem, ale sama w sobie nie determinuje wyniku.
Jak przepisy dotyczące stałych zakładów różnią się w zależności od branży
Zasady stała siedziba mogą się również różnić w zależności od rodzaju pracy wykonywanej przez Twoją firmę. Niektóre branże opierają się w dużej mierze na projektach fizycznych, podczas gdy inne skupiają się bardziej na usługach, kontraktach lub lokalnych przedstawicielach.
- Budowa: Projekty budowlane i instalacyjne mogą tworzyć stała siedziba, gdy trwają poza terminy określone w umowie i terminy. W modelu OECD próg ten wynosi na ogół ponad 12 miesięcy, natomiast w modelu ONZ stosuje się krótszy, sześciomiesięczny limit.
- Doradztwo i usługi: Przedsiębiorstwa świadczące usługi mogą stawiać czoła innym wyzwaniom, ponieważ często działają bez stałego biura. Niektóre traktaty stosują zasady usługi stała siedziba oparte na czasie, w tym próg 183-dni w okresie 12miesięcy.
- Pośrednictwo i sprzedaż: Relacje z agentami mają większe znaczenie w branżach, w których negocjują lub zabezpieczają interesy lokalni przedstawiciele. Ekspozycja stała siedziba może wzrosnąć, gdy agent w dużej mierze polega na Twojej firmie lub regularnie odgrywa kluczową rolę przy finalizowaniu umów.
Dokładny standard nadal zależy od prawa lokalnego i obowiązującego traktatu, ale działalność branżowa może zadecydować o tym, które testy stała siedziba mają największe znaczenie.
Ryzyko i korzyści posiadania stałego zakładu
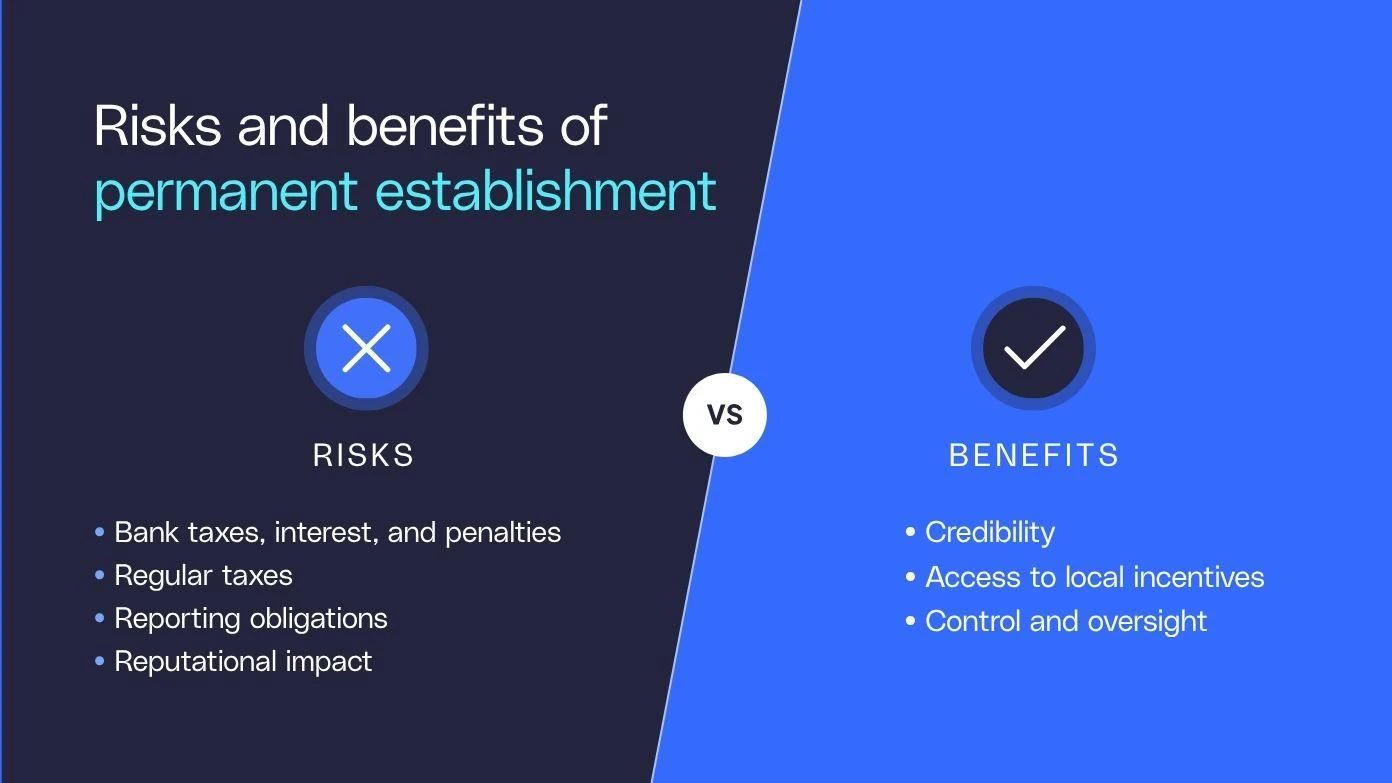
Posiadanie stałej placówki może wiązać się zarówno z obciążeniami związanymi z przestrzeganiem przepisów, jak i z przewagą strategiczną, często w zależności od tego, czy obecność ta jest celowa.
Ryzyko
Największym ryzykiem jest stworzenie stała siedziba, zanim firma będzie miała systemy do zarządzania lokalnymi podatkami i obowiązkami sprawozdawczymi. Potencjalne konsekwencje stałego ustanowienia obejmują:
- Zaległe podatki, odsetki i Kary: Twoja firma może być winna podatku za wcześniejsze okresy, jeśli władze uznają, że stała siedziba już istniała.
- Dodatkowe wymagania zgodności: stała siedziba może przeprowadzić Podatek od osób prawnych w zakresie składania dokumentacji, prowadzenia dokumentacji oraz innych lokalnych obowiązków sprawozdawczych.
- Wyższe koszty administracyjne: Nowe zobowiązania mogą zwiększać koszty lokalnego podatku, księgowości, wsparcia prawnego lub KADRY.
- Obawy reputacyjne: Nieoczekiwane problemy podatkowe lub zgodności mogą skomplikować relacje z władzami lokalnymi, członkami ZESPÓŁ oraz partnerami biznesowymi.
Korzyści
Korzyści płynące z posiadania stałej placówki są najbardziej istotne, gdy Twoja firma celowo ustanawia formalną, legalną obecność. Zarejestrowany oddział lub inna zaplanowana lokalna struktura może wspierać szersze cele biznesowe i oferować szereg korzyści.
- Lokalna wiarygodność: Formalna obecność może wzmocnić wiarygodność wśród Klienci, partnerów biznesowych i władz.
- Dostęp do zachęt: Niektóre jurysdykcje oferują zachęty podatkowe, dotacje i inne programy kwalifikującym się lokalnym przedsiębiorstwom.
- Większy dostęp do Rynku: Obecność lokalna może ułatwić organizację zatrudnienia, otwieranie kont bankowych lub zabezpieczanie umów.
- Większa kontrola operacyjna: Bezpośrednie zarządzanie lokalnymi działaniami może dać firmie większy nadzór nad codziennymi operacjami.
Najważniejsza jest tutaj intencja. Celowa obecność lokalna może wspierać plany ekspansji, podczas gdy niespodziewana stała siedziba może prowadzić do zobowiązań podatkowych i zgodności, których firma się nie spodziewała.
Jak zarządzać ryzykiem związanym z zakładami stałymi
Nie zawsze da się całkowicie wyeliminować ryzyko związane z działalnością stałych zakładów, ale można je ograniczyć, rozumiejąc, jak działają Twoi pracownicy i operacje w różnych krajach. Jeśli Twoja firma już stworzyła stałą siedzibę, ograniczenie przyszłej ekspozycji oznacza zmianę działań lub warunków, które ją spowodowały. Twoja firma może być potrzebna osobno rozwiązać istniejące zobowiązania podatkowe i rozliczeniowe.
- Poznaj lokalne zasady: Przed wejściem do nowego Rynek zapoznaj się z krajowym prawem podatkowym oraz obowiązującymi umowami. Zwróć szczególną uwagę na testy dotyczące stałego miejsca, agentów, usług i czasu trwania projektu.
- Sporządz jasne umowy lokalne: Upewnij się , że umowy o zatrudnieniu, wykonawca i agencji odzwierciedlają lokalne wymagania i dokładnie definiują rolę, uprawnienia i stosunek pracy każdej osoby.
Jak ograniczyć narażenie stałych zakładów
Możesz również podjąć praktyczne kroki, aby zmniejszyć ryzyko, że codzienne operacje spowodują nieoczekiwane obciążenie podatkowe.
- Określ wyraźnie osobę upoważnioną do zawierania umów: określ, kto może negocjować, finalizować i zatwierdzać umowy. Lokalni członkowie ZESPOŁ, którzy regularnie odgrywają kluczową rolę w pozyskiwaniu transakcji, mogą zwiększyć ryzyko trwałej działalności.
- Śledź praca zdalna układzie: Dokumentuj, gdzie pracują członkowie ZESPOŁ, jak często tam pracują oraz czy dane układy służą celom biznesowym, czy głównie odzwierciedlają osobiste preferencje.
- Przeanalizuj lokalne działania: Zastanów się, czy praca w danym kraju wspiera podstawowe operacje generujące dochody, czy też ogranicza się do funkcji przygotowawczych lub pomocniczych.
- Ponowna ocena wraz ze wzrostem działalności: Ryzyko stałej placówki może się zmieniać wraz ze zmianami liczby pracowników, obowiązków, aktywności klientów czy czasu spędzonego w kraju.
- Rozważ formalną pracodawcę do zatrudnienia: Jeśli chcesz przetestować nowy rynek przed podjęciem decyzji o utworzeniu własnej jednostki, pracodawca formalny może zaoferować elastyczną opcję zatrudnienia, podczas gdy oceniasz długoterminową strukturę operacyjną swojej firmy.
Zmniejszenie ryzyka stałej siedziby dzięki G-P pracodawca formalny
Znajomość lokalnych przepisów, dokumentowanie ustaleń dotyczących pracy i analiza sposobu funkcjonowania firmy mogą pomóc w ustaleniu ryzyka zanim powstanie nieoczekiwane zobowiązanie podatkowe.
G-P pracodawca formalny daje szybszą drogę do budowania globalnych zespołów, bez konieczności angażowania się w zakładanie podmiotu od pierwszego dnia. W naszej Globalnej Platformie™ Zatrudnienia (Globalna platforma zatrudniania) zainstalowaliśmy 14+ lat doświadczenia prawnego i KADRY, pozwalając Ci na organizację zatrudnienia i skalowanie zgodnie z przepisami w 180+ krajach w ciągu kilku minut.
Zmniejsz ryzyko niezgodności z przepisami dzięki wsparciu ekspertów w każdym procesie roboczym.
Zamów demo już dziś, aby zobaczyć, jak G-P może wspierać ekspansję globalną twojej firmy.
Często zadawane pytania
Jak uniknąć uruchomienia stałej siedziby?
Możesz zmniejszyć ryzyko stałego zakładu, przeglądając lokalne przepisy podatkowe i obowiązujące traktaty przed wejściem do nowego Rynek. Zwracaj uwagę na stałe lokalizacje biznesowe, uprawnienia do umowy, czas trwania projektu, ustalenia dotyczące pracy zdalnej oraz działania lokalnych członków ZESPOŁ. Twoja firma powinna ponownie ocenić ekspozycję stała siedziba w miarę zmian w operacjach.
Jak posiadanie stałego zakładu wpływa na moje zobowiązania podatkowe?
Gdy Twoja firma utworzy stałą siedzibę, kraj goszczący może zazwyczaj opodatkować zyski przypisane tej stałej siedzibie. Twoja firma może również spełniać lokalne wymogi dotyczące rejestracji, raportowania i prowadzenia dokumentacji Podatek od osób prawnych. Dokładne obowiązki zależą od prawa krajowego i wszelkich obowiązujących umów podatkowych.
Czy pracownik zdalny może wywołać stałą siedzibę?
Biuro domowe pracownika Zdalny może przyczynić się do stała siedziba, ale zależy to od faktów i okoliczności. Urzędy podatkowe biorą pod uwagę, jak często członek zespołu pracuje z danego miejsca, czy firma faktycznie wykorzystuje ją jako miejsce działalności oraz czy istnieje komercyjny powód, by działać z danego kraju. Zgodnie z obecnymi wytycznymi OECD, 50% punkt odniesienia jest ważnym czynnikiem, ale sam w sobie nie tworzy stała siedziba.
Jaka jest różnica między agentem zależnym a niezależnym dla celów stałej siedziby?
Pełnomocnik działający w imieniu Twojej firmy i może wywołać stałą siedzibę, gdy regularnie finalizuje umowy lub odgrywa kluczową rolę w zabezpieczaniu umów zatwierdzonych przez firmę. Niezależni agenci zazwyczaj stanowią niższe ryzyko stała siedziba, gdy działają w ich imieniu i prowadzą działalność w ramach normalnej działalności.
Czym jest umowa podatkowa?
Traktat podatkowy to porozumienie między dwoma lub więcej krajami, które pomaga określić, który kraj może opodatkować konkretne dochody i zmniejsza ryzyko podwójnego opodatkowania. Wiele traktatów definiuje również stałe siedziby i ustala progi dla takich działań, jak projekty budowlane, usługi lub działalność agentów zależnych.