主なポイント
- 業務方針の見直し: 業務契約中に管理、事業統合、財務的独立、継続性に変化が生じた場合、状況を再評価してください。
- 関連法を適用する:関係国および業務体制について、現地での評価を求める。
- 現実に合わせて対応しましょう。支援があれば真の自立を維持し、適切な関係であれば仕事を雇用へと移行させます。
- 分析と管理を分離する:分類支援と支払いはそれぞれ異なる目的を持つため、対象国を個別に確認する。
請負人誤分類とは、独立した請負人として雇われた人が、請負人というラベルにかかわらず適用法上の従業員であることを指します。 米国拠点の組織が国際的に専門家を関与させる場合、課題はしばしば可視性にあります。人事、人事部が契約を持ち、財務部門が請求書を把握し、ビジネスチームが業務の進め方を理解しています。
これらの異なる視点は、業務契約の理解に大きな穴を生むことがあります。 そのギャップを埋めることで、チームは潜在的な問題を認識し、ビジネスのニーズに合った業務体制を選択することができます。
請負人 誤分類 と実際の業務関係を比較してください
元の契約書には、当事者が意図した範囲と権利が記録されている。職務分類の見直しでは、業務の遂行方法や専門家への報酬の支払い方法など、現在運用されている関係性も考慮に入れる必要があります。米国の連邦雇用税の目的においては、IRSは関係の実質が地位を決定すると明言している。
したがって、実質的な業務変更は、以前の決定を見直すための実際的な理由となる。レビューでは、最初に記録された記述だけに頼るのではなく、何がいつ変更されたのかを明確にすべきである。あなたのビジネスチームの業務契約の説明は、人事、人事部、法務がその履歴を理解するのに役立ちます。
不一致は、それ自体が結論ではなく、調査すべき理由となる。両者の関係を明確に説明することで、現地の顧問は、その法的意義を評価するためのより強固な根拠を得ることができる。
制御、統合、独立性、継続性を文脈に沿って解釈する
レビューは、「誰かが独立して仕事をしている」といった漠然とした表現に頼るのではなく、観察可能な具体的な行動を記述することで、より有益なものになります。国際労働機関の雇用関係勧告2006 (第198号)は、雇用関係を特定するための各国のアプローチに関する拘束力のないガイダンスです。適用法によって特定の業務契約の地位が決定されます。
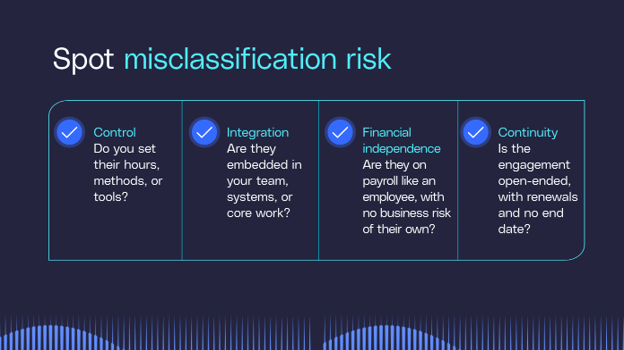
統制、統合、財政的自立、継続性は、地域評価において記録しておくべき有用な分野である。それらの重要性は、法的枠組みと関係性全体によって異なり、警告サインを数えるだけでは信頼できる分類判断はできません。
あなたの仕事の説明では、以下の点を具体的に示す必要があります。
- 指示と管理:誰が作業の実施方法を指示し、専門家がどの程度の裁量権を保持しているかを説明してください。これにより、意思決定権の配分が、関係性を評価する人物にとって明確になる。
- 組織への統合:サービスが貴社の業務にどのように適合するか、また専門家が組織とどのように連携するかを説明してください。仕事とビジネスとの関連性は、役職名だけでは説明しきれないほど詳細に語られるべきだ。
- 経済的自立:専門家の利益または損失の機会を含め、経済的な取り決めを記録してください。請求書に対する支払いは、その全体像のごく一部しか捉えていない。
- 期間と継続性: 業務契約の歴史や、当事者が明確なプロジェクトを期待しているのか、継続的な関係を期待しているのかを説明してください。 これにより、評価は最新の契約日だけでなく、より広い文脈で行われるようになる。
作業全体像が確立された後、チームは関係から生じる可能性のある義務を評価できます。
給与、福利厚生、雇用リスクを考慮に入れる
合意済みの請求書を支払うことで、商取引における支払プロセスが完了する。関係が適用法に基づく雇用関係であれば、雇用、給与、法定福利厚生、未履行義務に関連する紛争リスクも抱える可能性があります。
米国連邦雇用税において、 合理的な根拠なしに従業員を請負人と分類すると、適用される救済規定のもとで税負担が発生する可能性があります。
国際的契約、人事部、法務部、給与担当者が、実際の取り決めに何が適用されるのかを共通理解する必要があります。 労働者の所在地、業務契約履歴、現在の慣行などが評価の参考になります。 そうすれば、各部門は分類を特定の部署が所有する契約上の問題として扱うのではなく、調査結果をそれぞれの責任範囲に結びつけることができる。
記録に残る米国の事例は、実際の業務上の事実が商業的な取り決めよりも優先される場合があることを示している。2023年、陪審はトラベロンの医療輸送運転手は契約者として扱われ、バンのリース、保険、メンテナンス、設備費用が賃金から差し引かれているにもかかわらず、従業員であると判断しました。労働省によれば、彼らは事業の不可欠な存在であり、会社の管理下にあり、利益や損失の機会はないとされました。
請負業者に費用を請求しても、彼らが独立した存在になるわけではない。不一致が特定されたら、その対応策は業務の組織方法を改善するためのものでなければならない。
業務契約を整合させるか、仕事を雇用に移すか
有益な対応は、まず自社がその関係から何を必要としているかを明確にすることから始まります。目標は、チームが実務で維持できる体制であり、適切な文書化と管理体制がそれを支えることです。
ビジネスチームは、継続に必要な業務の範囲を確立します。人事部や法務部は、関連する現地評価を調整し、その調査結果を企業が実行可能な決定に翻訳します。 業務責任者を巻き込むことで、真の独立性が運営モデルに適合するかどうかを判断しやすくなる。
この評価は、以下の2つの実践的な道筋を示している。
- 真に独立した業務契約を継続すること: 事実および適用法が請負人の状態を支持する場合、契約および業務慣行はその独立性を反映すべきです。 また、独立した業務契約を求める専門家の希望にも適している必要があります。
- 仕事を雇用に移す: 関係が雇用を必要とする場合、雇用条件は継続的な仕事のための適切な構造を提供します。 その後、チームは役割や関係する国に合わせて移行計画を立てることができます。
国際的 請負人 業務契約の場合、作業の定義と状況の評価は、適切な契約書の作成、請求書の手配、支払いの前に行われます。 各管理段階は、選択された関係性をサポートし、文書作成と支払い処理に関する明確な責任分担を定めています。その順序を守ることで、チームが業務契約を立てるための確かな基盤ができます。
運用上のニーズは、より具体的になっていく。独立した契約には契約や請求書の管理が必要です。雇用移行には雇用契約、入社プロセス、給与計算、福利厚生のサポートが必要です。 必要な業務の適用範囲を確認してください。契約分析や支払いは、国によって適用範囲が異なる場合があります。
G-Pとの適切な業務連携を支援してください
独立した関与については、 G-P Contractor請負人契約を現地のルールに照らして分析し、40+国での具体的な修正案を提案します。
既存の契約書をアップロードすることも、プラットフォームが生成した契約書を個別に、またはまとめて使用することもできます。請求書、承認、支払い、調整は一つのワークフローで行われ、現地通貨での支払いと 190+国でのリアルタイム支払い追跡が可能です。
雇用代行業者(EOR) G-P 就職
雇用主(雇用代行業者(EOR))とは、他社の代わりにチームメンバーを法的に雇用する組織のことです。 雇用が必要な業務では、 G-P雇用代行業者(EOR)が 180+国での請負人から雇用への移行を支援します。私たちは法的雇用主となり、雇用契約、入社プロセス、給与計算、地方税申告、福利厚生を扱うため、あなたは自分の地元法人なしで雇用が可能です。
あなたの国、既存の契約、業務契約の履歴、実際の業務取り決めを G-P デモ に持ち込み、選んだ道に合ったサポートを探りましょう。
よくある質問
国際労働機関基準は、従業員を判定するためのどのような指針を提供していますか?
勧告番号 198 は、労働者と雇用主の関係を定義し労働者を保護する方法を提案し、各国政府に向けたものです。人事、人事部、または法務チームの場合、その対象となる対象者は、会社の業務契約承認手続きではなく、国家政策の策定に情報を提供する役割を説明します。
グローバル請負人の雇用の仕組みとは?
分類評価と契約準備の後、オペレーションハンドオフでは請求書の作成・承認者、支払いの通貨、追跡・調整の責任が確定されます。 請求書の承認は支払処理を承認するものであり、支払追跡機能は決済に向けた進捗状況を示す。これらの活動の明確な所有権を持つことで、財務チームは支払いを完了まで追跡できます。
G-Pを使用したグローバル請負人の雇用は何が違うのですか?
G-P Contractor 、人事部、財務担当者が、書類作成と支払い管理の間で責任が移る際に、共有された請負人の詳細を調整するのを支援します。 契約書を作成する担当者と、請求書を承認したり支払いを照合したりする担当者が異なる場合、こうした継続性は役立ちます。
IRSはどのようにして誰かが独立請負人かどうかを判断するのでしょうか?
米国の連邦雇用税については、IRSは行動上の支配、財務上の支配、および関係の種類を総合的に評価します。地位を決定する単一の要因や要因の数はありません。業務遂行方法を管理する権利を保持していることは、積極的な指示がなくても重要となる場合があるため、日常的な監督が限定的であるだけでは分析は完了しない。