主なポイント
- 現物給付とは、現金以外の形で提供される特典のことです。例としては、雇用主が提供する医療、交通、住宅、食事、専門能力開発などがあります。
- 給付金の要件や税制上の取り扱いは国によって異なります。ある市場で任意の特典が別の市場では必須の場合があり、税制上の免除や給与支払い義務は地域の規制によって異なります。
- 現物支給による福利厚生は、グローバルな採用戦略を強化します。適格給付は税制上の優遇を提供し、地域の労働力ニーズに対応し、国際的市場全体で人材を引きつけ、維持するのに役立ちます。
- 地域に根ざしたアプローチは、グローバルな福利厚生管理を簡素化します。G-P雇用代行業者(EOR)を利用して、180+国におけるチームメンバーの福利厚生や給与要件を管理し、現地の法人を設立せずに管理しましょう。
現物給付 もグローバル報酬戦略を強化するための一つの方法です。健康保険や交通手段から住宅や食事券まで、これらの非現金特典は税制上の優遇措置を提供し、地域の福利厚生要件を満たす助けとなり、雇用主としての評判を強固にします。
しかし、現物給付は国境を越えて平等に扱われるわけではない。地域の規制や税制に関する適切な知識があれば、グローバルチームのニーズに合った競争力のある法令遵守の 福利厚生パッケージ を作成できます。
現物給付の解説:非現金報酬の仕組み
現物給付(現物給付(BIK)または付加給付とも呼ばれる)とは、雇用主が通常の給与に加えて提供する、現金以外の物品、サービス、または特典のことです。従業員は直接現金を受け取るわけではないが、これらの福利厚生には経済的な価値がある。税務当局は公正市場価値や定められた計算式を用いて課税価値を決定することがあります。
現金によるボーナスや手当は一般的に課税対象所得とみなされ、給与からの源泉徴収の対象となる場合があります。対照的に、特定のBIK(福利厚生給付)は、現地の法律に基づき、税制上の免除または優遇措置の対象となる。
最も一般的な現物給付の種類には、以下のようなものがあります。
- 交通手段:社用車、公共交通機関の定期券、自転車
- 医療:民間医療保険、歯科治療の追加補償、および健康増進プログラム
- 専門能力開発:研修コース、資格取得支援、教育支援
- 住宅: 雇用主提供の宿泊施設および転勤支援
- 食事:補助付き食事、食料品券、プリペイド食事カード
例えば、雇用主が支払うトランジットパスは、ある市場ではより有利な税制優遇を受けても、別の市場では課税所得として扱われることがあります。
国境を越えた義務的な基準と付加的な特典
一つの国で優秀な人材を惹きつけるための福利厚生が、別の国では法定要件となる場合があります。だからこそ、参入するすべての市場における雇用ルールを理解することが重要です。これにより、会社は国ごとの義務を果たし、現地の期待に応える競争力のある補足給付の機会を見極めることができます。
国際的市場ごとに要件がどのように異なるかを簡単にご紹介します:
|
給付カテゴリー |
国別比較 |
|---|---|
|
医療 |
英国とカナダでは、民間の医療保険は一般的に補完的な役割を担っている。一方、ドバイとアブダビの雇用主は 適格な健康保険の適用範囲を提供しなければなりません。 |
|
育児休暇および家族休暇 |
アメリカには 連邦政府による普遍的な有給育児休暇の要件はありません 。しかし、ブルガリア、日本、スロベニアなどの国々では、広範な法定育児休暇制度が設けられている。 |
|
専門能力開発 |
米国では授業料補助は一般的に裁量によるものである。一方、フランスでは雇用主が法定の給与天引きを通じて職業訓練に貢献することが義務付けられている。 |
|
交通機関 |
北米諸国では、雇用主が費用を負担する駐車場は通常任意である。フランスでは、雇用主は対象となる公共交通機関の定期券料金の少なくとも50 %を払い戻す必要がある。 |
|
食事と栄養 |
多くの国では、オフィスでの食事は任意参加であることが多い。メキシコは対象となる食料品券プログラムを規制しており、ブラジルのPATは参加する雇用主に対する規則を定めている。 |
法定の雇用給付のすべてが、現物給付として認められるわけではありません。しかし、義務義務とオプション特典を区別することは、コンプライアンス要件を満たす地域に合った報酬パッケージを構築する上で非常に重要です。
国際採用における物資優遇
現物給付は、多様なグローバルな労働力のニーズに応えるとともに、報酬戦略を強化します。国際的雇用主にとって、3つの主要な現物利益があります。
税効率の良い報酬
現金給与の増加は一般的に課税対象の報酬や関連する給与拠出に影響します。ただし、特定の非現金給付は、現地の法律に基づき、免除または優遇措置の対象となる場合があります。
例えば、 適格な食事券 や交通給付は、同等の現金手当よりも税引き後価値が高い場合があります。 その結果、報酬コストの増加が同等に増えることなく、チームにとってより価値のある報酬が得られることがあります。
地域的なコスト圧力に対する保護
インフレと為替変動は、市場によって生活費に異なる影響を与える。雇用主が提供する医療、住宅、交通プログラムは、チームメンバーにより予測可能に必須サービスへのアクセスを提供します。
団体料金の交渉は個人の費用削減にも役立ちますが、実際の節約額は現地の価格設定やプログラム内容によって異なります。
キャリア段階を超えた人材の引き付け
キャリアの段階が異なる専門家は、それぞれ異なる優先事項を持っている。福利厚生パッケージをカスタマイズすることで、より幅広い人材プールにアピールできます。
- 若手専門職向け:リモートワーク用機器、専門能力開発プログラム、通勤費補助
- 中堅専門職向け:育児支援、扶養家族向け医療保険、食事券
- 上級幹部: 補足退職給付、会社車両、法人住宅
地域に合った福利厚生を提供することで、チームのニーズを理解し、雇用主としての評判を強化し、国際的市場全体での定着率を支えます。
国境を越えた税務評価と給与計算コンプライアンス
国や給付の種類によって、会社が現物給付をどのように評価し報告するかが決まります。正確な税額計算と給与報告は、各国の適切な規則を適用することにかかっています。
雇用主が課税対象となる福利厚生の価値を計算する方法
一般的な評価手法には以下のようなものがある。
- 公正市場価値(FMV): 給付金の市場価格または実際の費用を、適用される規則に基づく従業員の拠出を調整したものです
- Statutory formulas : 会社用車両、住宅、燃料などの給付に対する評価方法が定められており、実際の給付費用とは異なる場合があります。
その結果得られる課税対象額によって、その給付が給与計算や報告にどのように反映されるかが決まります。
税金のグロスアップの仕組み
税金総額は税金を相殺するために総報酬を増加させ、従業員の合意された純利益を維持します。
例えば、チームメンバーに20%の所得税控除後にGBP500を受け取らせたい場合、税引き前にGBP625支払うことになります。実際の計算では、適用される給与控除やその他の控除額も考慮に入れる必要があります。
各国における現物給付への課税方法
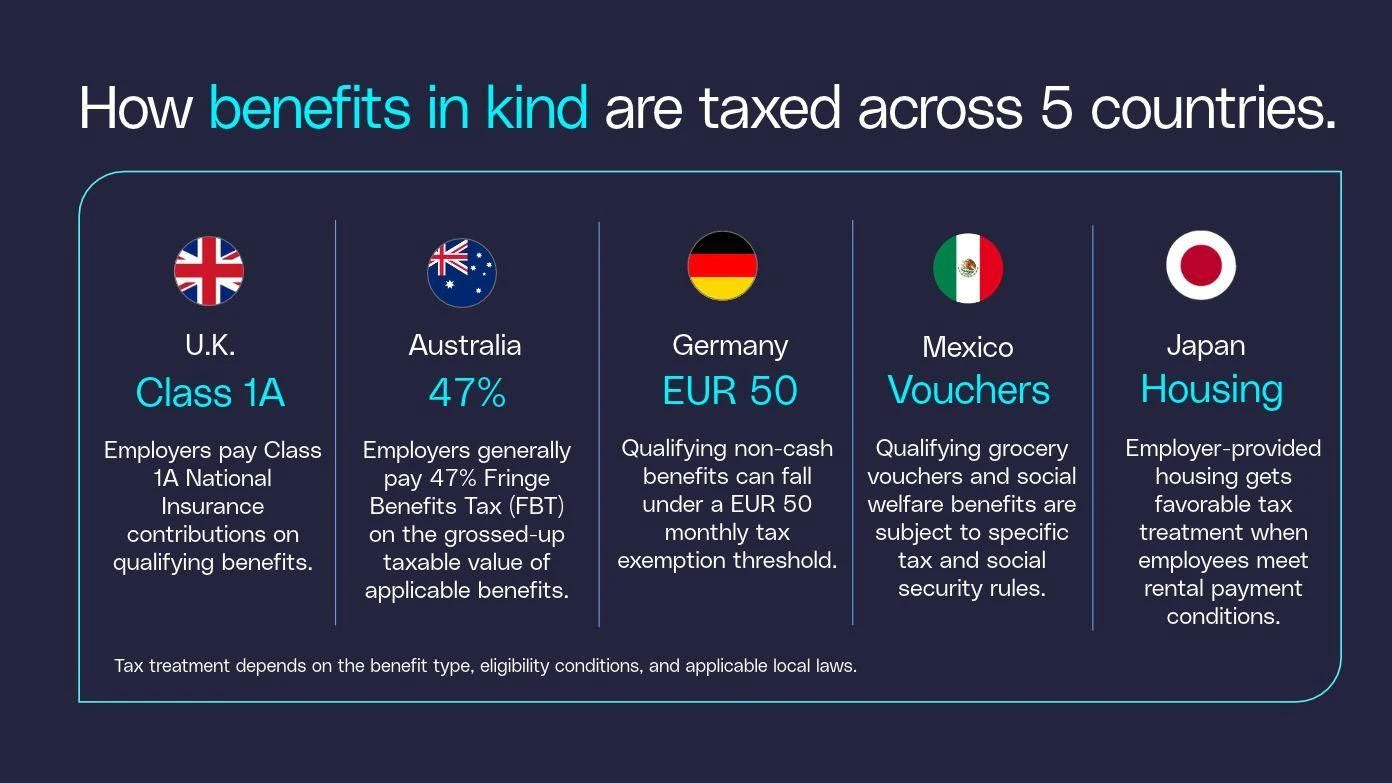
国際的市場によって税務義務は大きく異なります。 以下は5か国が給付の現物課税にどのように取り組んでいるかです:
- 英国: 従業員は通常、源泉徴収制度や税法調整を通じて徴収される課税給付に対して所得税を支払います。 一方、雇用主は対象となる給付に対してクラス1 A国民保険料を支払います。HMRCは2027年4月に会社の車両、関連燃料、医療給付に対するリアルタイム給与計算の義務化を導入し、2028年4月には残りのほとんどの給付に拡大します。
- オーストラリア:雇用主は通常、該当する福利厚生の課税対象額を総額化した金額に対して、 47 %の福利厚生税(FBT)を支払います。オーストラリア税務局は、2つの法定の総括係数を用いています: 2。0802 はタイプ 1 給付と 1。8868 は物品サービス税控除の適格性に応じて、タイプ 2 給付の対象となります。 これらの要素は、従業員の実収収入を増やすのではなく、雇用主のFBT責任を算出します。
- ドイツ:適格な非現金給付は、所得税法第8条( 2 )に基づく月額50ユーロの非課税限度額( Sachbezugsfreigrenze )に該当する場合があります。この基準額を超えると、通常、対象となる給付金の全額が課税対象となります。
- メキシコ:特定の社会福祉給付金( previsión social )、対象となる食料品券( vales de despensa )などは、特別な税制上の扱いを受ける。雇用主は 認可された電子バウチャー に関するSAT要件を遵守し、適用されるメキシコソーシャルセキュリティインスティテュート (IMSS)拠出規則を評価する必要があります。
- 日本:shataku 会社 住宅制度の下では、雇用主が提供する宿泊施設は所得税の優遇を受けることができます。従業員は通常、公式に算出された賃貸相当額の少なくとも50%を支払う場合、住宅手当の課税を回避できます。ただし、適用される計算方法および条件は住居形態によって異なり、特定の労働者カテゴリーには特別な規則が適用されます。
グローバルチームに現物給付を提供する方法
複数の国で現物給付を提供するのは、報酬パッケージに特典を追加するだけでは簡単ではありません。また、現地の税金や雇用に関する要件を満たしながら、確実に商品を届ける方法も必要です。
現金手当は便利に思えるかもしれませんが、無制限の手当は所得税や追加の社会保障拠出を引き起こす可能性があります。また、承認されたプログラムや特定の取り決めを通じて提供されなければならない給付金の要件を満たしていない可能性もある。
現地法人を設立することで、現物給付の管理を直接的にコントロールできるようになります。ただし、法人設立には数か月かかる場合があり、初期費用として約75米ドル、 000ドルに加えて、継続的な法的費用と管理費用がかかります。
雇用主(雇用代行業者(EOR))は、検討に値する代替案です。 G-P雇用代行業者(EOR)を使えば、180+国でチームメンバーを雇用、オンボーディング、管理できますが、現地の法人を設立する必要はありません。
法的な雇用主として、G-Pは 地域に合った給付を管理し、給与源泉徴収を管理し、適用される税務や雇用要件に対応しているため、あなたはその必要はありません。
雇用代行業者(EOR)は法令遵守の雇用形態を支援することもできますが、恒久的施設( 恒 久的施設)の露出は会社の活動や地域の税法によって異なります。
グローバル現物給付政策遵守の法令の構築方法
一貫したグローバル福利厚生ポリシーは、コスト管理、地域ごとの要件対応、市場間での競争力のある報酬パッケージの提供に役立ちます。効果的なアプローチを構築するには、以下の4つのステップに従ってください。
1 。監査地方給付要件
採用するすべての国で、法定福利厚生、雇用規則、適用される団体交渉協定を確認してください。必須の権利とオプションの特典を分けて、報酬パッケージを差別化しましょう。現物給付や補足給付を選ぶ際は、地域の労働力の期待を考慮してください。
2 。税金およびグロスアップに関する方針を確立する
各福利厚生がどのように評価され、課税され、給与計算を通じてどのように報告されるかを決定する。どの福利厚生が税制優遇の対象となり、従業員の合意された手取り給与を守るために会社が総額支払いを行う時期を特定しましょう。 すべての管轄区域における一貫性を促進するため、これらの決定事項を文書化してください。
3 。選択法令遵守給付の提供方法
既存の現金手当を見直し、バウチャー、法人口座、または直接支給される福利厚生のうち、どれがより税務上有利かを判断する。一部の管轄区域では、対象となる非現金給付に特定の条件を課している一方、税制上の優遇措置のある払い戻しを認めている管轄区域もある。現地の要件を満たす配送方法を選択してください。
4 。複数国にわたる管理業務を一元化する
グローバル雇用プラットフォーム™(グローバル雇用プラットフォーム)を利用して、福利厚生、給与報告、国ごとの要件を調整しましょう。G-Pのグローバル雇用プラットフォーム™(グローバル雇用プラットフォーム)は、集中型労働力管理をサポートしているため、グローバルチームをどこでも簡単にスケールできます。
地域の規制や労働力のニーズが変わる中で、定期的にポリシーを見直しましょう。
競争力のある総合報酬パッケージを構築する
会社が国際的に拡大するにつれて、提供する現物給付は給与と同じくらい重要です。地域の要件や労働力の期待に合わせて調整することで、これらの福利厚生は人材の獲得、報酬コストの管理、そしてより充実した従業員体験の創出に役立ちます。
G-P 雇用代行業者(EOR)は、地域に限定した福利厚生、給与計算、雇用支援を統合し、グローバルな雇用を簡素化します。
グローバルチームに、住みどころどこで働きているかを反映した福利厚生を提供しましょう。デモを予約 して、 G-P 雇用代行業者(EOR)がどのように役立つかを確かめてください。
よくある質問(FAQ)
現物給付とは何ですか?
現物給付とは、雇用主が通常の給与に加えて提供する、現金以外の物品、サービス、または特典のことです。一般的な例としては、民間健康保険、会社の車両、補助付き住宅、食事券、専門能力開発プログラムなどがあります。
現物給付は課税対象ですか?
現物給付の多くは課税対象となるが、その扱いは国や給付の種類によって異なる。地方自治体の規制に基づき、免除、評価額の減額、または優遇税制の対象となるものもある。
現金給付と現物給付の違いは何ですか?
現金手当とは、労働者に直接支払われる金銭的手当のことです。現物給付とは、物品、サービス、または特定のプログラムへのアクセスを提供するものです。地域の法律によっては、対象となる非現金給付は、同額の現金給付よりも有利な税制上の扱いを受ける場合があります。
現物給付にかかる税金は誰が支払うのか?
納税義務は、地域の規制によって異なります。イギリスやドイツなどの国では、労働者は所得税を支払う必要があり、雇用主は適用される社会保険料を支払うことがあります。オーストラリアでは一般的に、雇用主に対して別途福利厚生税(FBT)が課される。
雇用主はどのようにしてグローバルな現物給付を管理しているのでしょうか?
雇用主(雇用代行業者(EOR))は、 G-P 雇用代行業者(EOR))が、国際的 チームメンバーの法的雇用主として機能します。 これは、地域に適した福利厚生の管理、課税対象額の計算、給与控除の管理、および適用される雇用要件への準拠を支援するものです。