主なポイント
- 恒久的施設(恒久的施設)は課税対象の存在を創出します: あなたの会社は、固定された事業所、扶養代理人の活動、特定の長期プロジェクト、またはその他の適格な事業活動を通じて恒久的施設を発動することができます。
- 恒久的施設の規則は国によって異なります: 国内法および適用される租税条約が適用する閾値、免除、税務義務を定めています。
- リモートワークは恒久的施設への露出に影響を与えることがあります: 税務当局は、チームメンバーがどのくらいの頻度で勤務しているか、どのような活動を行っているか、そして国内での商業的な理由があるかどうかを調べることができます。
- 恒久的施設リスクの管理は継続的な見直しが必要です: 国境を越えて拡大する際の現地活動、契約権限、リモートワークの取り決め、運用の変化を監視しましょう。
新しい市場に入る前に最も重要なことの一つは恒久的施設(permanent establishment)です。 恒久的施設は、あなたの会社に法人税や新たな義務を課す可能性があります。 ルールは地域の法律、適用される租税条約、チームの働き方、そして関わる事業の種類によって大きく異なります。
会社 が国際的に拡大する中で、 恒久的施設の潜在的なトリガーを理解することで、税務やコンプライアンスの問題を早期に発見し、計画を狂わせる予期せぬ事態を避けることができます。 恒久的施設について知っておくべきこと、その仕組み、そしてリスクを管理するために講じるべき対策について説明します。
恒久的施設とは何ですか?
恒久的施設とは、各国が企業の事業活動から得られる特定の利益に対して課税するのに十分な拠点があるかどうかを判断するために用いる税務上の概念です。国に課税対象の拠点を設立すると、法人所得税やその他のコンプライアンス義務が発生する可能性があります。
恒久的施設はいくつかの方法で生じます。 中には、固定の事業所を維持すること、従属的な代理人を通じて事業を行うこと、または適用される基準を満たすのに十分な期間特定のプロジェクトを実行することなど、意図的な事業活動を伴うものもある。また、会社が国境を越えた業務やチームメンバーの活動を通じて、意図せずに恒久的施設を作ってしまうこともあります。 具体的な規則は国や適用される租税条約によって異なります。
租税条約が恒久的施設に与える影響
租税条約は、どの国が特定の事業所得に課税できるかを決め、二重課税のリスクを減らすのに役立ちます。多くの条約は恒久的施設の規則を、経済協力開発機構(OECD) モデル課税条約 や国連(UN) モデル二重課税防止条約に基づいています。
これらのモデルは枠組みを提供する。しかし、最終的なルールは個々の条約によって定められる。条約には、建設プロジェクト、サービス、従属代理店、その他の活動に関して、異なる基準値が設定される場合があります。適用される条約が存在しない場合、通常はホスト国の国内税規則が、あなたの会社の活動が課税対象となる存在を生み出しているかどうかを決定します。
恒久的施設はどのように機能するのですか?
企業が恒久的な施設を設立すると、地方自治体はその恒久的施設に帰属する利益に対して税金を課すことができます。 また、あなたの会社は地元の税法に基づく申告や申告義務を負っている場合もあります。 これらの要件を満たさないと、コンプライアンス問題や違約金が発生する可能性があります。
新しい市場に入る際は、適用される法律や恒久的施設のトリガーを確認する必要があります。
固定の事業所は恒久的施設がよく現れる一つの方法です。 オフィス、工場、作業場、または通常の業務に使う場所があれば、恒久的施設を作ることができます。
税務当局は以下の点について調査します。
- あなたは国内に特定のオフィスまたは事業所を所有しています。
- チームメンバーはそこで定期的に業務活動を行っている。
- あなたの会社はその場所を継続的に利用しています。
また、扶養代理人と取引する際に恒久的施設を設立することも可能です。 独立して複数のクライアントを代理する代理店とは異なり、扶養代理人は会社の代理として行動します。例えばイギリスでは、恒久的施設は 、習慣的に契約を締結したり 、契約終了の主な原因となった場合に生じることがあります。
一部の条約では、時間に基づく閾値も用いられている。例えば、米タイ租税協定では、特定のコンサルティングサービスが12か月の期間内に延長された90日を超える場合に恒久的施設が定められています。同条約では、一部の建設または設置プロジェクトに対して120日を超える期限を設けている。
恒久的施設免除
特定の活動は、範囲が限定され、コアビジネスの準備や補助的と見なされると、恒久的施設の規則外に含まれることがあります。 一般的な例としては、以下のようなものがあります。
- 商品の保管、陳列、または配送。
- 保管や処理のための在庫管理。
- 商品を購入したり、情報を収集したりすること。
- 限定的な支援活動のために、固定の事業所を使用すること。
これらの例外は普遍的なものではない。具体的な取り扱いは、現地の法律および適用される租税条約によって異なります。また、一部の条約には断片化防止規則があり、企業が恒久的施設免除を主張するために関連事業活動を地域や事業体間で分割することを禁止しています。
例えば、一部の二国間条約では、企業が他の条約条件を満たす場合、特定の保管や配送活動を恒久的施設規則から除外しています。
恒久的施設の判定方法
あなたの会社に恒久的施設があるかどうかを判断するには、まずあなたのビジネスが国内で何をしているかを調べることから始まります。
以下の重要な質問について考えてみてください。
- 物理的な存在感: あなたの会社は継続的な事業運営のためにオフィスや作業場、その他の場所を利用していますか? 在宅オフィスからリモートで働くチームメンバーはいますか?
- 期間: あなたのチームメンバー、 請負業者、プロジェクトはどのくらいの期間国内で活動していますか?
- 契約権限: 地元の誰かが契約締結権限を持っているか、会社のために契約を成立させる主要な役割を果たす者はいますか?
- 事業活動: 現地チームのメンバーは主要な収益創出業務を担っていますか?それとも準備や補助的な機能に限定されていますか?
- 条約規則: 適用される租税条約は国内恒久的施設の基準を変更したり、特定の期限を設定したりしますか?
恒久的施設がすべての場合に決まる単一の要因はない。 自社が他国に課税対象の存在があるかどうかを理解するには、事業全体を見直す必要があります。 税務当局は、事実関係と状況全体を考慮するだろう。そのため、会社が国境を越えて拡大し始める際には、恒久的施設の規則外であると判断する前に、現地の法律と適用される条約の両方を確認する必要があります。
雇用主(雇用代行業者(EOR))と連携することで、会社が恒久的な事業リスクを評価する間、グローバルな採用を簡素化できます。 G-P雇用代行業者(EOR)は、180+国でコンプライアンスを守り雇用するために必要なすべてを提供します — 法人を設立する必要はないのです。当社は業界最大のチームを擁する地域内の人事、人事部、法務専門家を擁し、恒久的施設のナビゲートを支援し、グローバルチームを迅速かつ適切に構築・管理できます。
支店対恒久的施設
支店と恒久的施設はどちらも、他国における課税対象となる拠点となり得る。しかし、これらは同じものではなく、納税義務や法令遵守に異なる影響を与えます。
登録された支社または支店は親会社の正式な延伸です。 通常、企業は意図的な現地登録を通じてそれらを作成する。支店は親会社とは別の法人格を持たず、既存組織の延長として機能します。
一方、未登録の恒久的事業所は、あなたの会社の活動によって生じることがあります。 「事実上の恒久的施設」とも呼ばれ、支店や現地法人を登録していなくても、意図せずして作成してしまう可能性があります。税務当局は、貴社の事業が地域内でどのように運営されているかを評価し、その活動が納税義務を発生させるのに十分な課税対象となる存在を生み出しているかどうかを判断します。
完全子会社は、これら2つとは異なります。親会社が所有する別の法人格です。登記上の支店は事業の延長である一方、子会社は別個の存在である。この構造は、現地の法律や関係する状況に応じて、親会社を特定の責任から守ることができます。
運用面 | 登録支社または支店 | 未登録の恒久的施設(事実上の) | 完全子会社 |
|---|---|---|---|
法人格 | 親会社の拡張 | 別個の法人格は存在しない | 別個の法人格 |
企業の賠償責任 | 親は一般的に責任を負う | 保護者は地域活動に関して引き続き責任を負います。 | 責任は一般的に子会社にある |
登録手続き | 正式な地方登録 | 登録なしで発生する可能性がある | 正式な法人化が必要です |
法人所得税 | 国内での利益は一般的に課税対象となる | 恒久的施設に帰属する利益は通常課税対象です | 子会社は通常、現地会社として課税されます |
利益の送金 | 利益は通常、現地の税制に従って親会社に直接分配される。 | 別途返還は行われず、帰属利益は親会社の一部として残ります | 親会社への分配には、配当金および関連する税制上の規則が関係する場合があります。 |
恒久的施設の種類と例
恒久的な設立は、あなたの会社が国でどのように運営されているかによって異なる形態をとることがあります。これら3つのタイプを理解することで、税務上のリスクが発生する可能性のある箇所を特定しやすくなります。
1 。物理的恒久的施設
物理的な常設施設とは、あなたの会社が他国に固定された事業所を保持していることを指します。一般的な例としては、以下のようなものがあります。
- オフィス
- ワークショップ
- 工場
- 建設現場または設置現場
- 天然資源の採掘に利用される場所
リモートワークは状況をより複雑にする可能性がある。従業員の自宅オフィスが自動的に恒久的施設を作るわけではありません。 しかし、税務当局はチームメンバーがその場所で働く頻度、会社が実質的にその場所を事業場所として利用しているか、そしてその国で働く専門家の商業的理由があるかどうかを調べます。
現代のOECDの指針は、より広範な商業的状況を考慮に入れている。在宅オフィスは、その場所があなたの会社のビジネスを効果的に支える場合、恒久的施設分析においてより重要になります。 例えば、専門家は地元の顧客を管理したり、ビジネスを発展させたり、市場特有の活動を行うことがあります。本質的に、誰がどこで働いているかと、あなたの会社がどこで事業を行っているかの違いです。
特に重要な要因が2つあります。
- 50% ベンチマーク:12か月間、専門職の総労働時間の少なくとも半分を在宅または他の非会社勤務地で行うことで、恒久的施設評価においてその場所の関連性が高まります。
- 商業的な理由:50%のベンチマークを満たすだけで恒久的施設が発動しません。税務当局はまた、専門職がその国で働く正当な商業的理由があるかどうか、単なる個人的な便宜や人材保持のためではないかも考慮します。
2 。デジタル恒久的施設
一部の国では、デジタル関連や経済関連実体、関連組織のルールが適用され、伝統的な物理的な拠点がなくても市場内で大規模な活動がある場合は税金を課すことがあります。 これらのルールは、あなたの会社が大きな収益を上げている場合、デジタルサービスを提供している場合、または国内に大きなユーザー基盤がある場合に適用されます。
例えば、インドは重要な経済的存在(SEP)基準を採用している。現行の規則では、課税年度中にインド国内の人々との特定の取引が20万インドルピーを超える場合に適用される可能性があります。SEP基準は、企業がインド国内で少なくとも300 、 000ユーザーと体系的に関わっている場合にも適用されます。
SEP(特別環境拠点)を持つことは、従来の恒久的施設を持つこととは異なります。インドではこれを国内法上の事業関連性の概念として扱っており、企業は適用される租税条約によって結果が変わるかどうかも考慮する必要がある。
3 。代理人による恒久的施設
あなたの会社は、他国の扶養代理人の活動を通じて恒久的施設を持つことができます。 これは通常、個人または企業があなたの代理として行動し、契約の作成または締結に大きく関与する場合に発生します。
エージェントは恒久的施設を作るのに必ずしも正式な署名権限を必要としません。 現代の条約基準の下では、会社が日常的に締結する契約の主導的な役割を担う者が定期的にいる場合、恒久的な設立リスクも高まります。 例えば、地元の営業代表者が顧客と契約の主要条件を交渉し、あなたの会社が正式に契約に署名し、それ以上の交渉はほとんどない場合があります。
独立代理人は、通常、自らの代理として通常の業務を行う際に、恒久的施設へのリスクが低いと一般的に認められます。 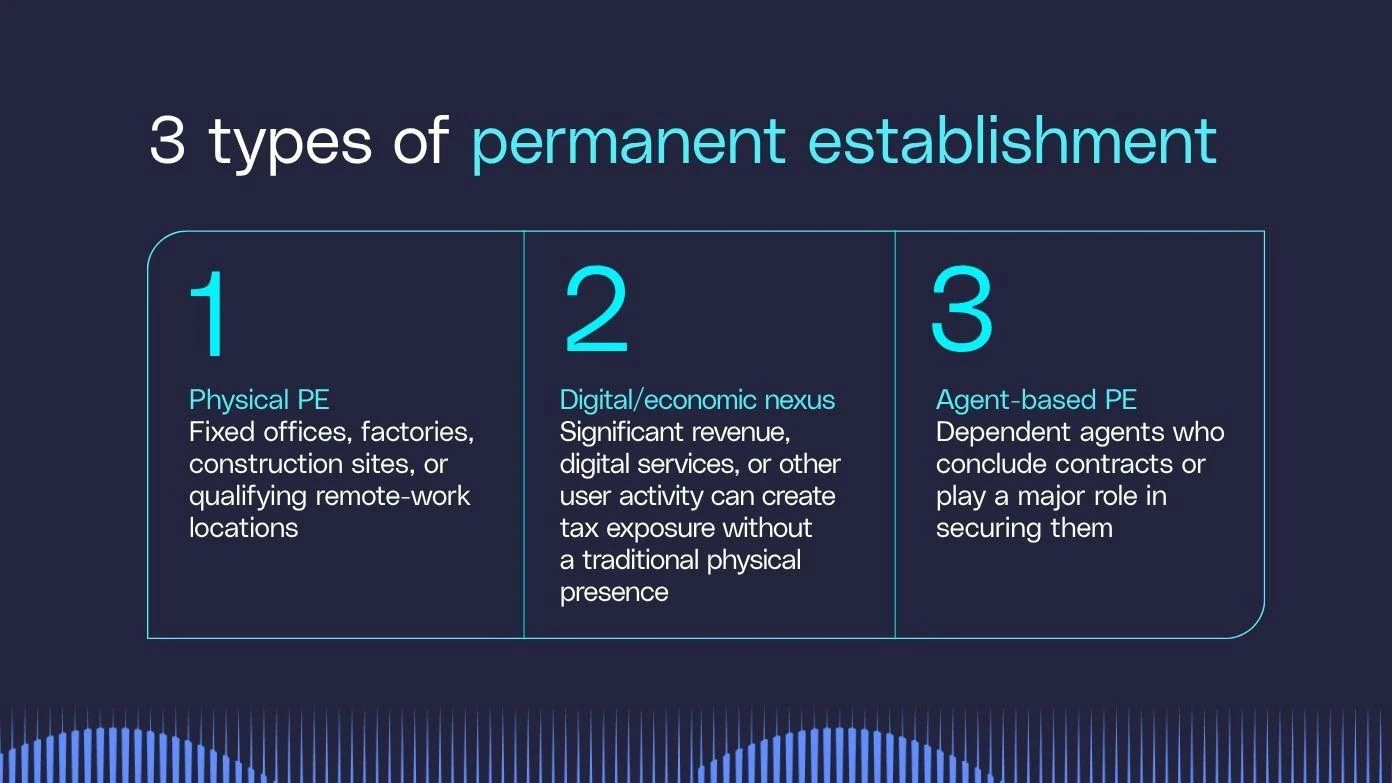
国によって恒久的施設規則がどのように異なるか
恒久的な施設の規則は法域によって異なり、特にリモートワークが関係する場合に顕著です。各国の国内法および適用される租税条約は、貴社の活動が課税対象となる拠点を形成するかどうかを各国がどのように評価するかを規定するものであり、適用される条約が存在しない場合は、国内法が最終的な判断基準となります。
例えばドイツでは、会社が十分な管理権を持たない場合、従業員の自宅オフィスを恒久的施設として扱うことが一般的です。たとえ会社が在宅オフィスの費用を負担したり、別の職場を提供していなくても、この傾向は変わらないことがあります。しかし、経営活動は異なる扱いを受ける可能性があり、特に上級幹部が国から重要な経営判断を下す場合はなおさらである。
オーストリアは、より事実に基づいたアプローチをとる。当局は、従業員がどのくらいの頻度で在宅勤務をしているか、会社が別の作業スペースを提供しているか、そしてその取り決めに商業的な理由があるかどうかを考慮します。専門職の労働時間の50 %以上を占めるリモートワークは関連要因となるが、それだけで結果を決定づけるものではない。
恒久的施設規則は業界によってどのように異なるか
恒久的施設の規則は、会社が行う業務の種類によっても異なる場合があります。 一部の業界は物理的なプロジェクトに大きく依存している一方、他の業界はサービス、契約、または現地代理店に重点を置いている。
- 建設: 建設および設置プロジェクトは、条約特有の期限を超えて継続すると恒久的施設を創出することができます。 OECDモデルでは、一般的に閾値は12ヶ月以上ですが、国連モデルではより短い6ヶ月の制限が用いられています。
- コンサルティングおよびサービス:サービス業を営む企業は、固定のオフィスを持たないことが多いため、異なる基準に直面する可能性があります。一部の条約では、恒久的施設の時間基準ルールが用いられ、12か月の期間内に183日の閾値を設けています。
- 仲介および販売:現地の担当者が交渉やビジネス獲得を行う業界では、代理店との関係がより重要になります。エージェントが会社に大きく依存したり、契約締結に重要な役割を果たす場合、恒久的施設への露出は増加します。
正確な基準は現地の法律や適用される条約によって異なりますが、業界特有の活動によって恒久的施設検査が最も重要になる場合があります。
恒久的施設を持つことのリスクとメリット
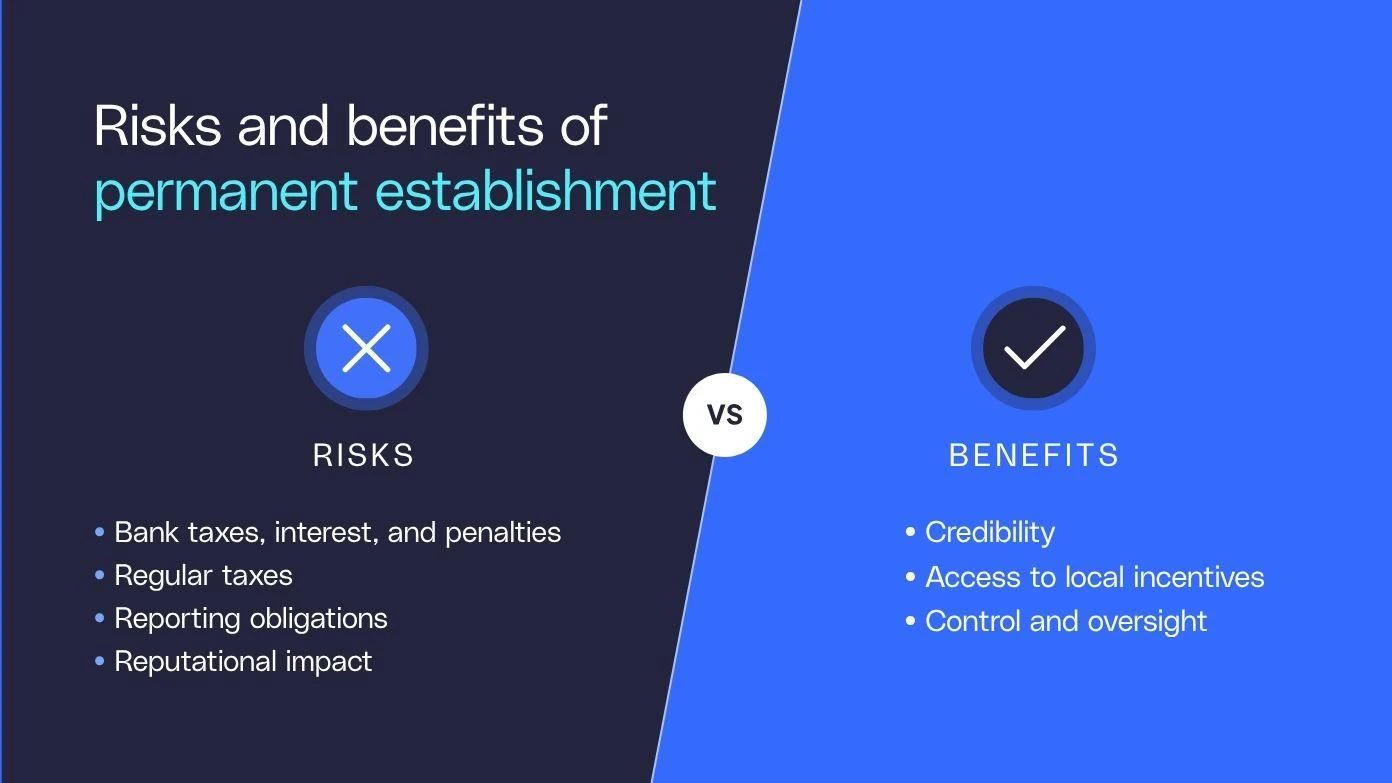
恒久的施設を持つことは、コンプライアンス上の負担と戦略的な利点の両方を生み出す可能性があり、それは多くの場合、その存在が意図的なものかどうかによって左右される。
リスク
最大のリスクは、会社の税務や報告義務を管理するシステムが整う前に恒久的施設を作ってしまうことです。 恒久的施設の潜在的な影響には、以下のようなものがある。
- 滞納税金、利息、違約金: 当局が恒久的施設が既に存在していたと判断した場合、会社は過去の期間分の税金を支払う可能性があります。
- 追加のコンプライアンス要件: 恒久的施設は法人税の申告、記録管理、その他の地域報告義務を担うことができます。
- 管理コストの増加: 新たな義務は、地方税、会計、法務、または人事部の支援費用を増加させる可能性があります。
- 評判に関する懸念: 予期せぬ税務やコンプライアンスの問題は、地方自治体やチームメンバー、ビジネスパートナーとの関係を複雑にする可能性があります。
利点
恒久的な事業所を持つ利点は、会社が意図的に正式かつ法的な存在感を確立したときに最も重要になります。登記された支店やその他の計画された地域組織は、より広範な事業目標を支援し、いくつかの利点を提供する。
- 現地での信頼性: 正式な存在感は、顧客、ビジネスパートナー、当局からの信頼を強化することができます。
- 優遇措置へのアクセス:一部の地域では、条件を満たす地元企業に対し、税制優遇措置、助成金、その他のプログラムを提供しています。
- 市場へのアクセス拡大: 現地での事業運営は雇用、銀行口座開設、契約取得を容易にします。
- より大きな運営管理: 地域活動を直接管理することで、会社は日々の業務をより監督できるようになります。
ここで最も重要なのは意図である。意図的な現地での事業運営は拡大計画を支え、予期せぬ恒久的施設は会社が予期しなかった税務やコンプライアンス義務を生み出すことがあります。
恒久的施設リスクの管理方法
恒久的施設リスクを完全に排除することは常に可能とは限りませんが、従業員や業務が国境を越えてどのように行われているかを理解することで、予期せぬリスクを軽減することができます。もし会社がすでに恒久的施設を設立しているなら、将来の曝露を減らすには、それを引き起こした活動や条件を変えることを意味します。 会社は既存の税務および申告義務を別々に解決する必要があるかもしれません。
- 現地のルールを知っておくこと: 新しい市場に参入する前に、国内税法および適用される条約をよく確認してください。固定場所テスト、エージェントテスト、サービステスト、およびプロジェクト期間テストに特に注意してください。
- 明確な地域契約を作成する:雇用、請負人、代理契約が地域の要件を反映し、各人の役割、権限、就労形態を正確に定義していることを確認してください。
恒久的施設リスクを軽減する方法
また、日々の業務運営によって予期せぬ課税対象となる存在が生じる可能性を減らすための実際的な対策を講じることもできます。
- 明確な契約権限を設定する:契約の交渉、締結、承認を誰が行えるかを定義する。契約獲得に定期的に重要な役割を果たす現地チームメンバーは、恒久的な施設のリスクを高める可能性があります。
- リモートワークの状況を追跡する: チームメンバーがどこで働くか、どのくらいの頻度で働くか、その取り決めがビジネス目的に合うのか、それとも主に個人の好みを反映しているのかを記録しましょう。
- 現地での活動を見直す:その国での業務が、収益を生み出す中核的な事業を支えているのか、それとも準備的または補助的な機能に限定されているのかを検討する。
- 事業拡大に伴い再評価: 定員数、責任範囲、顧客活動、滞在期間の変化により、常設施設のリスクは変化することがあります。
- 採用に雇用代行業者(EOR)を検討してください: 自社企業にコミットする前に新しい市場を試したい場合、雇用代行業者(EOR)は会社の長期的な運営構造を評価する間、柔軟な採用オプションを提供できます。
G-P 雇用代行業者(EOR)で恒久的施設リスクを低減
現地の法律を理解し、勤務形態を文書化し、事業運営方法を見直すことで、予期せぬ納税義務が発生する前にリスクを特定することができます。
雇用代行業者(EOR)G-P、法人設立に最初からコミットせずにグローバルなチームを迅速に構築できる道を提供します。私たちはグローバル雇用プラットフォーム™(グローバル雇用プラットフォーム)に 14+年にわたる法務および人事部の専門知識を組み込み、数分で 180+国で雇用とコンプライアンスを適切に拡大できるようにしています。
あらゆるワークフローにおいて、専門知識に基づいたガイダンスを活用することで、コンプライアンスリスクを軽減します。
ぜひデモを予約して、G-Pが御社のグローバル拡大をどのように支援できるかをご覧ください。
よくある質問
恒久的施設とみなされる事態を避けるにはどうすればよいですか?
新規市場に参入する前に、現地の税法や適用される条約を確認することで、恒久的な定住リスクを軽減できます。固定された事業場所、契約権限、プロジェクトの期間、リモートワークの手配、そして現地チームメンバーが行う活動に注意を払ってください。会社は運営の変化に応じて恒久的施設の露出を再評価すべきです。
恒久的施設を持つことは、私の納税義務にどのような影響を与えますか?
会社が恒久的な施設を設立すると、ホスト国は通常、その恒久的施設に帰属する利益に課税することができます。 また、あなたの会社は地元の法人税の提出、報告、記録管理の要件を満たす必要があるかもしれません。 具体的な義務は、国内法および適用される租税条約によって異なります。
リモートワーカーは恒久的施設設立の要件を満たすことができるか?
リモートワーカーの自宅オフィスは恒久的施設への曝露に寄与することがありますが、それは事実や状況によります。 税務当局は、チームメンバーがその場所でどれくらいの頻度で勤務しているか、あなたの会社が実質的にその場所を事業所として利用しているか、そしてその国で働く商業的な理由があるかどうかを考慮します。 現在のOECDの指針では、 50%ベンチマークは重要な要素ですが、それだけで恒久的施設を作るわけではありません。
恒久的施設(PE)の目的において、従属代理人と独立代理人の違いは何ですか?
扶養代理人は会社の代理として行動し、定期的に契約を締結したり、会社が承認する契約の獲得に大きな役割を果たすと恒久的施設を発動させることができます。 独立代理人は、通常、自らの代理として業務を行う際に、恒久的施設のリスクが一般的に低くなります。
租税条約とは何ですか?
租税条約とは、2つ以上の国間で結ばれる協定であり、どの国が特定の所得に課税できるかを決め、二重課税のリスクを減らすことを目的としています。多くの条約では、恒久的施設を定義し、建設プロジェクト、サービス、従属代理人活動などの活動に関する基準値を定めている。